发改委整治低价无序竞争,电力行业迎来制度性拐点,煤价供需齐涨,年度电价合同酝酿期到了,火电盈利要翻身
题材
火电个股
陕西能源 国电电力观点单元(正文分节)
- 第0节发改委整治低价无序竞争,电力行业迎来制度性拐点,煤价供需齐涨,年度电价合同酝酿期到了,火电盈利要翻身
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
长江证券研报指出,电力行业迎来三重利好共振:国家发改委和市场监管总局出手整治低价无序竞争,电价有了制度性修复预期;煤价涨到1000元/吨、用电负荷连创新高,供需边际趋紧;火电公司中报也验证了电价改善。当前正处年度电力交易合同酝酿窗口期,煤价与供需共振叠加政策深化,电价上涨预期强化,煤电一体化标的和高股息火电值得关注。
1)反内卷新政讲了什么,从原则性规范到可执行的成本认定
国家发展改革委、市场监管总局近日联合印发《关于重要工业品低价无序竞争成本核算有关事项的通知》,进一步明确成本核算要求,为后续提醒告诫、行业自律和监管执法提供更具操作性的制度依据。与2025年《关于治理价格无序竞争维护良好市场价格秩序的公告》相比,那份文件提出的是治理框架、成本调查和监管要求,这次则进一步细化了成本核算规则——政策重心由原则性规范向可执行的成本认定和监管抓手延伸。
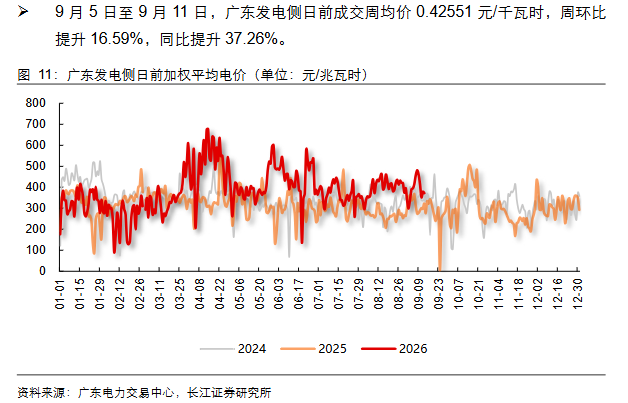
对电力行业而言,2025年底煤价下行、电力供需相对宽松,行业内部分主体出现低价竞争,部分地区年度电力交易价格明显下行,2026年上半年部分区域火电公司盈利承压甚至亏损。长江证券认为,合理的价格信号既是行业盈利和长期投资的基础,也是引导电源建设、调节资源配置及保障系统安全稳定运行的重要机制,反内卷政策的持续深化有望改善电价合理形成的政策环境,强化市场对电价修复的预期。
2)供需两端都在变,电价下行压力最大的阶段正在过去
供给端,2025年火电及新能源装机均迎来投产高峰期,进入2026年,1-7月行业新增装机呈现阶段性降速。
需求端,前期部分地区极端高温带动制冷需求集中释放,多地用电负荷连创新高;数据中心等新兴产业用电高速增长,共同带动全社会用电量保持较快增长。电力供需格局边际趋紧。
3)煤价再推一把,火电中报已经验证电价环比改善
煤价方面,3月以来受国内安监趋严、国际地缘形势扰动等影响,港口现货煤价震荡上行。截至9月11日,今年以来秦皇岛港Q5500现货煤价均价达到796元/吨,同比提升124元/吨,9月9日-10日更是突破1000元/吨。
电价改善已在火电中报得到验证。华电国际、大唐发电、国电电力、华能国际二季度综合电价分别同比+1.8、-0.5、-0.4、-1.7分/千瓦时,较一季度的同比表现环比+3.1、+1.7、+2.6、+1.1分/千瓦时。
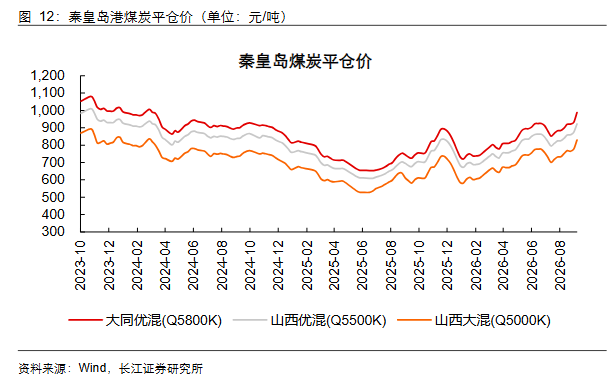
当前已进入三季度末至四季度年度电力交易合同逐步酝酿的重要窗口期,煤价和预期电价齐涨,看好煤电一体化个体以及大唐发电等年内业绩稳健的高股息标的。
4)相关标的
国电电力、陕西能源、华能蒙电、华能国际H、华润电力H、建投能源、福能股份、长江电力、国投电力、川投能源、华能水电、龙源电力H、新天绿色能源H、中国电力H、中闽能源、中国核电、中广核电力H。
研报来源:长江证券,张韦华,S0490517080003,反内卷政策持续深化,煤价与供需共振强化电价修复预期。2026年9月15日