轻工板块细分线索梳理:低波红利高股息、出口链Alpha、箱板纸底部向上,收购热门赛道资产拔估值
题材
(无 plates 标注,见下方观点单元)个股
裕同科技 金富科技观点单元(正文分节)
- 第0节轻工板块细分线索梳理:低波红利高股息、出口链Alpha、箱板纸底部向上,收购热门赛道资产拔估值裕同科技 金富科技
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
申万宏源研报对轻工板块内投资线索进行了再梳理。轻工内销优质资产,关注高分红与大比例回购的公司。出口链,主要关注公司本身的经营成长性。并购方向,外延液冷、光芯片、机器人等资产提供向上期权。最后,箱板瓦楞纸行业或有底部向上修复。关注裕同科技、安孚科技、金富科技等。
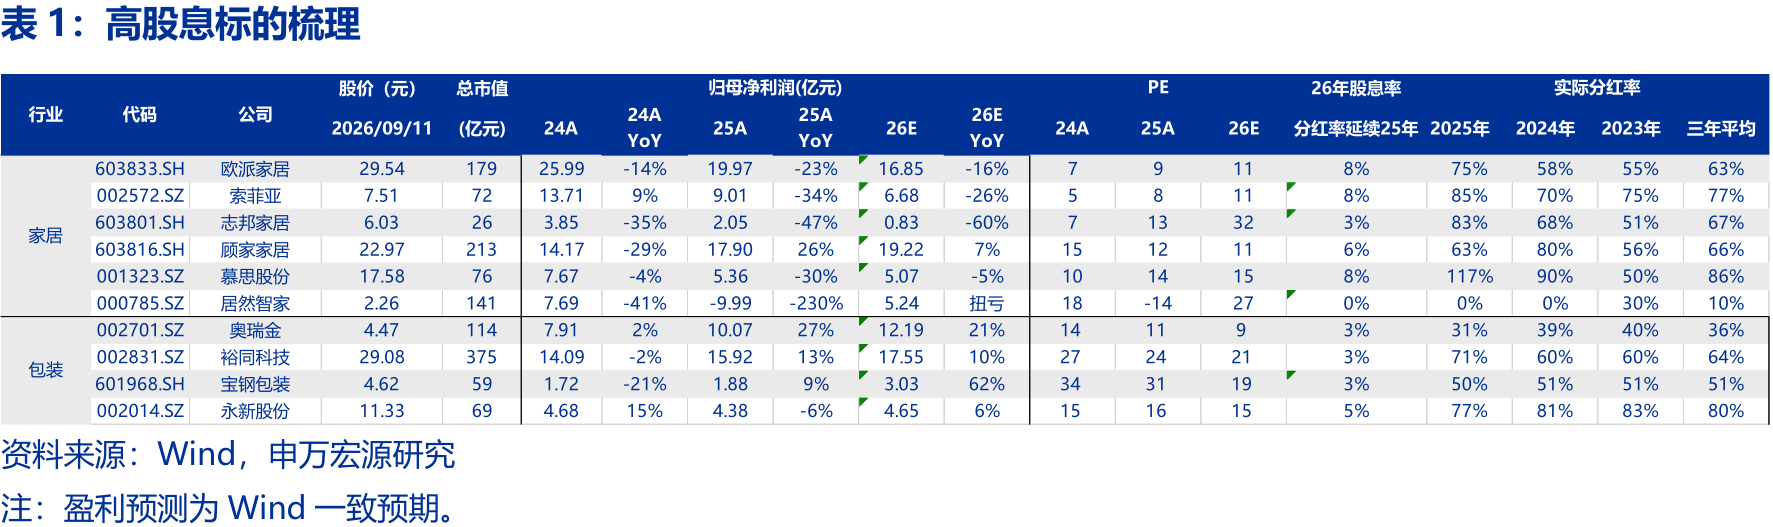
1)轻工低波红利资产梳理
申万宏源看好轻工内销优质资产,高分红与大比例回购构成估值底部的安全边际。
如晨光股份一体两翼业务经营稳健,九木杂物社经历组织结构、产品组合、门店形态迭代升级后盈利向好,科力普拟分拆上市,借助融资加速发展。
公牛集团传统业务稳健修复,彰显经营韧性,智能电工照明以AI智能+健康照明+家装美学构建产品竞争力,新能源聚焦家用充电升级与商用重卡突破,国际化以家装墙开、新能源储能业务为核心引擎加速全球化布局。
紫江企业饮料包装+纸塑包装双轮驱动,成本优势显著、受益行业格局优化,别墅业务销售在即有望贡献大额收入利润,参股子公司紫江新材2025年全球铝塑膜市占率达到16%、排名全球第二,铝塑膜更适配固态电池路径,卡位优势显著。
永新股份彩印软包装基本盘稳固,年初以来原材料价格上涨,公司作为行业头部保供能力凸显,与宝洁、联合利华等核心客户黏性进一步加强,薄膜和出口第二成长曲线保持增长,出口跟随跨国公司供应链切入东南亚、日韩等市场,后续考虑海外设厂。
慕思股份智能床垫大单品2026H1高增,收入端表现大幅领先于行业,2026H1收入24.91亿元、同比+0.56%,其中AI床垫收入2.4亿元、同比+95%,海外收入1.34亿元、同比+23%,并承诺2026-2028年每年现金分红金额不低于5.5亿元。
顾家家居内贸零售化转型加速市场整合,以功能沙发大单品结合2026年产品战略智能化升级刺激终端消费,外贸代工、跨境电商、线下自有品牌多渠道拓展促增长,是底部优质高股息资产。
2)出口链重点关注个股Alpha
申万宏源指出,出口链公司重点关注个股Alpha,赛道渗透率提升、企业供应链和制造优势提供中期业绩增长确定性,2027年增长展望乐观。
如英科医疗深耕丁腈手套赛道,成本优势显著、掌握提价主动性,下游以医疗需求为主、需求具备刚性,自产丁腈胶乳(安徽凯泽、山东浩德等)保障原材料供应稳定,越南、印尼等产能持续扩张构筑成长性,海外产能盈利好于国内且具备关税优势,拉动份额持续提升,成长性构筑向下安全边际。
英科再生成品框为核心收入来源,得益于越南产能爬坡、纸箱画布等半成品实现本土自制,收入明显提速、毛利率持续改善,并依托成熟客户渠道导入吸音棉墙板、WPC/SPC墙板等易安装塑料墙板产品,受益行业渗透率提升。
永艺股份2026H1经营性利润表现亮眼,在原材料涨价背景下以内部供应链变革、降本提效有效对冲压力,存量客户份额提升+新客户开拓+升降桌品类放量,预计收入势能延续,下半年净利率环比上半年持续改善、利润同比大幅增长。
众鑫股份东南亚基地产能具备稀缺性、生产制造成本优势领先,泰国基地产能释放带动2026Q2业绩高增,美国、加拿大双反加速供应链全球化,公司领先泰国基地布局、份额快速提升。
致欧科技抓住亚马逊平台SC转VC模式红利,欧洲、美国均获得VC账号,相较SC佣金费率下降,2026H1经营性利润率向上改善,VC模式升级+海外仓本地化+新兴市场拓展共同驱动中长期增长。
3)主业具备安全边际,外延液冷、光芯片、机器人等提供向上期权
经历市场风格调整,传统主业具备估值安全边际的外延个股,其外延赛道后续业务和业绩落地构成向上期权和催化。
如裕同科技包装主业经营稳健,子公司华研液冷业务进展顺利,2026Q4液冷业务有望落地订单和收入,与北美CSP厂商共同开发,以差异化的MIM、金刚石铜、3D打印和微通道等材料和技术进攻,台系厂商方面依托材料、CNC、车铣、钎焊、压铸全套解决方案深度绑定。
安孚科技对苏州易缆微持股比例从8.5%提升至20.7%,已完成工商登记变更,易缆微掌握硅光异质集成薄膜铌酸锂核心技术、匹配高速光芯片爆发需求,主业南孚电池内销卡位零售头部地位、经营韧性突出。
金富科技绑定台企、管路类产品为主、中报已体现收入,液冷标的51%股权于4月并表,2026Q2单季液冷业务收入2.76亿元、纳入合并报表的净利润超4000万元,其中中卓晖金属2026Q2收入2.26亿元、净利润0.69亿元、净利率30.7%,公司深度绑定奇宏、宝德、双鸿等行业头部客户,光模块液冷板已实现小批量供货。
天安新材参股烁光精密,卡位AI光互连玻璃化最上游,主要产品包括高精度高通道V槽阵列、微孔阵列、3D光波导,应用场景含CPO、OCS、硅光集成。
飞亚达:收购长空齿轮完成融合动员,深南系管理团队全面就位,机器人减速器加速落地、深圳基地快速建设贴近客户。
4)供需改善+成本支撑,箱板瓦楞纸行业底部向上修复
需求端经济相关性高、长期增长韧性较强,2026年以来受出口拉动、需求超预期改善。供给端进口纸及国内新增产能逐渐缩量,头部纸厂协同性提升明显。
成本端2026Q2以来雨季偏多、废纸回收受阻,国废供需偏紧、价格上行。
下半年为箱板瓦楞纸传统旺季,纸价有望持续提涨。落到标的上,太阳纸业林浆纸一体、管理优秀、成本优势显著,逆周期产能投放收获景气改善红利;玖龙纸业浆纸一体化成型,造纸产能超2500万吨、规模效应显著,箱板瓦楞纸弹性最大;理文造纸低估值高股息,箱板瓦楞纸+生活用纸双轮驱动;林平发展短期箱板瓦楞纸产能弹性最大;荣晟环保为高股息的箱板瓦楞纸标的,账面充足现金贡献安全边际。此外,五洲特纸、山鹰国际、景兴纸业等箱板瓦楞纸产能占比较高。
研报来源:申万宏源,屠亦婷,A0230512080003,造纸轻工行业周报:关注轻工低波红利资产、增长确定性较强出口链标的、具备安全边际外延标的。2026年9月14日