10x以下的出口链遗珠:欧洲订单缺口延续到28年,4轮涨价后,头部轮胎企业有望迎来10-20x拔估值机会
个股
赛轮轮胎 中策橡胶【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
中泰证券指出,26Q2赛轮和中策双龙头量利齐升超预期,胎企已连发3-4轮涨价函,顶住原材料、汇率、海运扰动。由于欧洲双反落地,国内产能对欧出口持续下滑,而头部轮胎企业海外产能供不应求,3-5千万条订单缺口延续至28年。
随着26年海外产能密集放量,看好欧洲涨价对冲成本、Q3分化下龙头恢复高增。预期26年头部业绩弹性+10~40%,看好10→20x拔估值的机会。关注:赛轮轮胎、中策橡胶、森麒麟、风神股份、三角轮胎、玲珑轮胎。
1)Q2双龙头量利齐升超预期,连续4轮涨价对冲成本压力
26Q2板块量增但利润分化,分化程度取决于半钢和全钢的业务属性。赛轮和中策二季度量利齐升、业绩同环比增长,在原材料、汇率和海运费波动中保住了盈利,超出市场预期。
其他胎企表现偏弱,一是部分公司正处产能爬坡期、盈利偏弱,二是国内半钢胎上半年开工率明显下滑、欧洲双反加剧低中端竞争,三是成本转嫁能力弱。
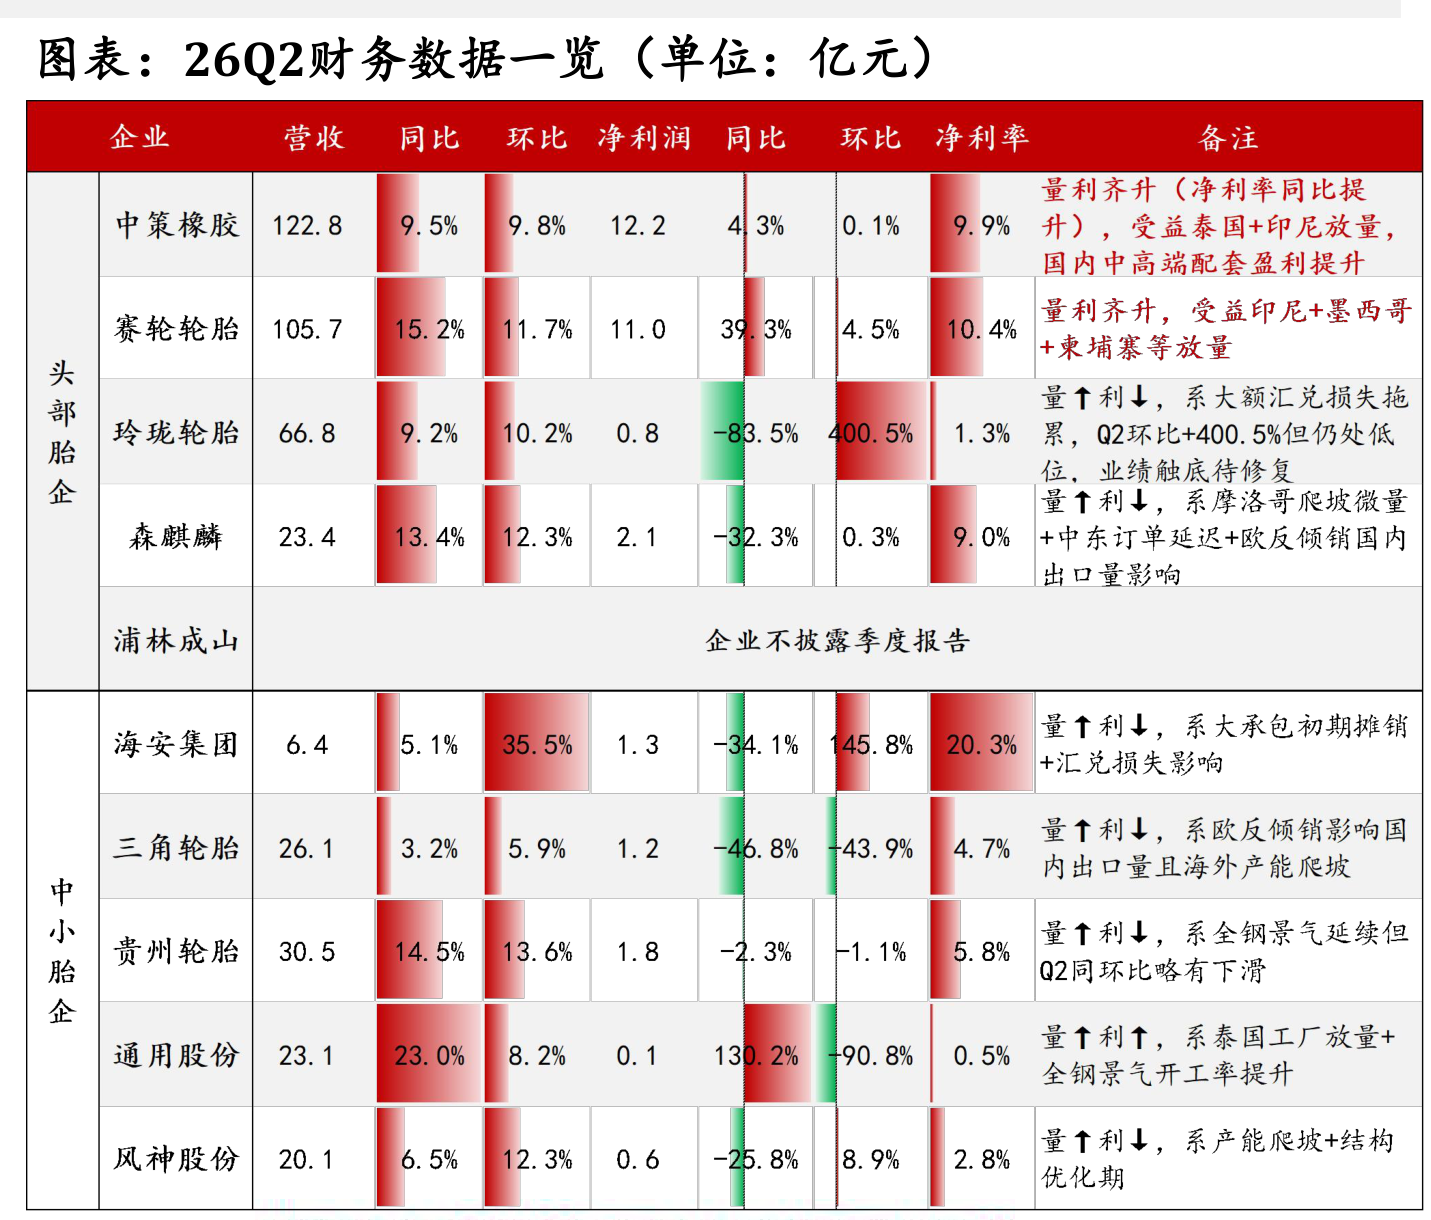
成本端来看,截至26/09/15,轮胎原材料综合价格指数处于近3年96%分位。胎企已连续密集发布3-4轮涨价函,国内相对温和、海外涨价顺畅且仍供不应求,对于美国和欧洲市场更是借此执行更高提价幅度。
Q1头部业绩已验证海运费+汇率扰动可控,Q2头部业绩高增进一步验证“当前格局下(头部定价权提升)原材料等对业绩扰动可控”。
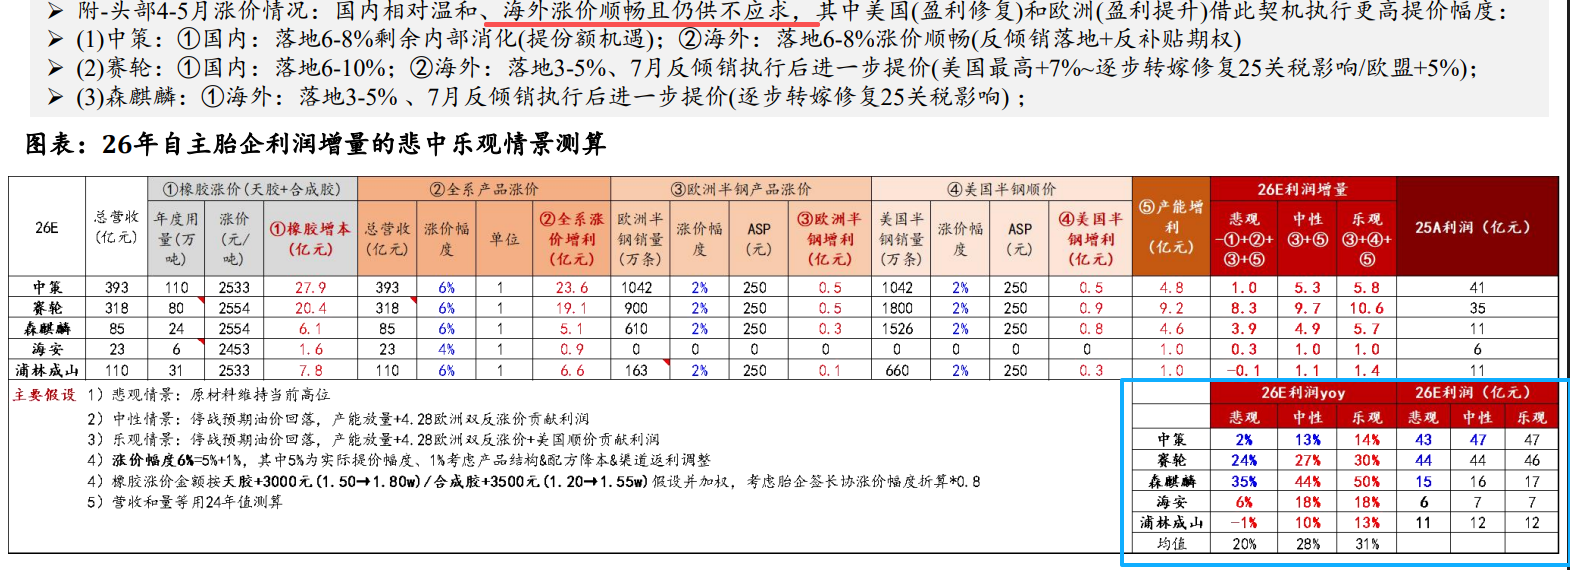
2)26年的看点:头部企业订单供不应求,海外产能开始密集市场
由于欧盟对华半钢胎反倾销已于26/06/18终裁执行,自主胎企税率24.4%-45.3%,基本堵死国内出口欧盟的渠道。
25年10月追溯期起效后中国对欧出口持续同比下滑,26年2月中国占欧盟半钢胎进口份额一度骤降至29%。美国同样在收紧,25年4月起对全球半钢胎加征232关税,11月全钢胎纳入232范围。
25年10月起东南亚已开始承接中国流失份额, 26年3月起中国占比略有回升、原因系双反&原材料价格波动导致国内竞争加剧,中小胎企为保证资金流运转选择低价出口清库,但头部海外新增产能仍然有限且持续供不应求,预期当前3-5k万条的订单缺口将延续至28年。
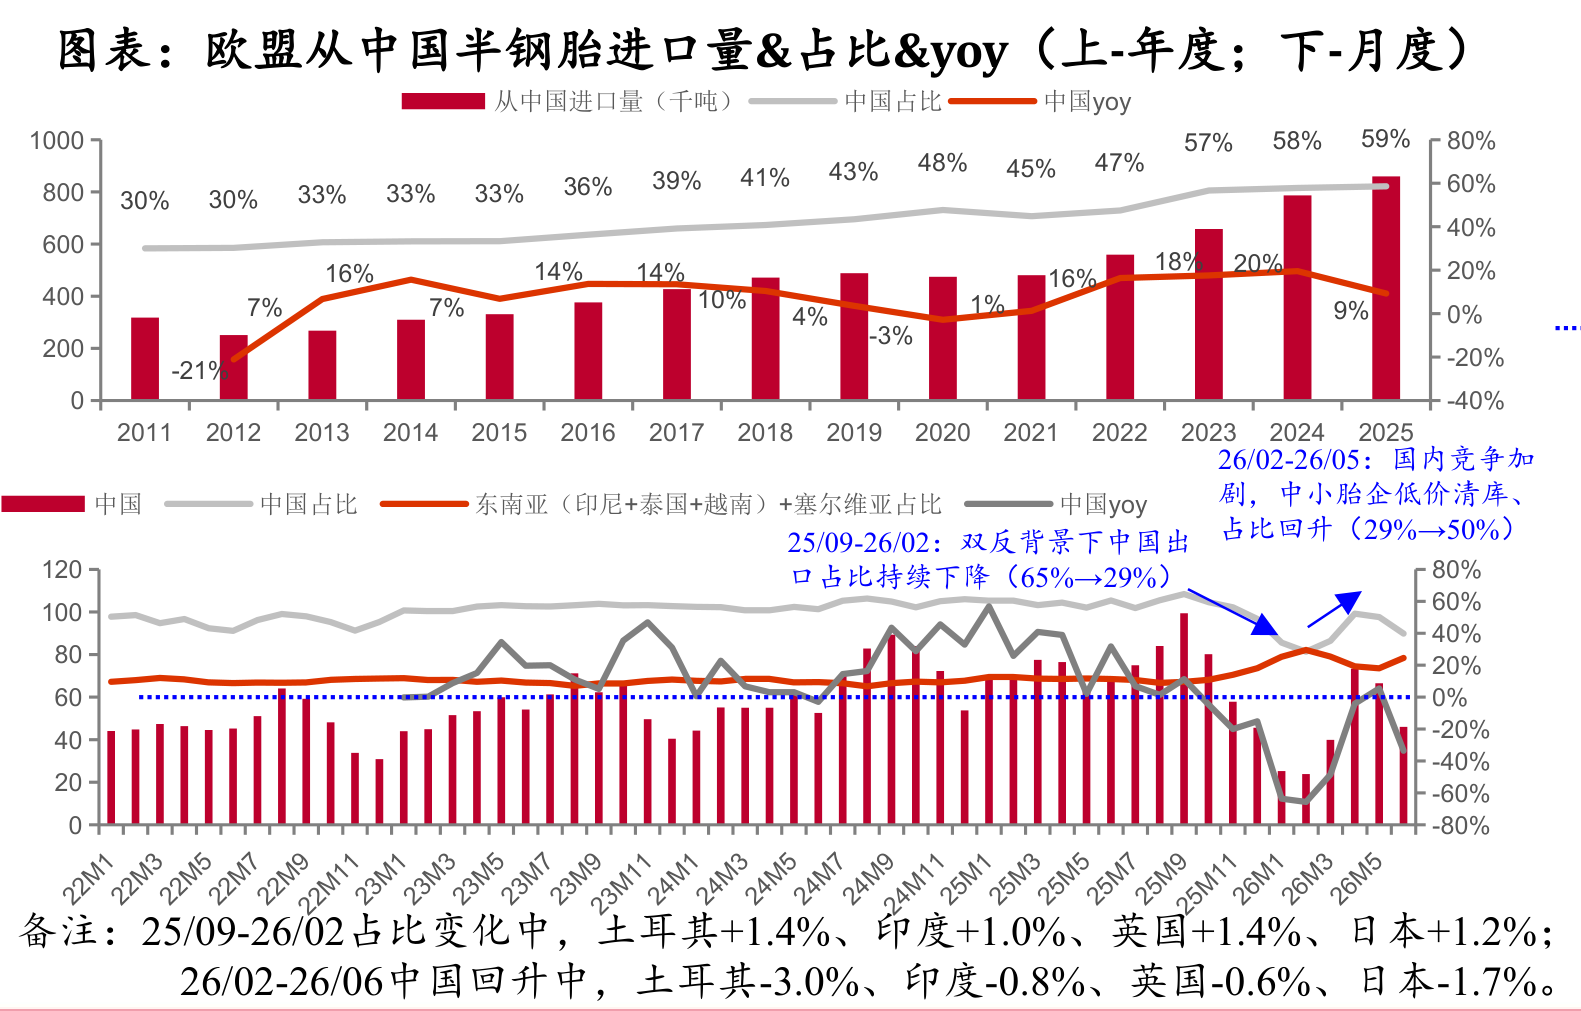
贸易壁垒抬高成本门槛,利好具备海外产能的头部胎企抢占外资和尾部份额:头部海外新增产能有限且持续供不应求,当前3-5千万条的订单缺口将延续至28年。
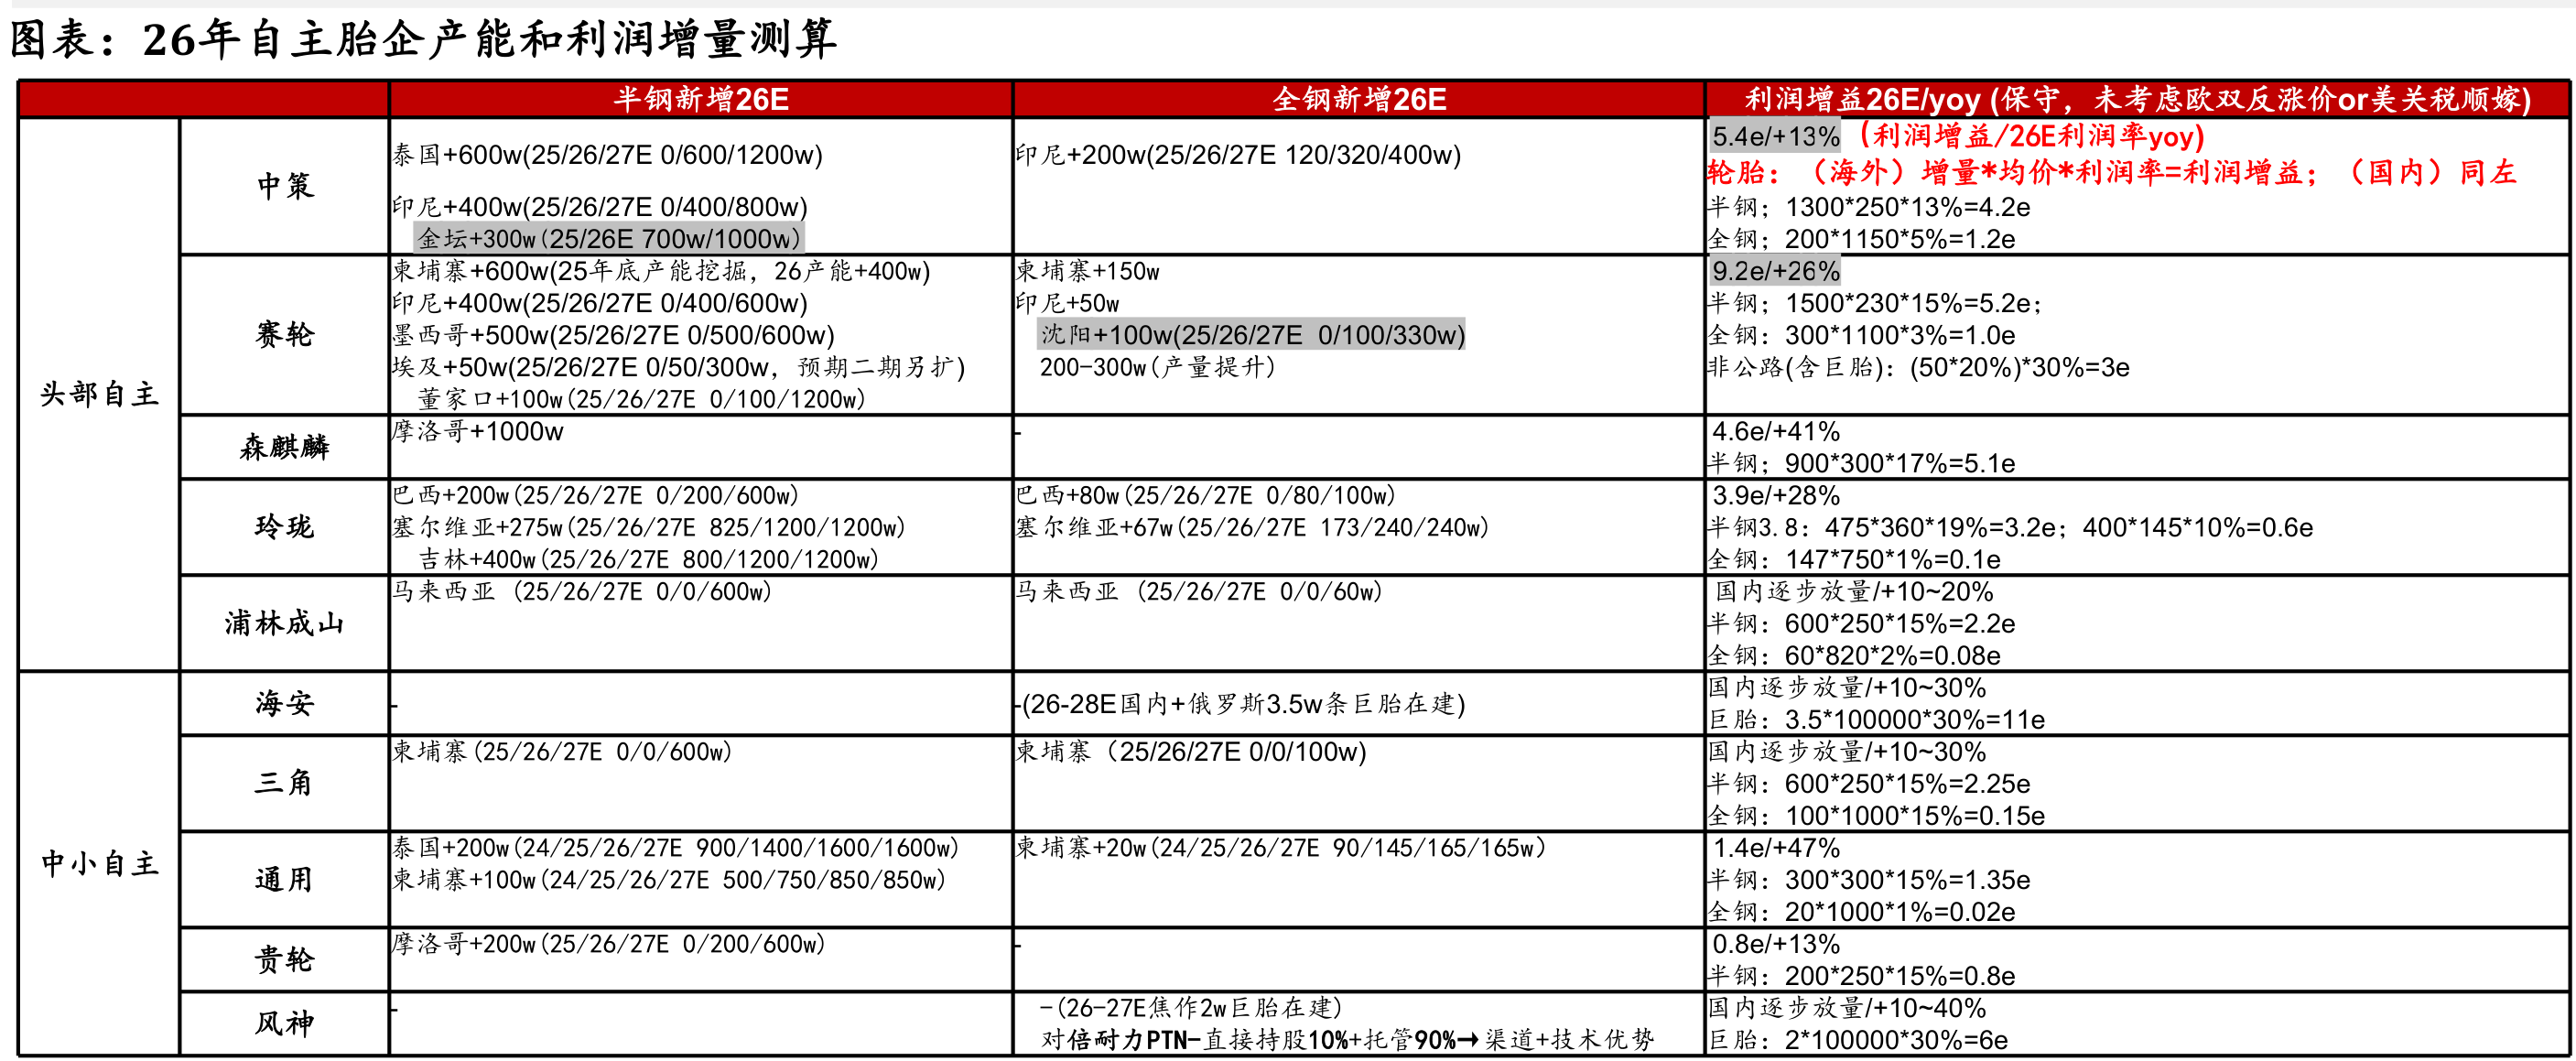
目前,我国轮胎企业的海外产能进入放量窗口。中策、赛轮、森麒麟、玲珑新增产能达1000万-2000万条,浦林成山、三角、通用、贵轮、风神为200万-1000万条,海安巨胎产能满产后预计同比+224%,后续可以关注产能释放对于利润的拉动。
订单端,头部胎企凭性价比在美市场持续抢占份额,森麒麟、玲珑输美订单稳健增长。
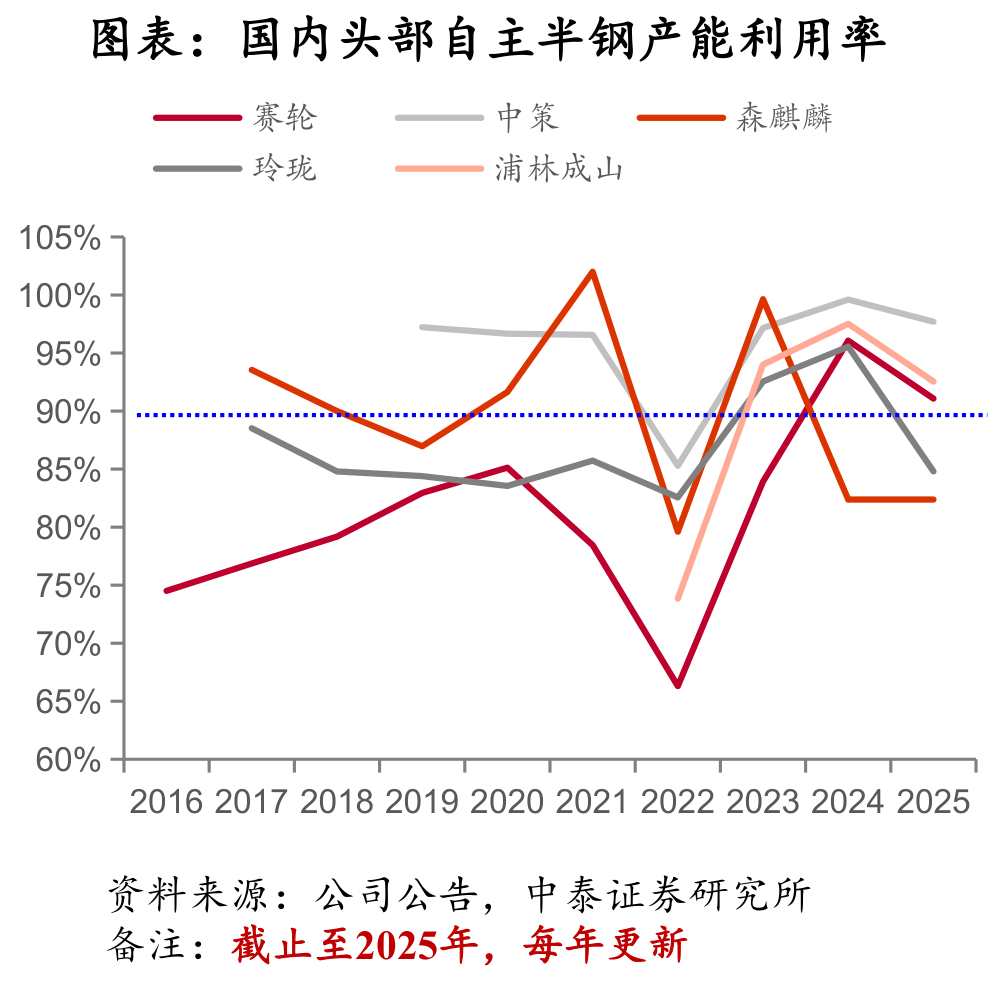
产能利用率拉开更大差距:头部胎企半钢开工率皆约95%,而行业整体只有72%,差距来自海外格局好(中国胎企份额<20%)、持续抢占外资份额。
3)看好头部轮胎企业戴维斯双击
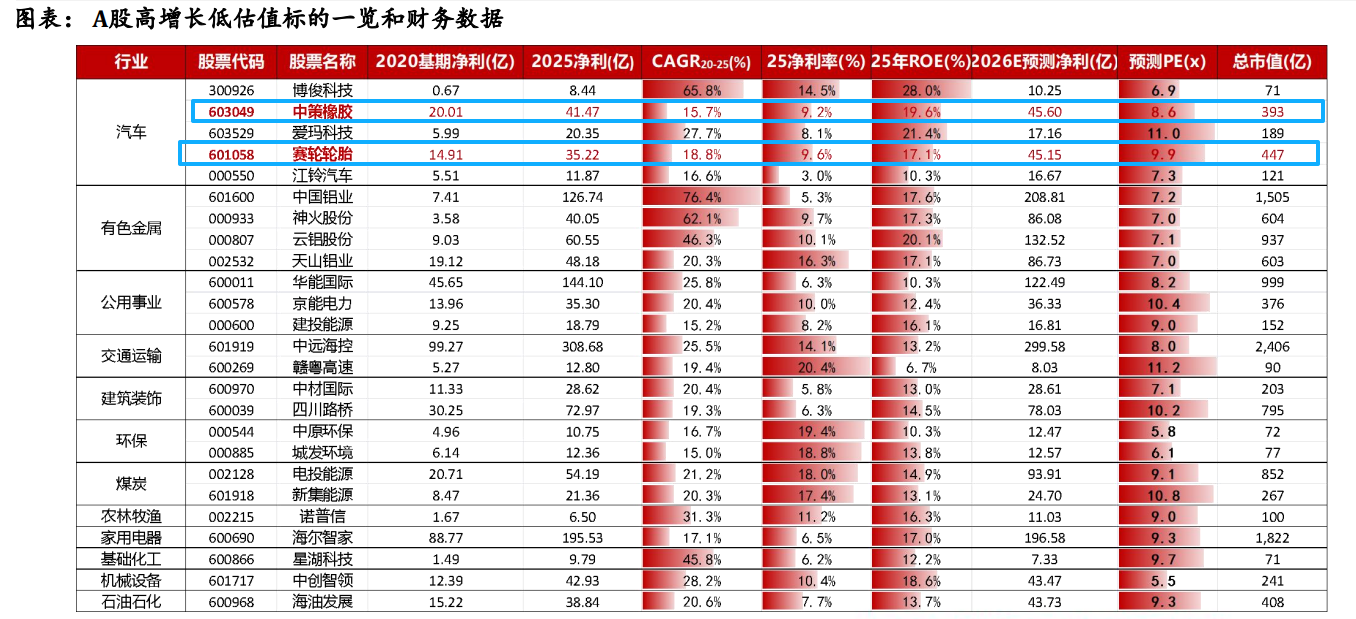
看好轮胎作为10x以下的出口链遗珠,头部胎企26年高端化破局的戴维斯双击机会(头部业绩弹性均值+30%&拔估值15-20x)。
赛轮轮胎:出海龙头,26Q2量利齐升超预期,7月欧洲反倾销执行后对欧盟进一步提价5%。
中策橡胶:高端配套破局,26Q2量利齐升超预期,海外落地6-8%涨价顺畅,25年业绩逆势上涨受益国内中高端配套盈利提升。
森麒麟:弹性成长,摩洛哥工厂爬坡带动收入增长,26/08输美订单同比+21%。
风神股份:巨胎方向,26H1对俄罗斯巨胎出口金额同比+34.2%,受益全钢景气延续。
三角轮胎:出海0-1,26Q1业绩同比低基数修复明显。
玲珑轮胎:困境反转,26/08输美订单同比+6%,塞尔维亚产能爬坡放量。
研报来源:中泰证券,何俊艺,S0740523020004,轮胎9月跟踪:Q2龙头超预期,判断Q3分化加剧、看好欧洲涨价抵御成本等扰动。2026年9月15日