AI抢货潮杀进化工厂,需求暴增+缺口锁死到2027年底,一文梳理一边涨价一边涨弹性的AI上游材料
个股
东材科技 圣泉集团【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
长江证券研报指出,AI产业链的需求正沿着下游应用、中游硬件设备、上游原材料的路径自上而下传导,上游材料的弹性反而更大。化工行业是支撑AI产业落地的核心基础原料赛道,算力芯片、高速光模块、AI服务器及先进封装产能持续扩张,打开高端化工新材料增量空间。最具代际感的一个变化是,AI智算采用无阻塞叶脊架构、高速并行光模块,单机柜光纤用量为传统机房5–10倍,万卡集群形成海量芯公里增量。关注:东材科技、圣泉集团、国瓷材料、新安股份、兴发集团、巨化股份、新宙邦、彤程新材。
1)PCB材料:M7-M9树脂空间2028年望达31.7亿美元
电子树脂是生产PCB的原料覆铜板的核心成分,其中高频高速树脂充当覆铜板的基体主树脂,负责降低信号损耗。受益于AI服务器的快速增长,以及普通服务器的迭代升级,高阶覆铜板需求呈现快速增长,进而拉动高阶树脂需求抬升。
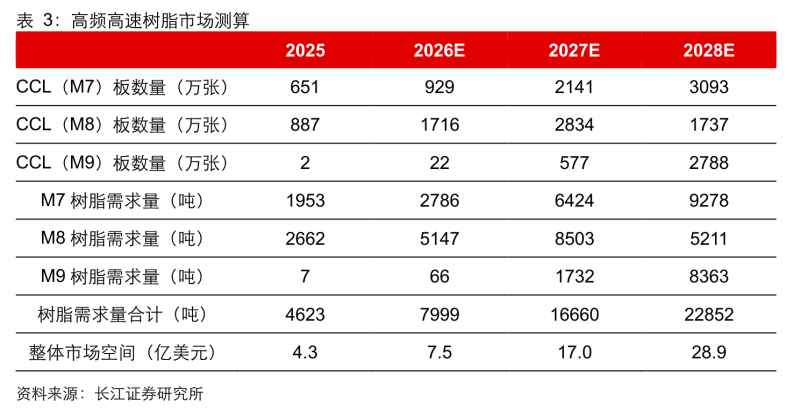
长江证券测算,M7-M9树脂需求三年将从4623吨提升至2.3万吨,市场空间从4.3亿美元提升至28.9亿美元。树脂品级与单价同步提升,属于量价齐升的环节。
供给端,过去高频高速树脂主要由杜邦、旭化成、SABIC、三菱瓦斯等海外企业供应。近年国内企业技术不断突破,东材科技、圣泉集团、美联新材等在高端树脂领域实现国产化,逐步导入下游高端覆铜板企业,持续上量。
2)光模块与光纤材料:红磷、四氯化硅两头受益
①单机柜光纤用量为传统机房5到10倍,供给缺口锁死到2027年
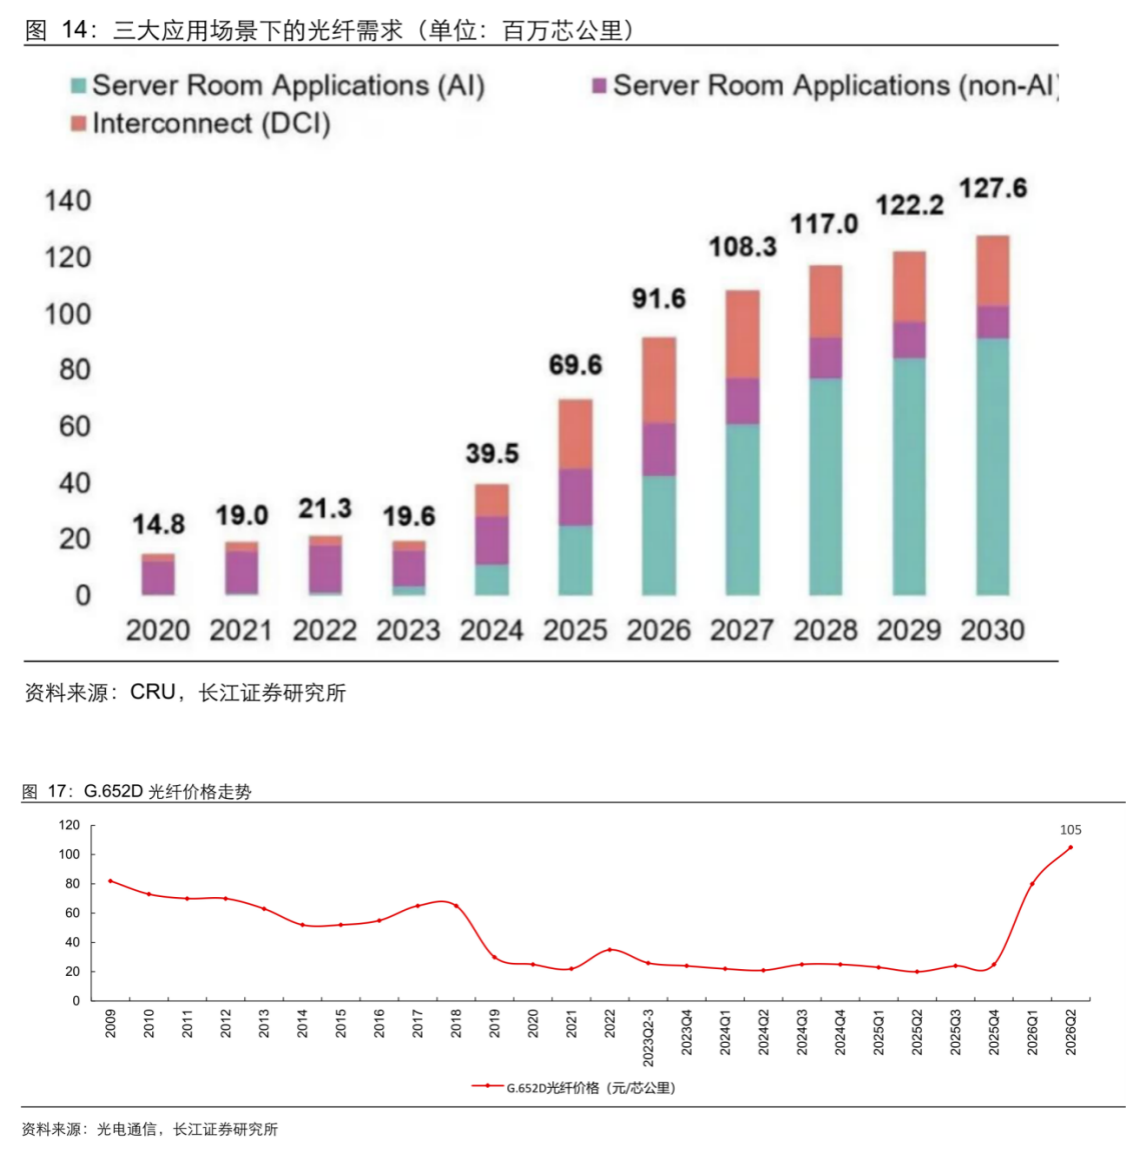
AI分布式大模型需要海量并行数据交换,铜缆无法满足带宽和时延要求,光纤具备超大带宽、极低损耗、零电磁干扰、并行多通道四大适配优势,是高密度算力集群的核心传输介质。AI智算采用无阻塞叶脊架构和高速并行光模块,单机柜光纤用量达到传统机房的5至10倍,万卡集群形成海量芯公里增量。根据CRU,2025年全球数据中心光纤需求同比大增75.9%。
供给端短期跟不上需求。光纤是重资产行业,核心约束集中在光纤预制棒环节:核心沉积设备定制交付与项目建设周期动辄以年计,良率爬坡还需半年以上,供给弹性有限。当前全球光棒产线已处于高负荷运行状态,2026至2027年将是供需缺口最大的窗口期。截至2026年二季度,G.652D光纤价格已升至105元/芯公里。
缺口正向上游原料传导。光纤预制棒芯层所需的四氯化硅纯度要求9N以上,国内能稳定供应高纯四氯化硅的企业稀缺,已投产的仅有三孚股份、武汉新硅、洛阳中硅高科,以及自产自用的长飞、中天等头部光纤企业,新规划产能短期难以放量,供给紧张仍将延续。
②7N高纯红磷被日本垄断,磷化铟衬底市场8年扩容至6.96亿美元
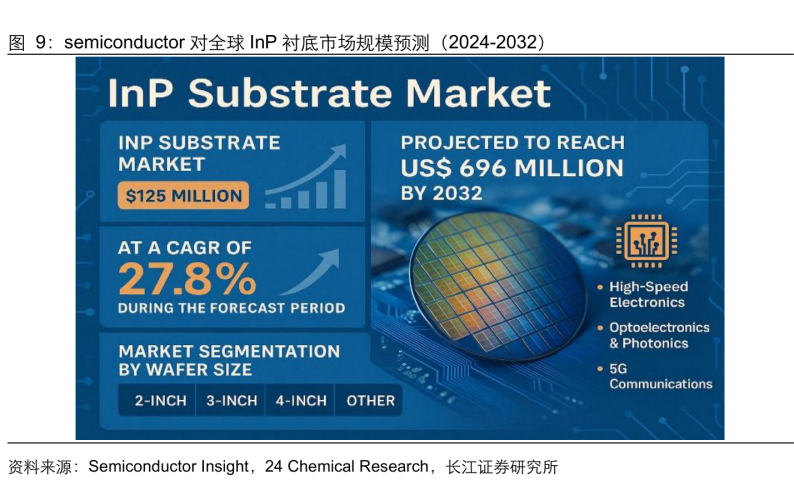
光模块的核心是磷化铟衬底,而高纯红磷是磷化铟的固体磷源。AI算力爆发带动高速光模块需求激增,下游对磷化铟晶片的需求呈现快速增长态势,且高纯红磷暂无替代方案。据测算,2032年全球磷化铟衬底市场规模将达到6.96亿美元。
供给壁垒极高。高纯红磷属于高危化学品,新建产线审批至少2年;超高纯提纯工艺极难攻克,需要全程超净真空环境,严格管控硫、砷等有害杂质,国内能稳定量产的企业屈指可数。高端7N级高纯红磷市场长期被日本长濑化学、RASA工业等少数企业垄断。
兴发集团已掌握磷化铟合成相关实验室技术,电子级红磷小试验证进展顺利。公司依托自有磷矿和高纯黄磷一体化全产业链优势,若电子级红磷实现产业化突破,将有助于建立磷化铟上下游联动的产业链体系。
3)半导体材料与液冷:光刻胶、PFA、氟化液三条国产化线
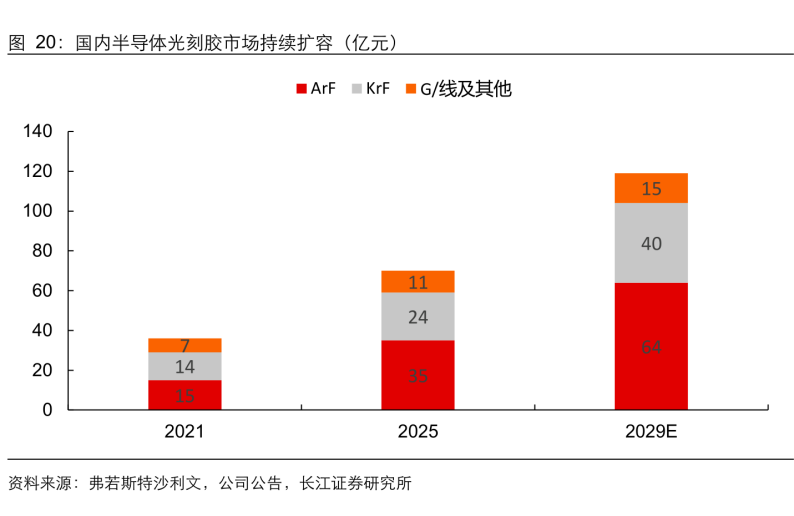
大模型训练与推理对算力需求不断提升,带动高性能计算芯片出货增长,抬升光刻环节技术要求和高端光刻胶用量,国内半导体光刻胶市场正持续扩容。
高端供给几乎空白。半导体光刻胶壁垒极高,2021年全球ArF光刻胶前四大企业占比82%,除美国陶氏外均为日本企业。国内仅G线和I线光刻胶国产化率达到三成,KrF光刻胶国产化率仅约一成,ArF更是不足2%。
彤程新材是国内半导体光刻胶领域龙头,产品涵盖ArF、KrF、G线和I线光刻胶及抗反射层等辅助材料,高纯溶剂及EBR产品已陆续通过客户28nm工艺认证,实现国产化突破,获得国内多家主流晶圆厂认可。
PFA是高端氟树脂,是半导体化学品输送系统、流体处理设备和晶圆加工工具的必要组成部分。全球超纯及更高等级PFA供给高度寡头化,海外产品价格在30万至80万元/吨。国产化正在突破:巨化股份1万吨高纯PFA装置已于2026年建成投产并批量应用于下游企业,金属离子指标达到半导体级;永和股份一期产线运行稳定,新增高纯PFA产线已进入试生产。
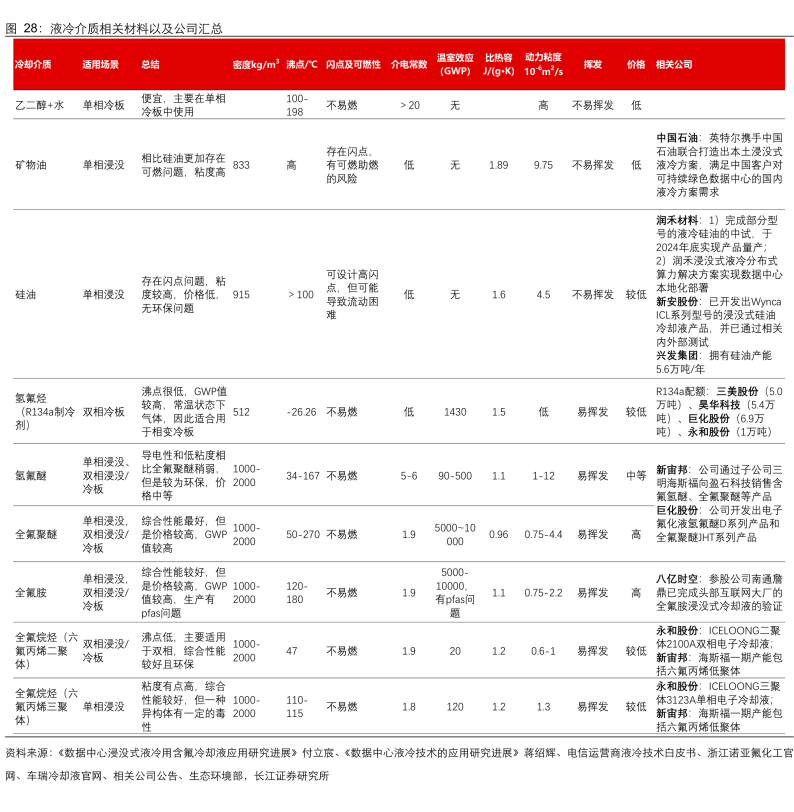
液冷方面,数据中心散热压力下,液冷凭借更高的散热效率和低能耗成为重要方案,单相冷板式是现阶段主流技术路线。浸没式冷却需要在机柜中大量加注氟化液或硅油,研报测算,若浸没式方案远期规模化铺开,仅硅油加注需求就接近7万吨。新安股份已开发出浸没式硅油冷却液产品并通过内外部测试,润禾材料的液冷硅油已实现量产。
相关公司
高频高速树脂:东材科技(现有双马3000吨、活性酯1200吨产能,在建双马3500吨、碳氢3500吨、活性酯4000吨、PPO/OPE5000吨)、圣泉集团(现有PPO/OPE2000吨、碳氢600吨,在建PPO/OPE2000吨、碳氢1000吨);
MLCC粉体:国瓷材料(钛酸钡粉体跻身全球第一梯队,市占率持续提升);
硅化工新材料:新安股份(已开发出Wynca ICL系列浸没式硅油冷却液并通过内外部测试,参股的高纯四氯化硅项目规划4万吨/年);
电子级红磷:兴发集团(已掌握磷化铟合成相关实验室技术,电子级红磷小试验证进展顺利,依托自有磷矿、高纯黄磷一体化全产业链优势);
氟化工新材料:巨化股份(1万吨高纯PFA装置已于2026年5月建成投产并工业化批量应用于下游企业,金属离子指标满足SEMIF57标准、关键金属离子析出量稳定控制在PPT级)、新宙邦(电容化学品2024年全球市占率27.9%,氢氟醚等氟化液产品覆盖浸没式方案);
光刻胶:彤程新材(国内半导体光刻胶龙头,产品陆续通过40nm及28nm工艺认证,成为国内首家量产G5级EBR的本土企业,客户覆盖长存、长鑫、华虹等)。
研报来源:长江证券,马太,S0490516100002,AI材料专题:AI产业链需求爆发,化工新材料受益显著。2026年09月16日