煤价972元但煤炭股先怂了:市场在怕什么?复盘2021年,极端高价必然触发保供稳价,这次离政策天花板还有355元
题材
煤炭个股
兖矿能源 昊华能源观点单元(正文分节)
- 第0节煤价972元但煤炭股先怂了:市场在怕什么?复盘2021年,极端高价必然触发保供稳价,
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
长江证券研报指出,煤价涨到972元/吨,但煤炭股反而回调,市场在担心政策强干预。复盘2021年,煤价从1203元涨到2593元,股价却在9月就见顶了,因为极端高价必然触发保供稳价。现在电厂度电利润还有约-0.01元,没到亏现金流的地步,距政策急转弯阈值还有355元空间。当前煤价阶段可对标2021年5月初,彼时到9月股价见顶,煤价和股价分别还有46%和56%涨幅,后续煤价高位支撑强化,股价有望跟随共振上行。
1)为什么用电厂度电利润给煤价画天花板?
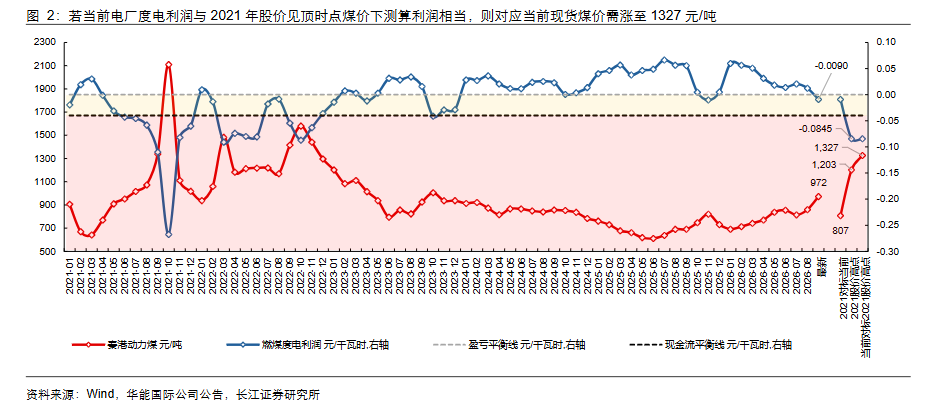
长江证券的坐标系来自电厂承受力。燃煤度电折旧一般为0.04元/度,当度电利润低于-0.04元/度时,电厂开始亏损现金流。
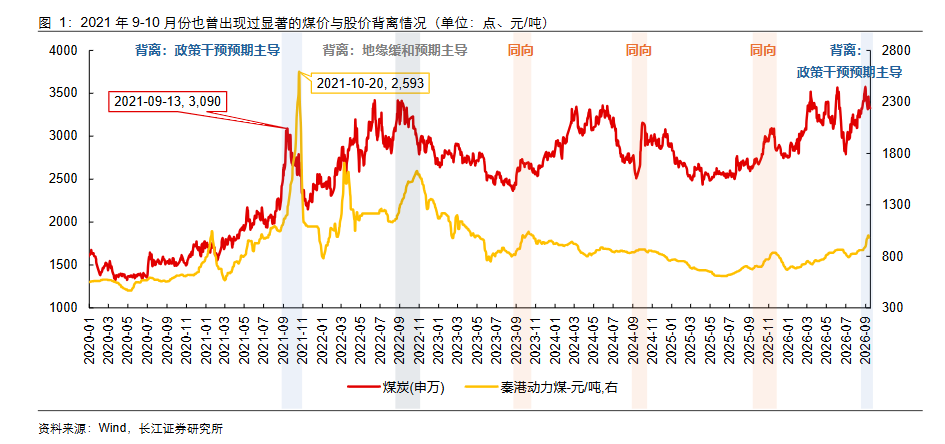
复盘2021年,9月13日煤炭股价触及阶段性高点时,秦港动力煤现货1203元/吨对应的行业平均度电利润约-0.08元/度,电厂已连续亏损现金流约一个季度且亏损幅度仍在扩大,煤价大幅高于电厂现金流平衡线的可承受上限,直接导致后续保供稳价政策强力干预。
值得注意的是,彼时政策出手后煤价仍从1203元/吨一路涨至10月20日的2593元/吨,但股价9月13日就已提前见顶,煤价与股价的背离,本质是市场在提前定价极端煤价所触发的政策干预风险。
2)当前在哪?只走到2021年5月初,距阈值还有355元/吨
着眼当下,972元/吨的煤价对应行业平均度电利润约-0.01元/度,电厂仍可实现现金流盈利,触发政策急转弯的核心条件尚不具备。
反向验证也成立。2021年的电价环境下,-0.01元/度的利润对应的煤价应在807元/吨左右,与当年5月6日实际煤价822元/吨接近。说明当前煤价所处阶段可以对标2021年5月初,即那一轮涨价通道的早期。
从5月初到9月股价见顶,煤价和股价分别实现了46%和56%的涨幅。若按当前电价环境测算,要达到彼时股价高点对应的-0.08元/度,煤价需涨至1327元/吨,距当前的972元/吨仍有近355元/吨空间。
3)这次和上次最大的不同,估值中枢已经系统性抬升
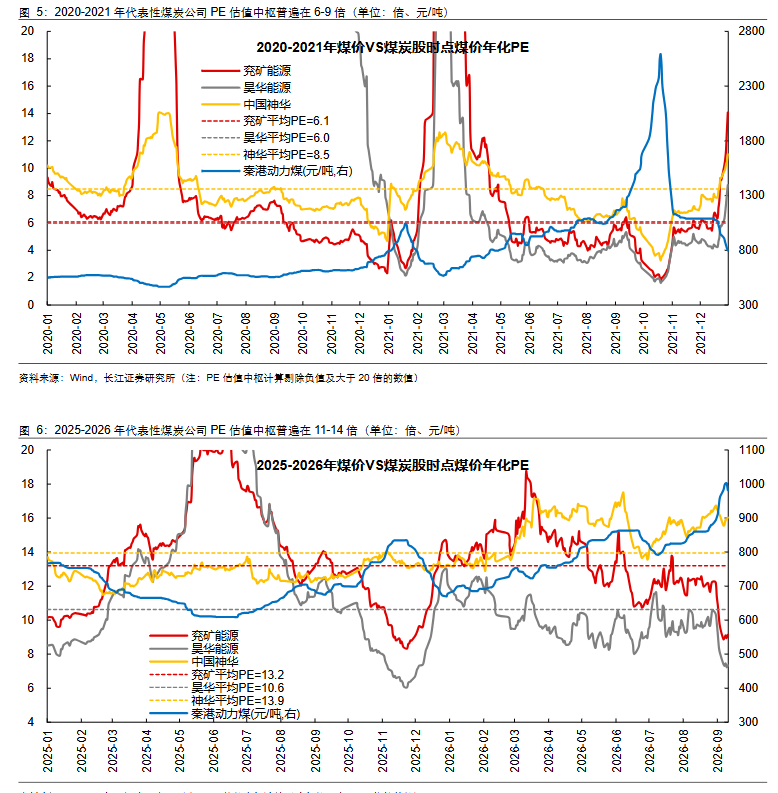
简单复刻2021年的股价弹性会低估另一层变化——估值。2020-2021年上行周期中,按时点煤价计算年化PE,中国神华、兖矿能源、昊华能源的估值中枢分别仅8.5倍、6.1倍、6.0倍;而本轮从2025年3-6月股价底部至今,三家的估值中枢分别为13.9倍、13.2倍、10.6倍——板块完成了从"周期折价"向"稳定现金流溢价"的系统性重估。
长江证券归结为三点。一是反内卷及安监常态化下供给弹性收敛,周期属性弱化使得企业盈利确定性提升;二是资本开支见顶叠加自由现金流持续改善、分红大幅上行,煤炭股从周期股向高股息红利资产转型;三是利率中枢下移,市场给予稳定现金流资产的确定性溢价提升。
另一个实测规律是,2021年那轮行情里,9月股价高点对应的时点煤价年化PE,与5月初低位煤价计算的年化PE基本相当——非极限涨价通道中,市场通常按稳定PE预期和动态业绩弹性交易股价。
4)业绩弹性怎么算
板块当前合理估值下反映的煤价预期平均在850元/吨左右。若按电厂现金流平衡线对应的1112元/吨计算年化业绩,相较850元/吨仍有平均约40%的弹性;若按1327元/吨计算,弹性超过70%。煤价高位支撑得到强化或进一步上涨,股价有望跟随共振上行。
弹性+量增攻守兼备:兖矿能源、昊华能源、新集能源、力量发展。
龙头稳健成长:陕西煤业、中国神华(H+A)、电投能源、中煤能源。
弹性动力煤标的:华阳股份、山煤国际、晋控煤业。
弹性焦煤标的:潞安环能、
研报来源:长江证券,肖勇,S0490516080003,对标2021年,当前煤炭处在什么位置?2026年09月16日