强厄尔尼诺预警逐步形成黑天鹅催化,USDA下修全球玉米产量,库销比压到17.8%,粮价或已进入新一轮中长期上行周期
个股
登海种业 敦煌种业【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
国投证券指出,粮价或已进入新一轮中长期上行周期。9月USDA报告下修全球玉米库销比,且已处于历史低位;四类主要粮食产需关系由上年盈余转为缺口,强厄尔尼诺不断预警正逐步形成黑天鹅催化。关注种子板块,看好敦煌种业、登海种业、康农种业等玉米相关标的。
1)美玉米减产793万吨,全球玉米去库趋势强化
USDA9月供需报告将2026/27年度全球玉米产量预期下调793万吨至12.91亿吨,美国主产区前期高温偏干对单产的影响在本次预测中集中体现。同期全球消费预期虽小幅下修,但供给收缩幅度更大。
期末库存降至2.72亿吨,库销比由17.9%进一步降至17.8%,全球去库趋势进一步强化。
国内方面,农业农村部9月预测显示,2026/27年度玉米产需缺口预计为565万吨,维持产不足需格局。全球库存持续去化对价格形成支撑,国内新粮集中上市或带来阶段性压力,但玉米价格进一步下行的空间有望逐步收窄。
2)美豆出口预期上修,低库存对价格形成支撑
USDA9月小幅上调2026/27年度全球大豆产量预测,但8月底以来美国对中国等市场的出口销售明显改善,USDA同步上调美豆出口预期,新增供应基本被需求增长消化,美豆期末库存进一步回落。
9月全球大豆库销比降至19.6%,低库存叠加出口改善,对美豆价格构成支撑。
往后看,南美新作增产预期和国内阶段性进口供应充裕仍限制价格上行空间,后续需重点关注美国出口兑现情况及南美播种期天气变化。
3)美棉连续减产,中国棉花缺口扩大至850万包
USDA9月继续下调2026/27年度美棉产量预期41万包,德州等主产区夏作物状况偏弱,美棉期末库存同步下修至360万包。全球棉花月度库销比维持41.8%,中期供需仍趋收紧。
中国2026/27年度棉花产需缺口预计维持850万包,较上年580万包明显扩大,供给端收缩对棉价形成底部支撑。
需要留意的是,当前纺织终端需求恢复仍偏温和,新棉集中上市亦可能带来阶段性压力。
4)稻麦库存回升只是缓和,同比供需依然偏紧
澳大利亚冬季及时降雨、加拿大部分主产区水分条件改善,推动USDA9月上调2026/27年度全球小麦产量预期313万吨至8.22亿吨,期末库存同步增加,库销比升至26.6%。但同比来看库销比仍在下降,本月更多体现为前期偏紧预期的缓和,而非供需转向明显宽松。
水稻方面,印度西南季风偏弱拖累播种及单产预期,全球水稻产量预期下调342万吨,但印度前期高库存推动全球期初库存明显上修并形成对冲,库销比环比升至32.7%。同比来看,全球水稻库存和库销比仍低于上一年度,中期供需依旧偏紧。
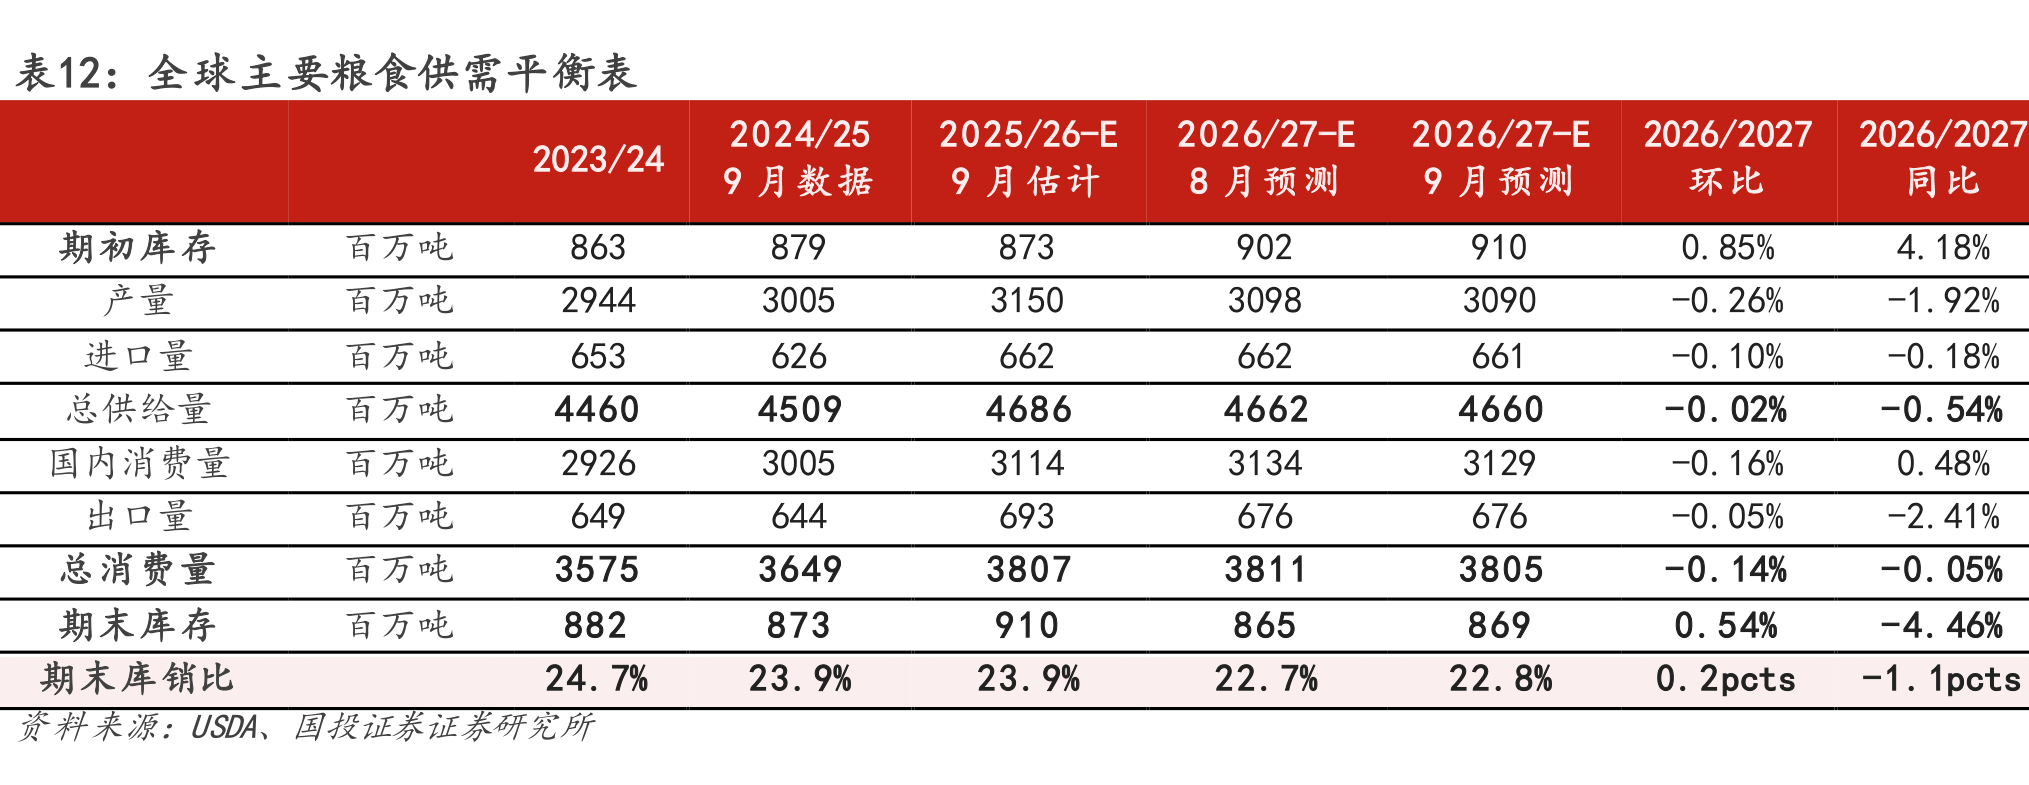
合计玉米、大豆、小麦和水稻来看,USDA9月将2026/27年度全球粮食产量预测下调约800万吨至30.89亿吨,供给下修幅度大于消费,产需缺口进一步扩大。
同比来看,全球粮食产量下降约1.92%而消费量增长约0.48%,产需关系由上一年度的盈余转为缺口。
环比来看,受水稻期初库存上修带动,四类粮食合计期末库存回升至8.69亿吨、库销比22.8%,但同比仍处下降通道,整体供需偏紧格局未改。
低库存、高油价叠加强厄尔尼诺预警逐步形成黑天鹅催化,粮价或已进入新一轮中长期上行周期。
研报来源:国投证券,熊承慧,S1450526040001,USDA全球农产品供需报告点评。2026年9月16日