外资看不上的“小业务”正被AI拉爆,在手订单超6万台,认证打通北美,国产液冷泵卡位AI心脏
个股
飞龙股份 大元泵业【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
长江证券指出,液冷泵是CDU的动力核心,对密封、寿命、调速与介质兼容的要求全面超出传统水泵,属于被重新定义的高门槛精密部件。政策约束由PUE数值门槛下沉至技术路线,云厂商资本开支高增,单柜功率突破风冷经济边界,液冷渗透正在加速,内资泵企凭先发身位与成本优势卡位。关注飞龙股份、大元泵业、美湖股份。
1)密封寿命调速介质全改写,液冷泵不是水泵平移
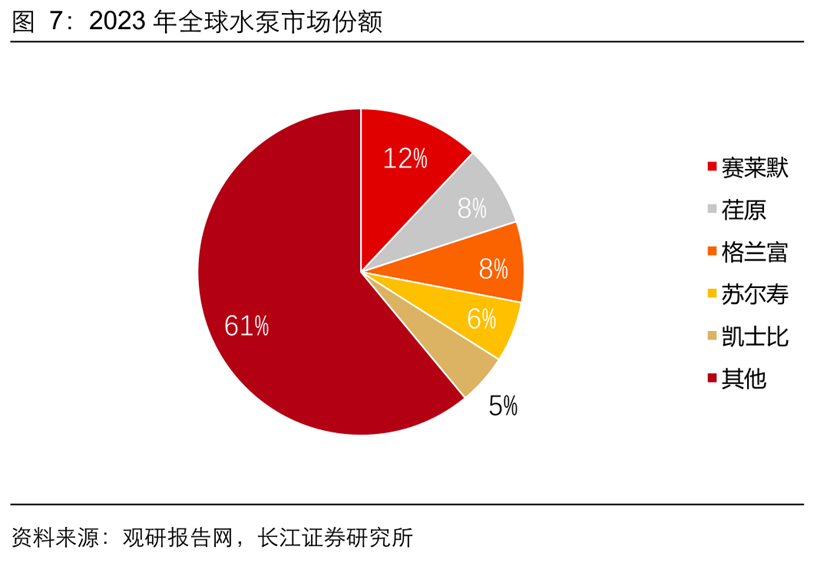
水泵本是总量大、增速稳的成熟工业品,2025年全球规模突破780亿美元、国内产值2180亿元,全球CR5近40%由赛莱默、荏原、格兰富、苏尔寿、凯士比等海外流体集团主导,国内CR10仅约15%。
液冷系统直接连着高价值算力设备,冷却液一旦泄漏,损失的可能是整柜服务器与中断的算力任务。传统机械泵靠轴封挡漏,屏蔽泵则把最容易漏的转轴整个封死在壳里,以静密封替代动态轴封,从结构上消除泄漏点。行业标准同时要求机架式CDU循环泵L10寿命不低于30000小时,所以液冷泵并非传统水泵的简单平移,而是在密封可靠性、长期寿命、精准调速、介质兼容与环境适应五个维度被重新定义,技术路线正向高性能电子屏蔽泵收敛。
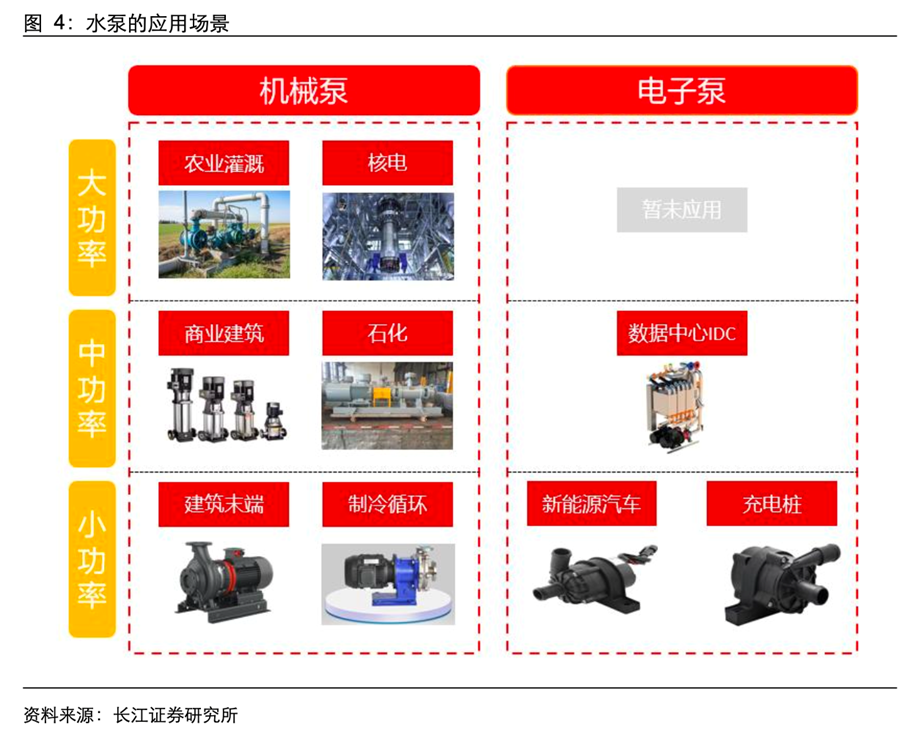
需求沿大小两条线扩张。大泵随单柜功率上行形成22kW、37kW主力规格,并向更高功率与氟化液泵延伸;小泵由GPU冷板向CPU、微通道、光模块及端侧压电微泵拓展。
2)机柜功率涨到风扇吹不动,液冷从选配变刚需
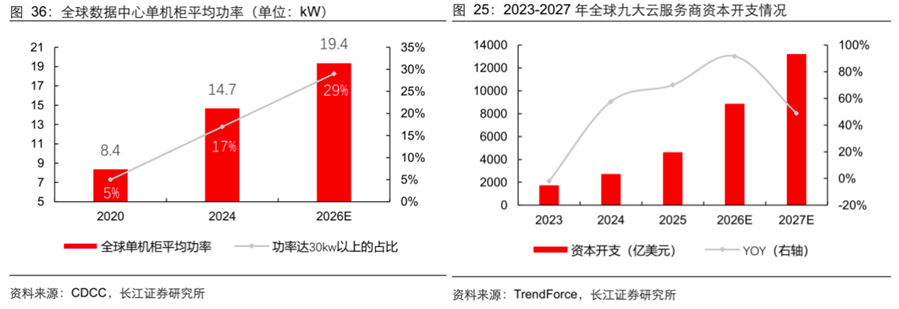
液冷替代风冷的核心变量是单柜功率。全球数据中心单机柜平均功率正沿上行曲线快速抬升,机柜功率涨到风扇吹不动了:工程实践中,传统风冷方案在20kW附近进入工程经济边界。英伟达GB200NVL72单柜功率约120kW,已达传统风冷经济边界的约六倍,散热方案切换由成本优化问题变为高密算力部署的必要条件。
海外头部云厂商资本开支进入加速上行周期,预计同比接近翻倍;国内运营商总投资收缩但算力投入占比持续提升,液冷受益的确定性并未削弱。散热龙头Vertiv在手订单升至150亿美元,台系散热大厂接单可见度已延伸至2029年,产业景气度在订单端持续得到确认。
3)泵随高功率机柜走,液冷水泵百亿市场三年成型
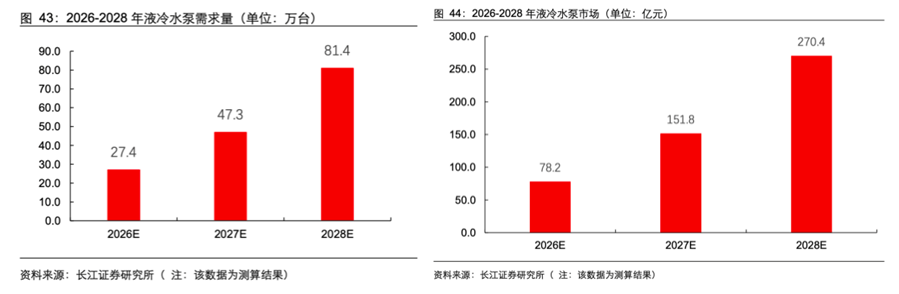
液冷水泵的需求锚点不是数据中心机架总量,而是高功率AI机柜规模。沿“芯片出货→机柜→液冷渗透→CDU配置→循环泵需求”的路径自下而上测算,基准情景下,2026年至2028年全球液冷水泵需求分别为27.4万台、47.3万台、81.4万台,对应市场空间78.2亿元、151.8亿元、270.4亿元,复合增速88.8%。
分阵营看,海外ASIC阵营贡献近半份额,英伟达阵营增长来自Rubin与RubinUltra的高功率密度,国内阵营受益于国产GPU放量。
4)外资误判让出定义权,内资凭场景与成本卡位先发
以百亿量级的液冷水泵空间对照5683亿元的全球水泵总盘,占比仅约2%。对产品线覆盖广泛、份额稳固的海外流体集团而言,这一体量难以获得优先资源配置,问题并非看不见液冷,而是投入产出比不足以支撑专门的产品线与产能建设。外资虽保有存量份额,却在液冷泵的产品定义环节失去先手。
内资的先发身位来自场景迁移与成本根基。国内泵企已在通信基站液冷、储能液冷与全液冷超充场景完成长周期验证,这些场景同为泵驱动的闭环二次侧回路,与数据中心CDU高度同源。成本端价值集中于电机与永磁材料,中国在铜加工、硅钢、稀土永磁及微特电机领域供应链完整,国内投入已由机会型尝试转向体系化布局。
5)核心公司
飞龙股份:产品覆盖13W至80kW并形成节点冷却、侧挂式、机架式及行级CDU泵体系,中报首次量化披露液冷在手订单超6万台,已绑定英维克、维谛、台达等超四十家系统集成商与CDU厂商,并取得UL美加双认证。
大元泵业:深耕屏蔽泵三十余年,子公司合肥新沪的电子屏蔽泵以无轴封全密闭结构契合CDU二次侧无泄漏需求,目前处于客户导入阶段。
美湖股份:聚焦中大功率泵类产品,已推出离心泵并募资投入液冷水泵开发,具备向数据中心液冷拓展的流体设计与制造基础。
研报来源:长江证券,高伊楠,S0490517060001,液冷之心,泵启新程。2026年9月16日