从PO指标看船企当前处于历史极低值,新造船价格连续5个月上涨+订单持续增长+毛利率全面抬升,估值修复空间充足
题材
船舶个股
中国船舶 松发股份观点单元(正文分节)
- 第0节从PO指标看船企当前处于历史极低值,新造船价格连续5个月上涨+订单持续增长+毛利率全面抬升,
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
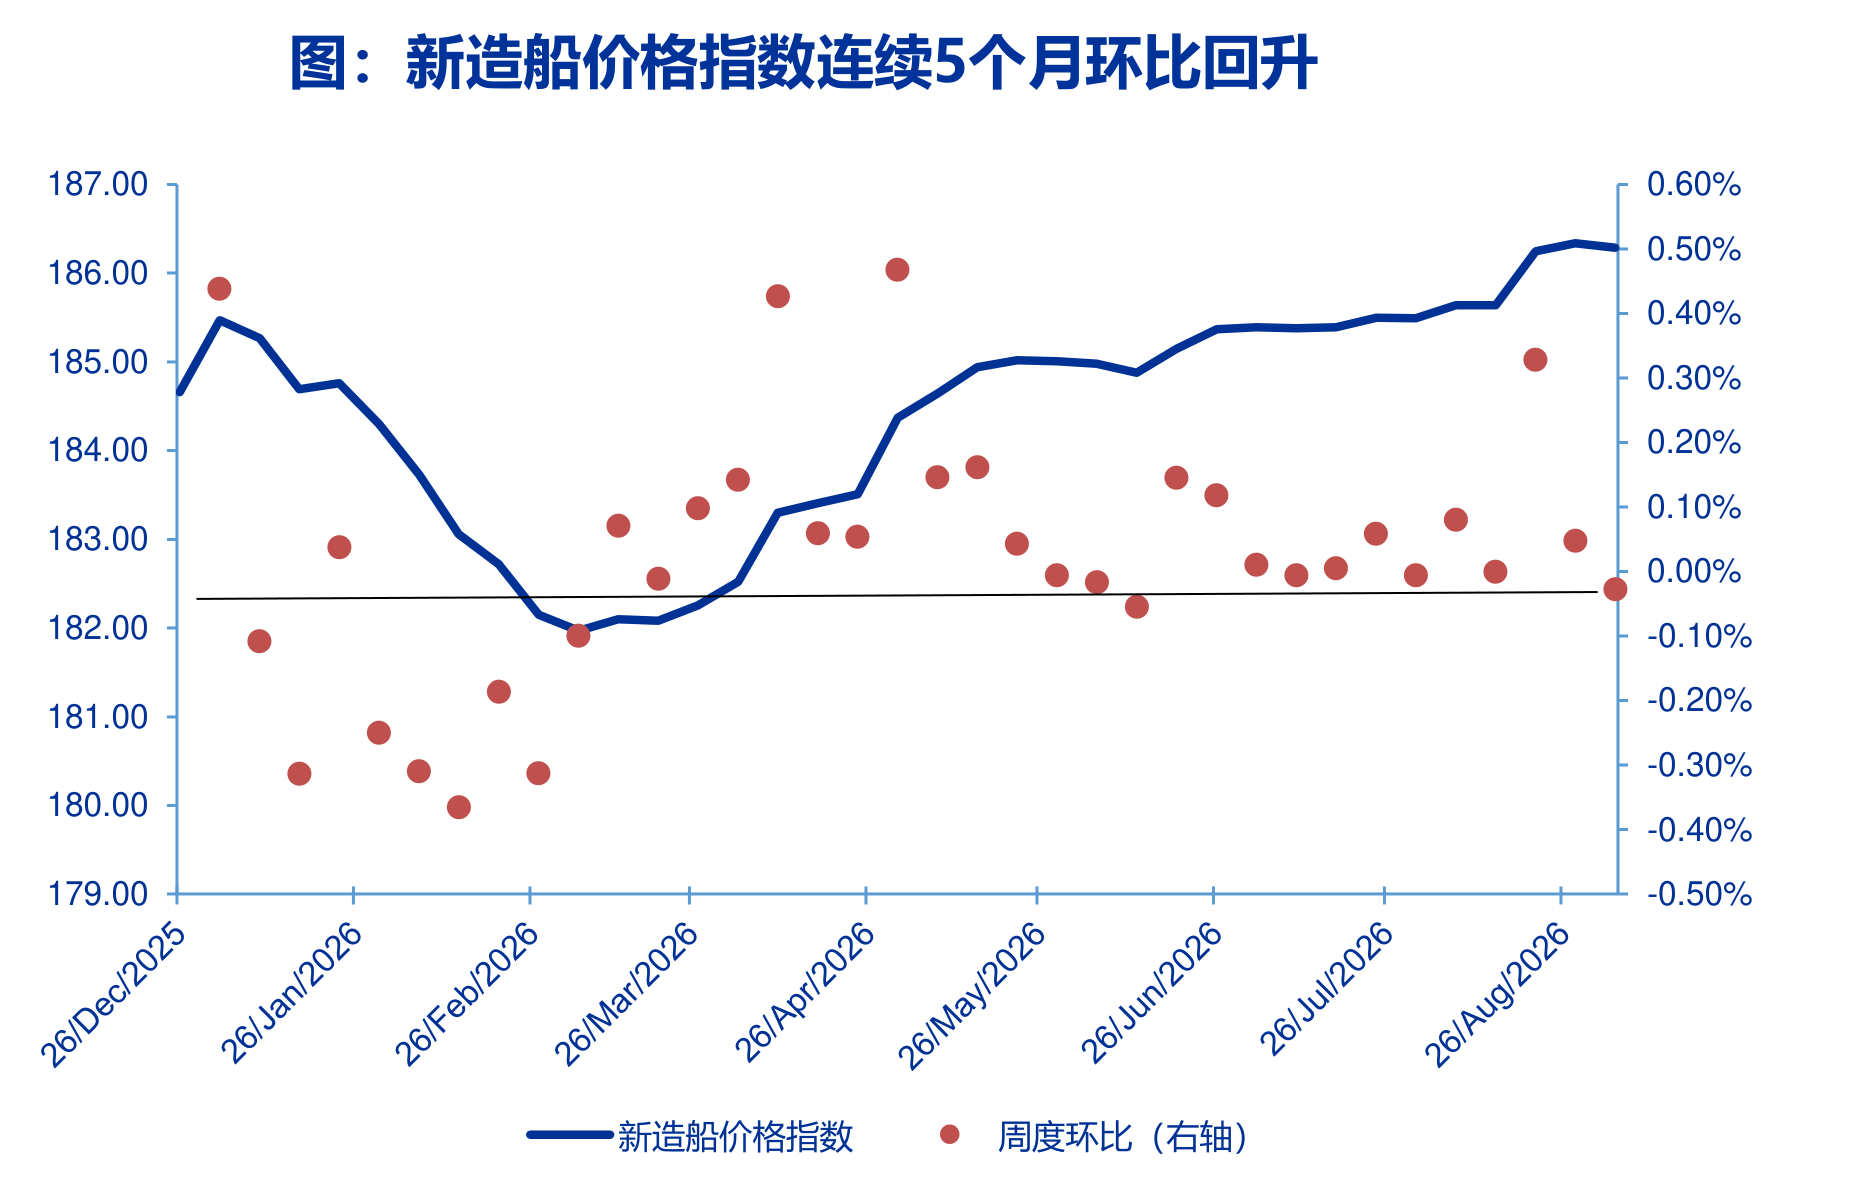
新造船价自4月起连涨5个月,8月指数达186.34点,二手船价连涨19个月同步上行。不同船型共用船厂产能,价格共振向上,中报显示各家造船企业二季度利润均强劲增长,高价订单交付推动利润释放。船舶从下单到交付约需两年,手持订单领先收入确认,PO估值更能反映船企真实成色,从PO倍数看,当前处于历史底部区间,修复空间充足。关注松发股份、中国船舶、中船防务、中国动力、苏美达。
1)新船价连涨5个月,多船型共振向上
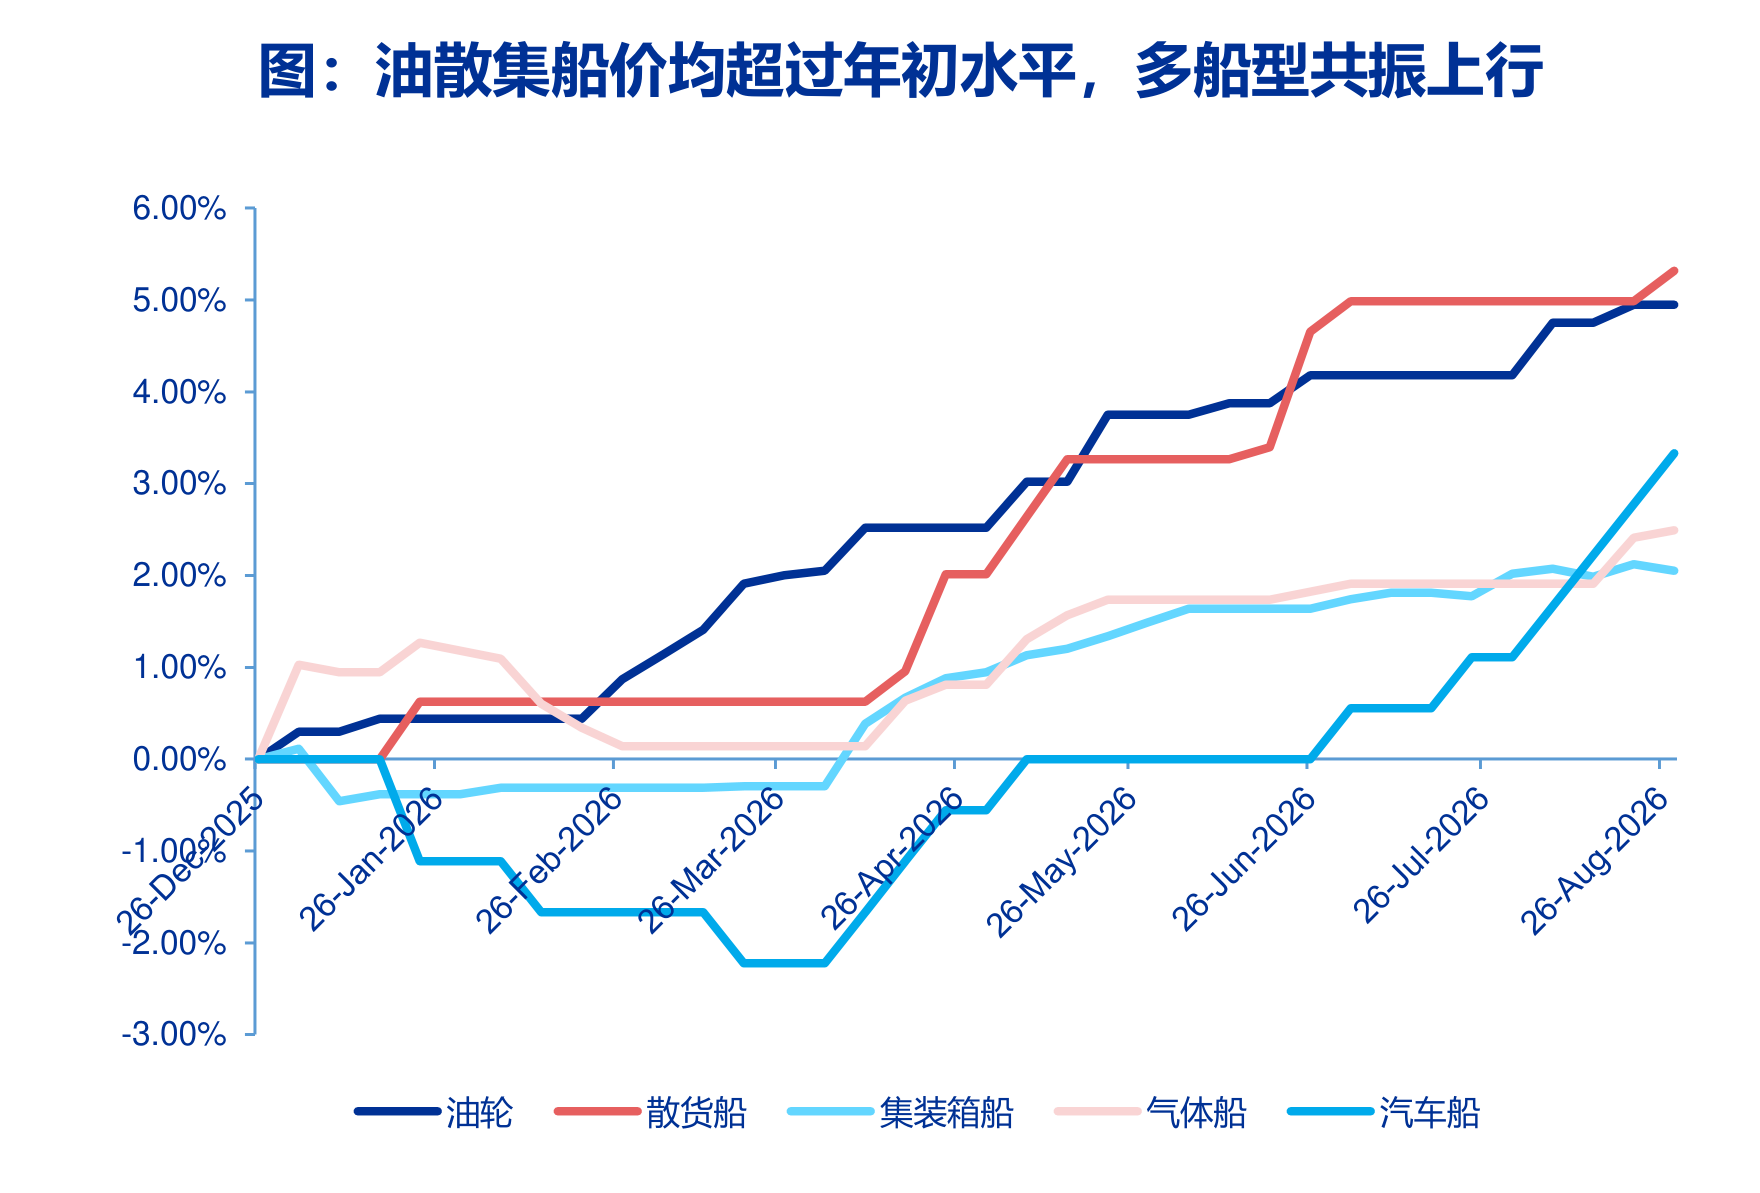
新造船价连续5个月环比上行。8月新造船价格指数达186.34点,环比上涨0.5%,油轮、散货船价格领涨,各船型价格均已超过年初水平。不同船型共用船厂产能,一类船型景气起来,涨价会扩散到其他船型,多船型价格共振向上。
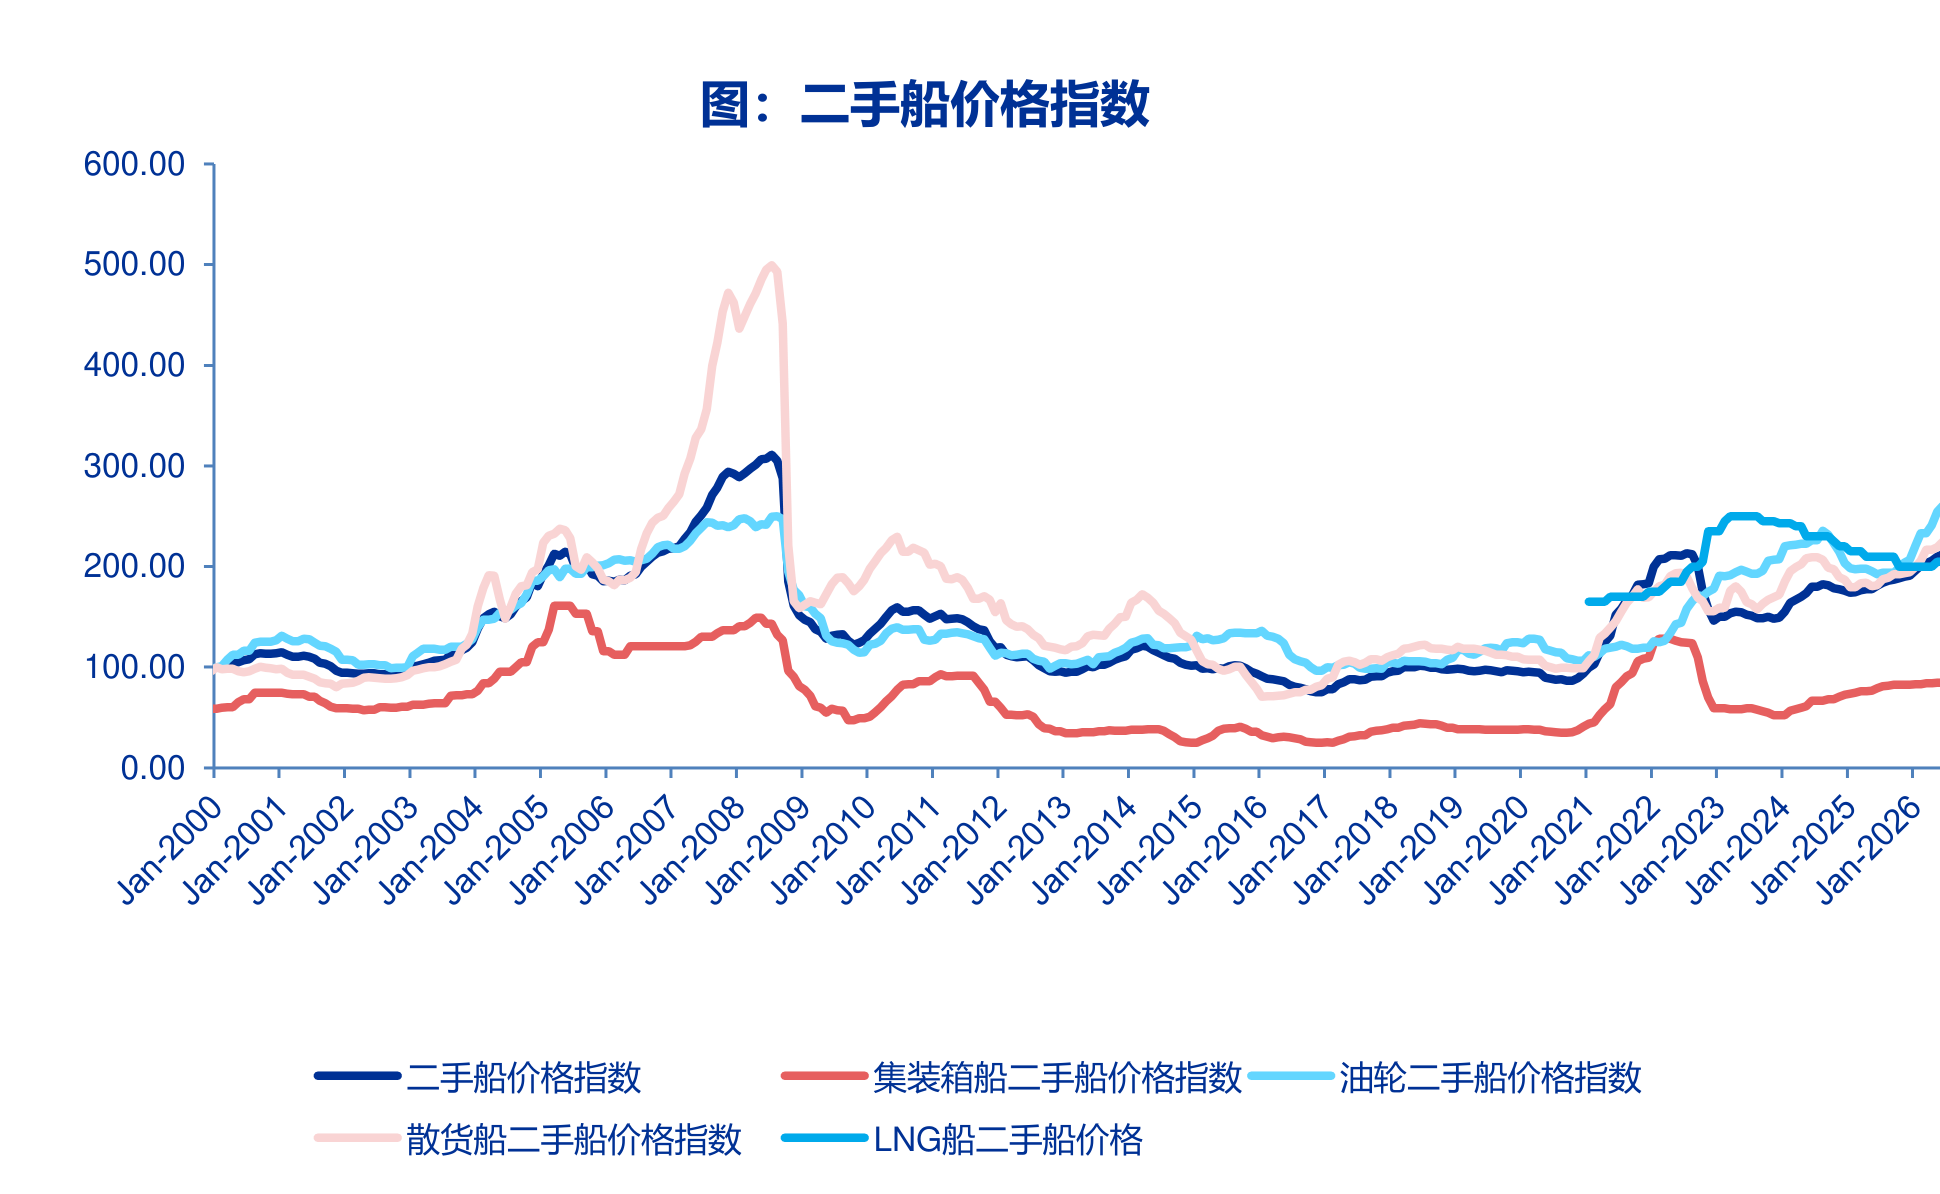
二手船价与新船价同步上行。二手船价格指数达213.96点,环比上涨0.7%,已连续19个月回升,散货船、油轮领涨。
2)订单环比回落是披露节奏,后续有上修预期,油轮需求仍强
8月新签订单初值420万CGT,环比下降29%,但上月初值已上修至595万CGT。月度订单初值受披露节奏与后续补录影响,补录仍可能推动8月订单规模上修。
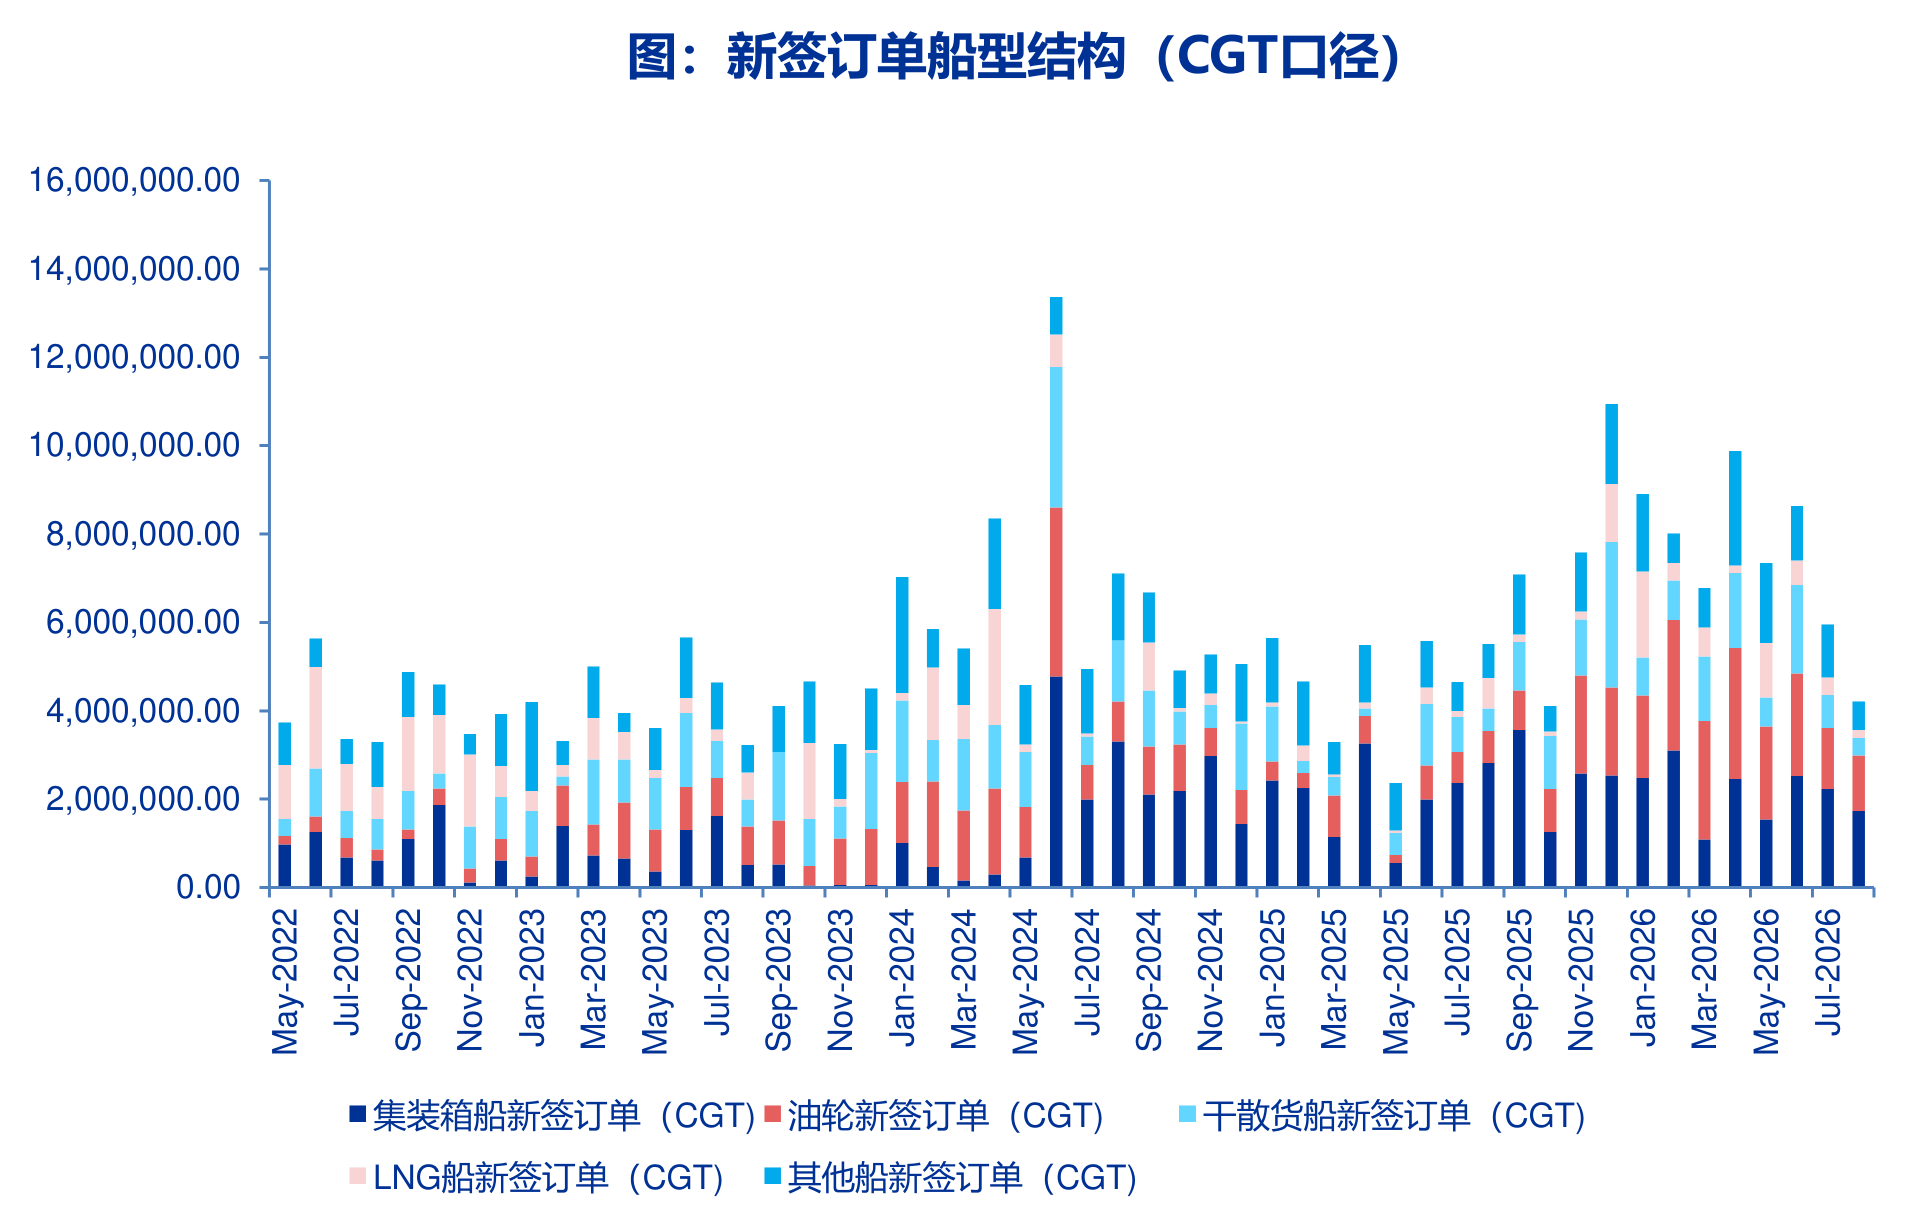
分船型看,集装箱船是当月下单主力;油轮新签订单同比增长76%,高景气船型需求仍较强。分国别看,中国新签订单占全球CGT口径85%,维持首位。
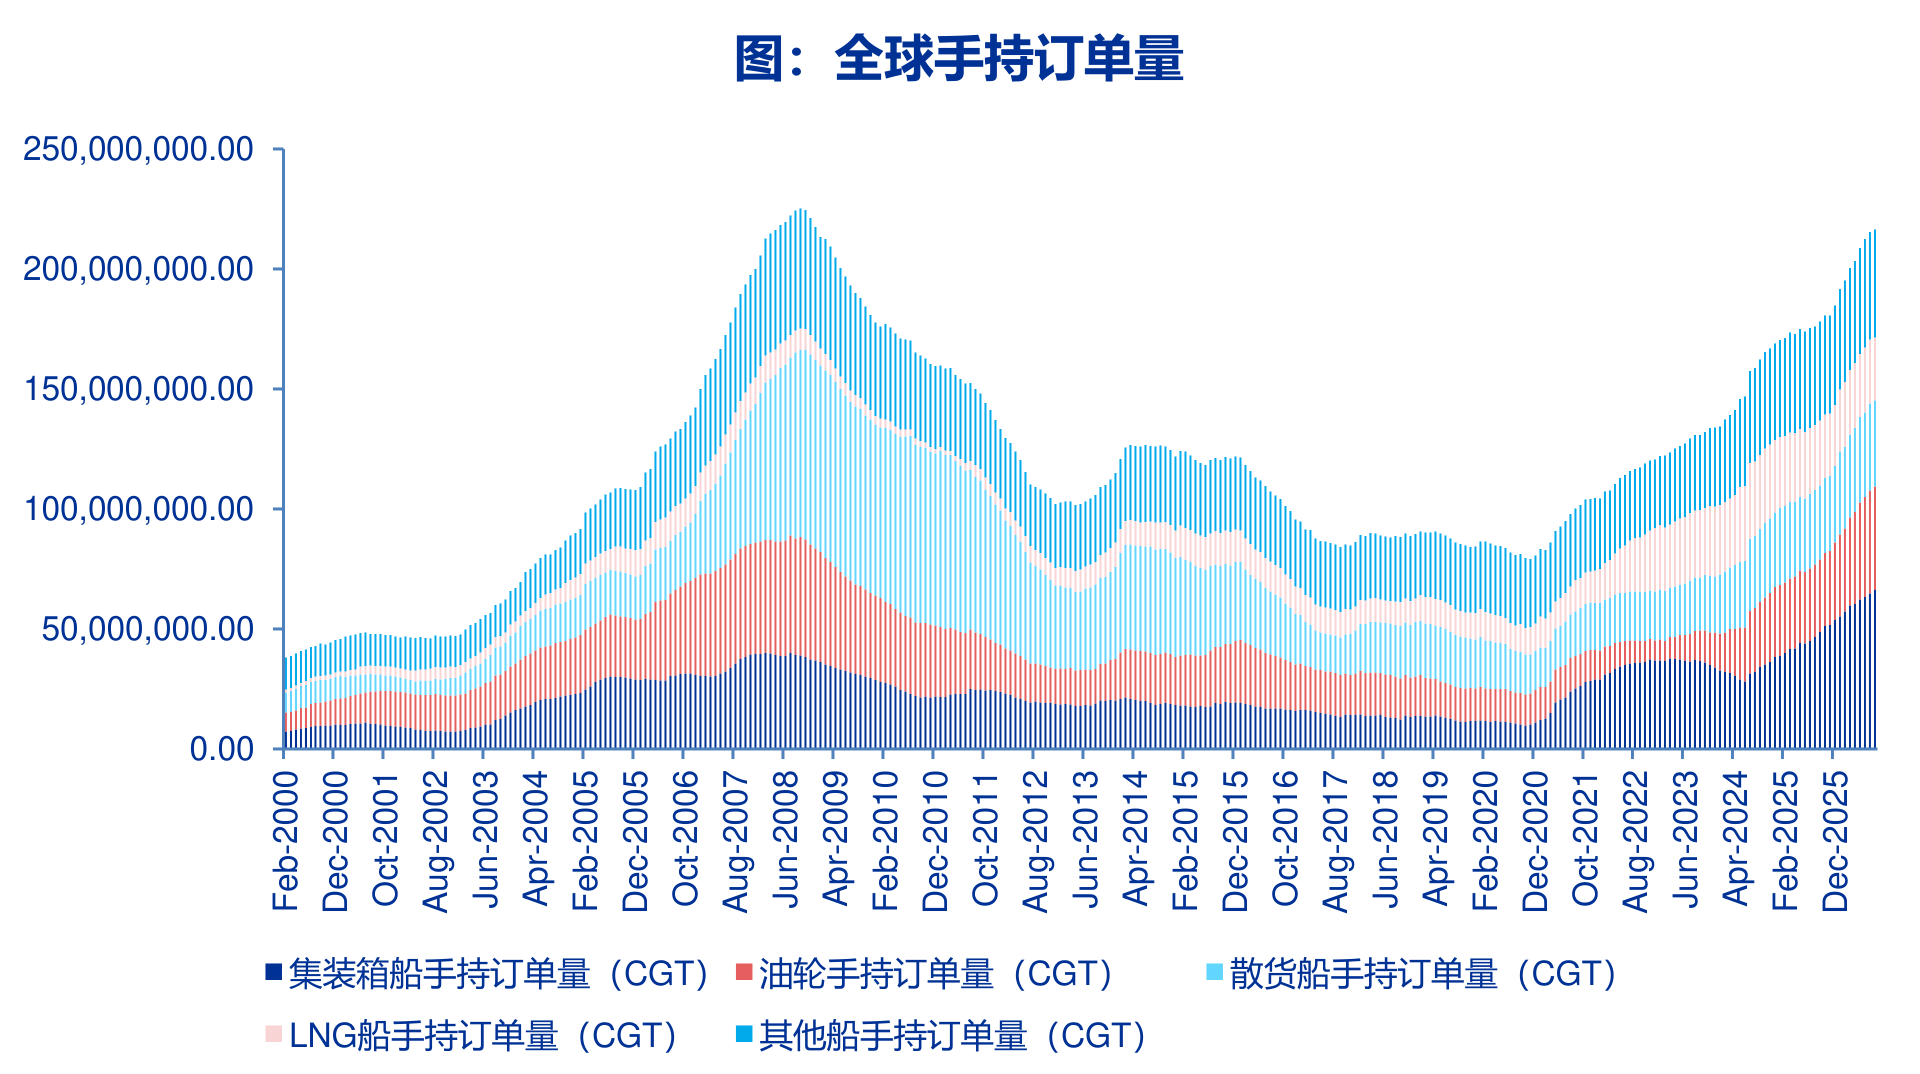
全球手持订单达2.16亿CGT,同比增长23%,手持订单占运力比保持高位。手持订单是船厂已被锁定的未来交付量,占运力比越高,船厂未来两年的生产安排越满。
3)中报验证增长逻辑,高价订单进入交付期
中国船舶26Q2归母净利润51.2亿元,同比增长113.1%。上半年船舶修造及海工毛利率17.2%,较2025全年明显抬升。
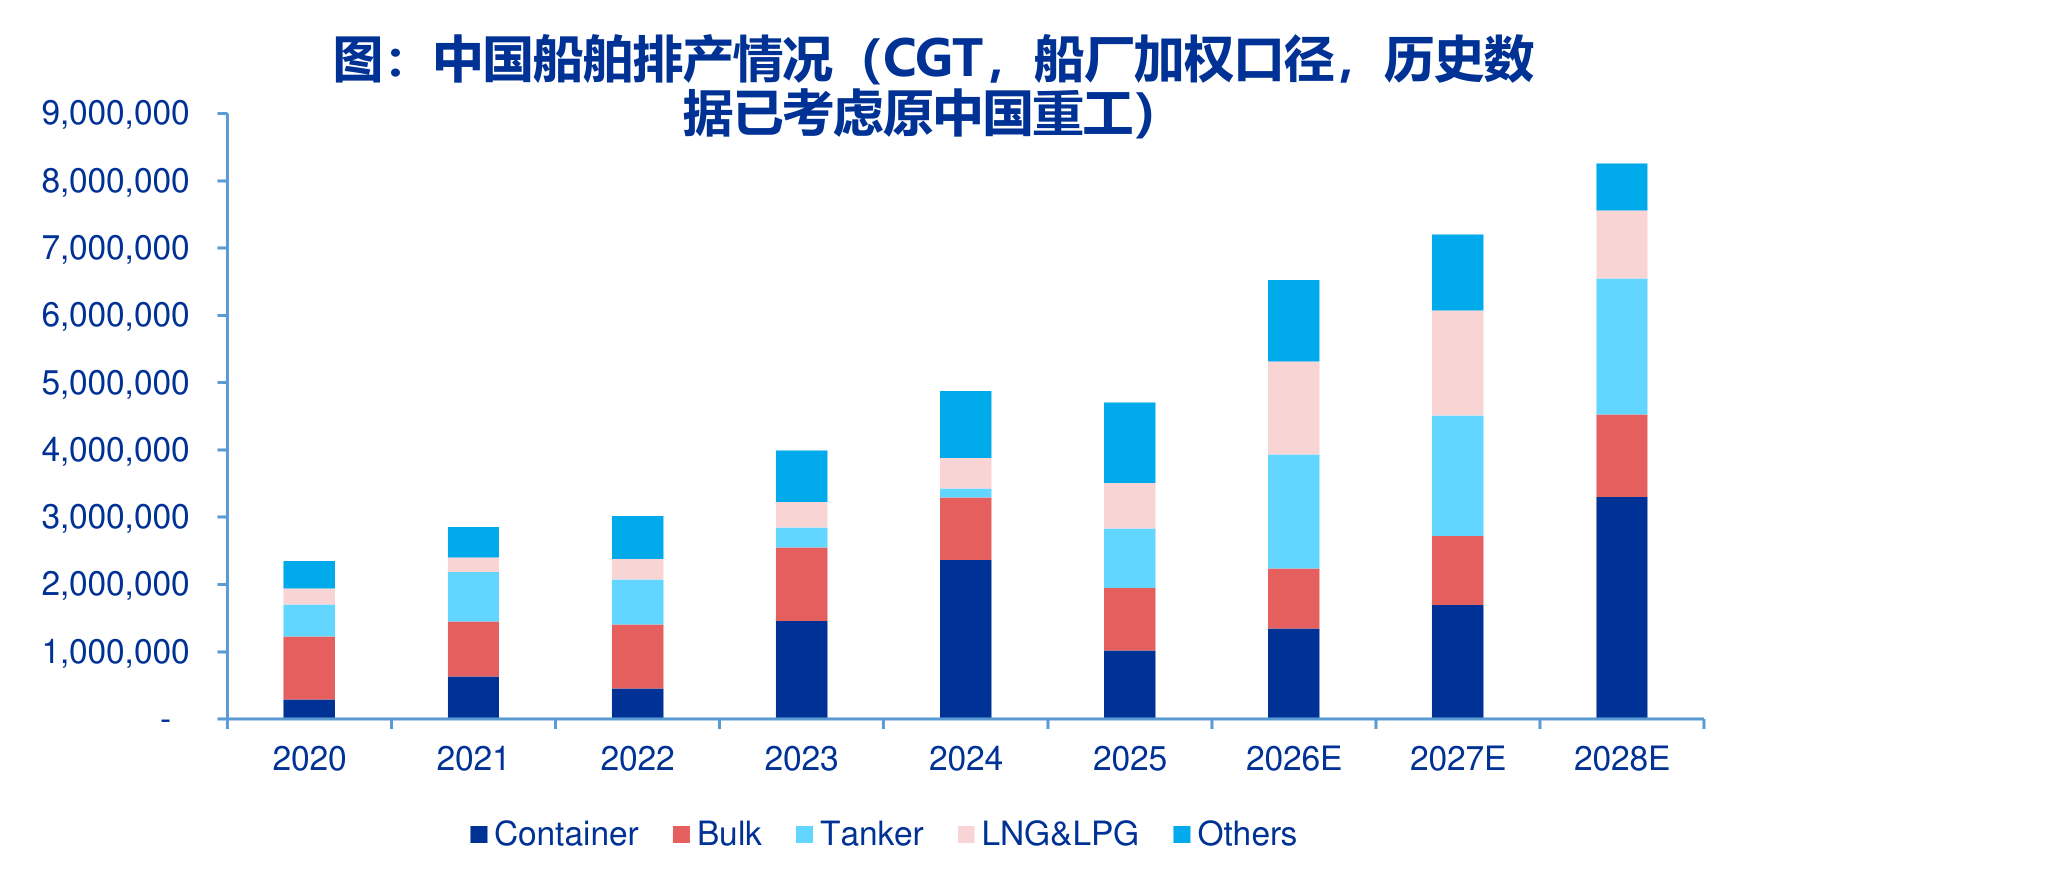
排产方面,公司26-28年排产CGT同比分别增长39%、10%、15%,其中集装箱船占比自26年21%升至28年40%,高附加值船型交付占比持续提升。
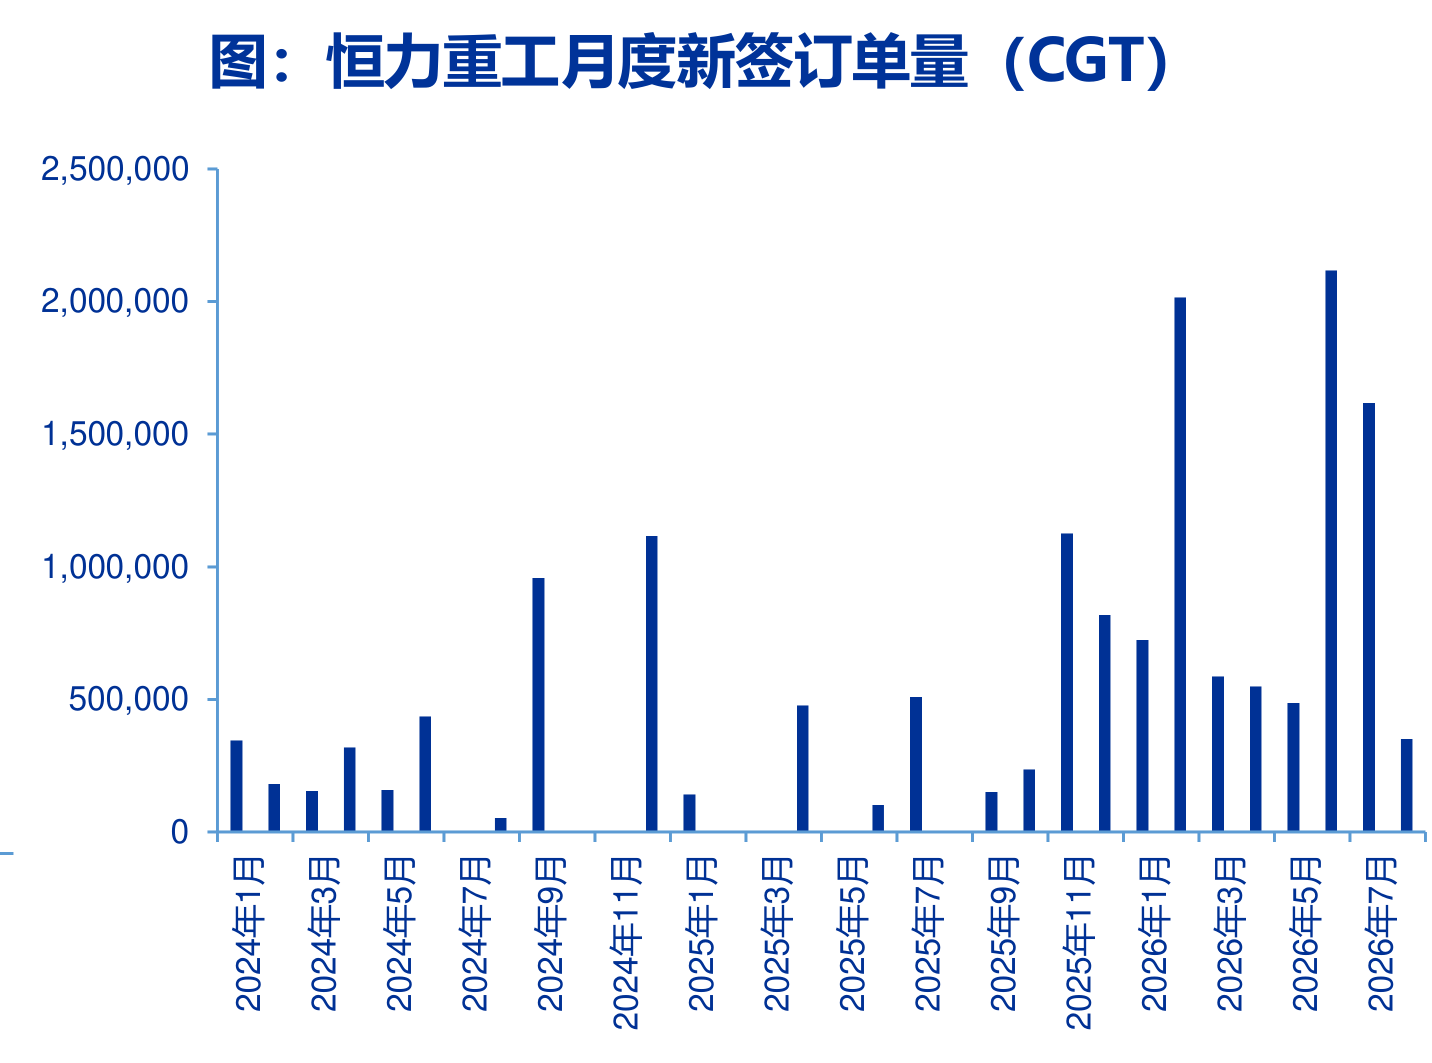
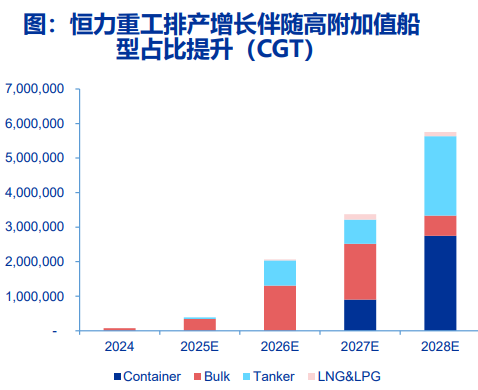
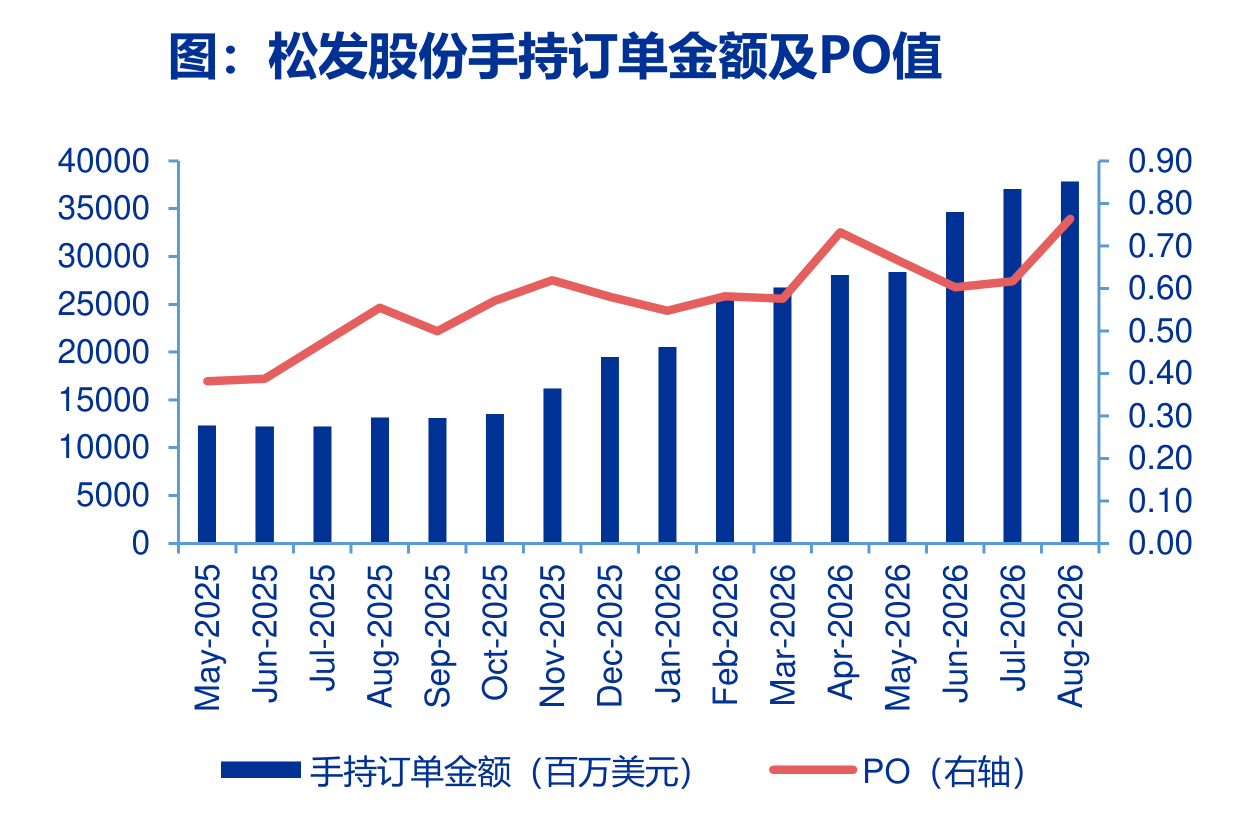
松发股份二季度归母净利润25.2亿元,同比增长277%。高价订单交付推动利润释放,26-28年预计交付量同比+434%/+63%/+71%;散货船排产占比由26年63%降至28年10%,集装箱船占比由0%升至48%,VLCC及大型LNG双燃料集装箱船占比提升。
4)PO估值处周期长底,修复空间充足
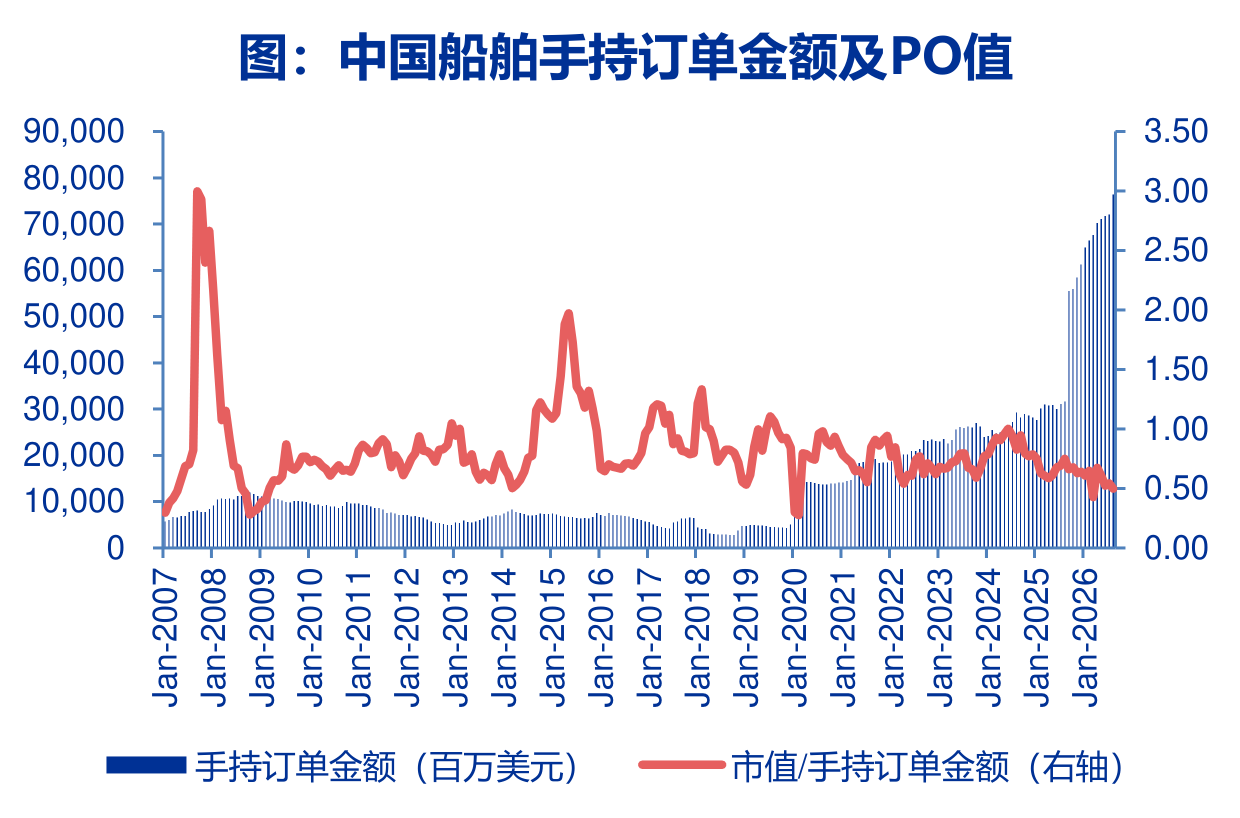
用PE看船企容易失真,PO才是更前瞻的估值指标。船舶从下单到交付约需两年,手持订单金额领先收入确认,当期的高增长要过两年才变成报表利润,相近年份间PE波动较大。
把手持订单金额纳入分母的P/Orderbook(市值/民船手持订单金额)能更及时反映船企未来真实业绩,历史上船企市值与手持订单金额具有强相关性。
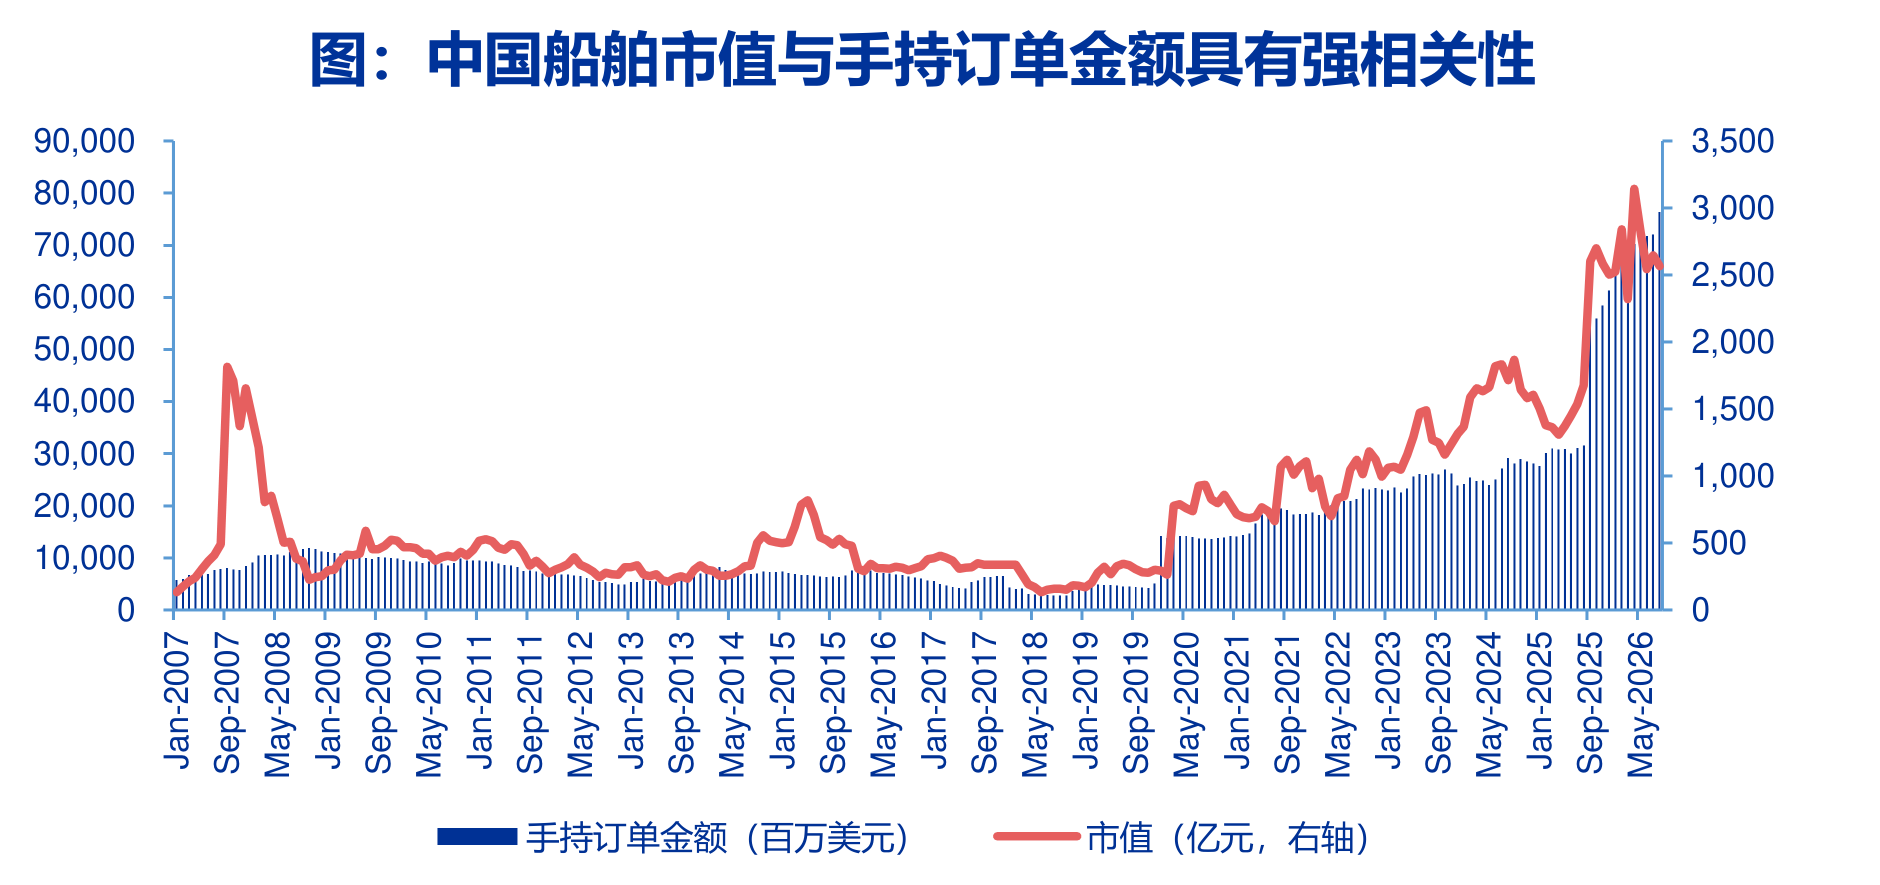
中国船舶当前P/Orderbook仅0.56,处本轮周期波动区间底部(历史在0.4-1.0之间波动);中船防务、松发股份PO分别为0.60(历史在0.5-2.1)、0.78,同样处历史低位。船企PO估值处长周期底部区间,估值修复空间充足。
5)相关标的
松发股份、中国船舶、中船防务、中国动力、苏美达。
研报来源:申万宏源,王晨鉴,A0230525030001,新造船价持续上行,船企中报验证增长逻辑,2026年8月造船月报。2026年9月16日