对日氧化钇出口跌去97.9%接近归零,日本高端氧化锆被原料卡住,国产复合氧化锆迎来自己的六氟化钨时刻
个股
长裕集团 三祥新材【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
稀土出口管制之下,2026年1-7月我国对日氧化钇出口仅14.1吨,同比下降97.9%,接近归零;据爱迪特公告,日本东曹已通知暂停供应齿科氧化锆粉体。需求端,AI数据中心缺电推动SOFC加速放量,三大高端领域复合氧化锆需求2028年将达10238吨,年复合增速约16.3%;供给端锆英砂产量创近15年新低,价格较底部回升18%。关注长裕集团、东方锆业、三祥新材、国瓷材料、爱迪特。
1)对日原料断供,东曹停供高端YSZ粉体
钇稳定氧化锆(YSZ)是氧化锆(ZrO₂)里掺了氧化钇(Y₂O₃)的陶瓷材料。氧化钇是YSZ的关键稳定剂,没有它,纯氧化锆在加热冷却时会发生晶型转变导致材料开裂,做不出特种陶瓷制件。
2025年4月起,我国将氧化钇等中重稀土相关物项纳入出口管制,2026年又进一步收紧对日两用物项出口。海关总署数据显示,2026年1-7月我国对日氧化钇出口仅14.1吨,同比下降97.9%,接近归零。
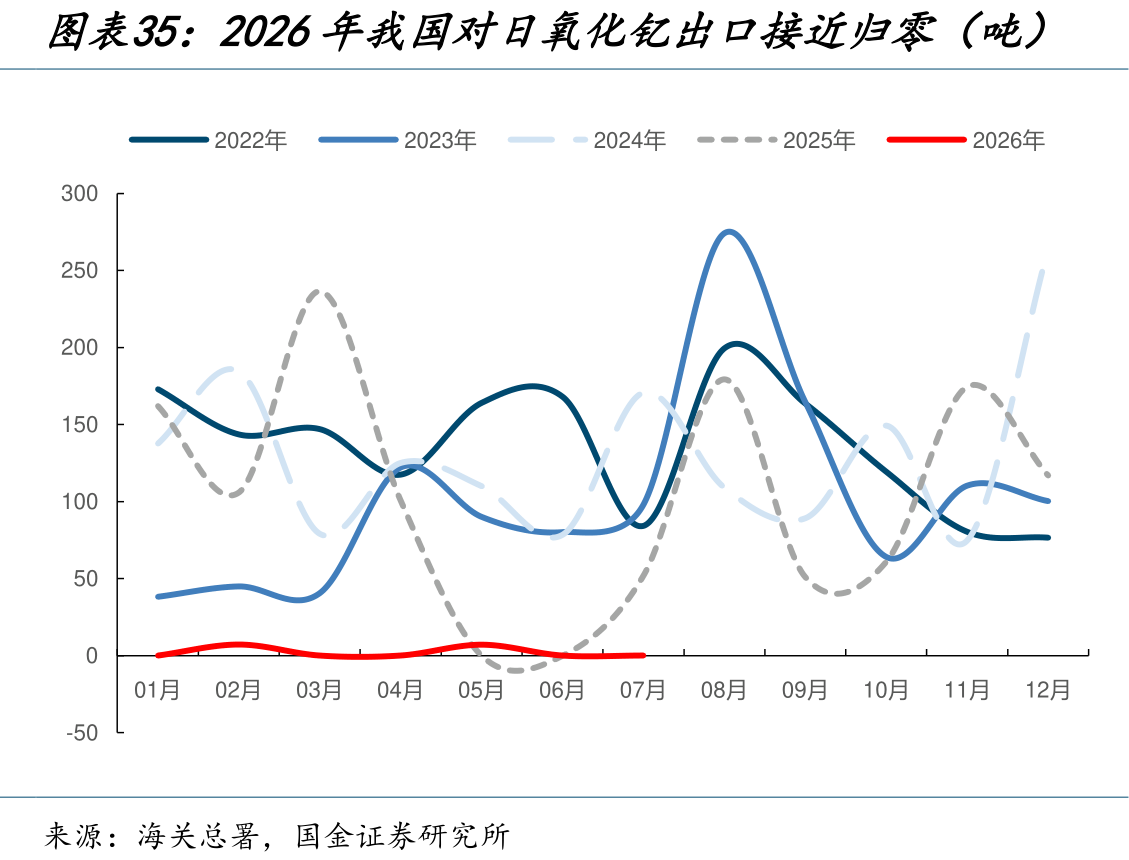
日本的氧化钇几乎全部来自中国。据日本财务省数据,2025年日本氧化钇进口中自中国大陆占比达94.2%,且进口总量已大幅收缩。据爱迪特公告,公司已收到日本东曹关于后续暂停供应齿科氧化锆粉体的通知;第一稀元素则在年报中把氧化钇列为面临管制风险的原料,转而增加战略库存,并推出无需稀土的氧化钙稳定氧化锆。
2)海外大矿集体减产,锆英砂价格已回升18%
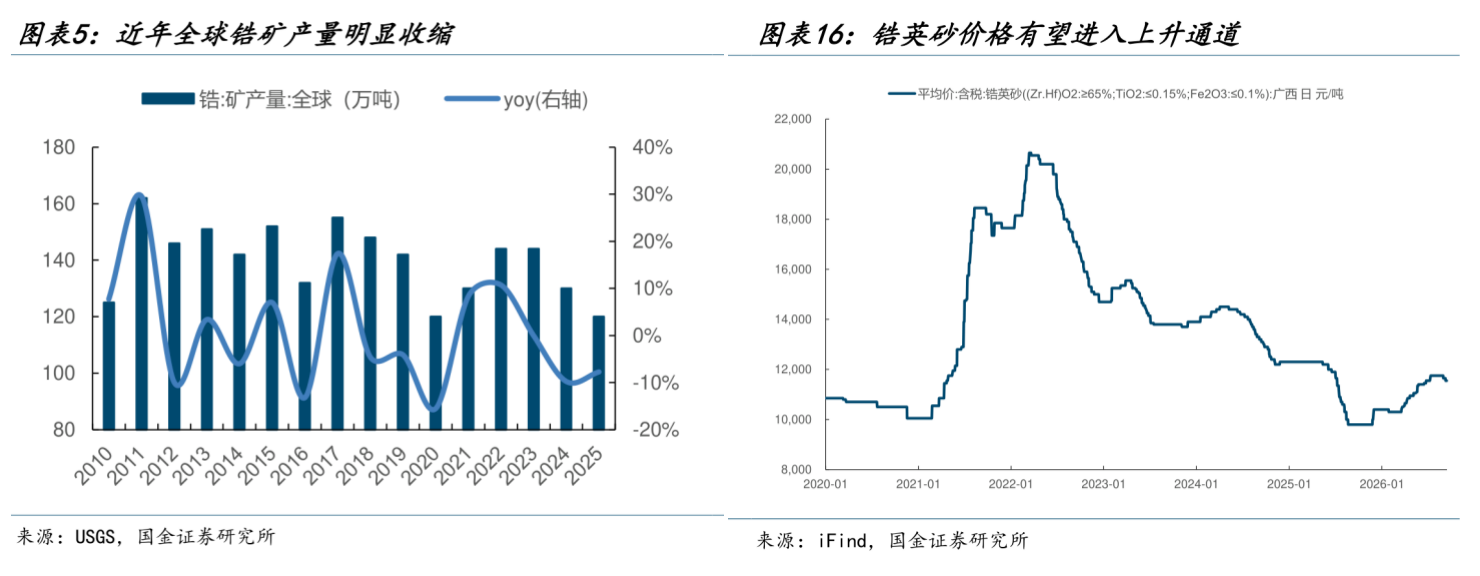
锆英砂是整条锆产业链的起点。全球锆储量高度集中于澳大利亚,锆英砂与钛铁矿等作为联产品共同产出,供给节奏不完全由自身价格决定。据USGS,2025年全球锆矿产量124.3万吨,同比下降3.2%,处于近15年最低点。
减产集中在头部。Iluka受Cataby停产及Balranald爬坡不及预期影响,2026年锆产品产量指引约18万吨,较2025年下降约三分之一;Tronox的Atlas已基本完成爬产,后续增量有限;Rio Tinto的Zulti South预计2028年四季度才启动商业化生产,公司明确该项目并非扩产。减量短期内没有对手接盘。
需求端,光伏玻璃和浮法玻璃企业2026年上半年密集冷修停产,玻璃窑炉拆窑重砌会带来含锆耐火材料的集中采购。供给收缩叠加需求回升,截至2026年9月15日,锆英砂价格回升至1.155万元/吨,较底部回升约18%。
3)AI数据中心把氧化锆变成供电材料
复合氧化锆此前主要用在齿科修复、手机背板这些领域,现在SOFC正在给它叠加算力属性。据测算,SOFC、光纤陶瓷插芯及齿科三大领域复合氧化锆需求2028年将达10238吨,2025-2028年CAGR约16.3%。
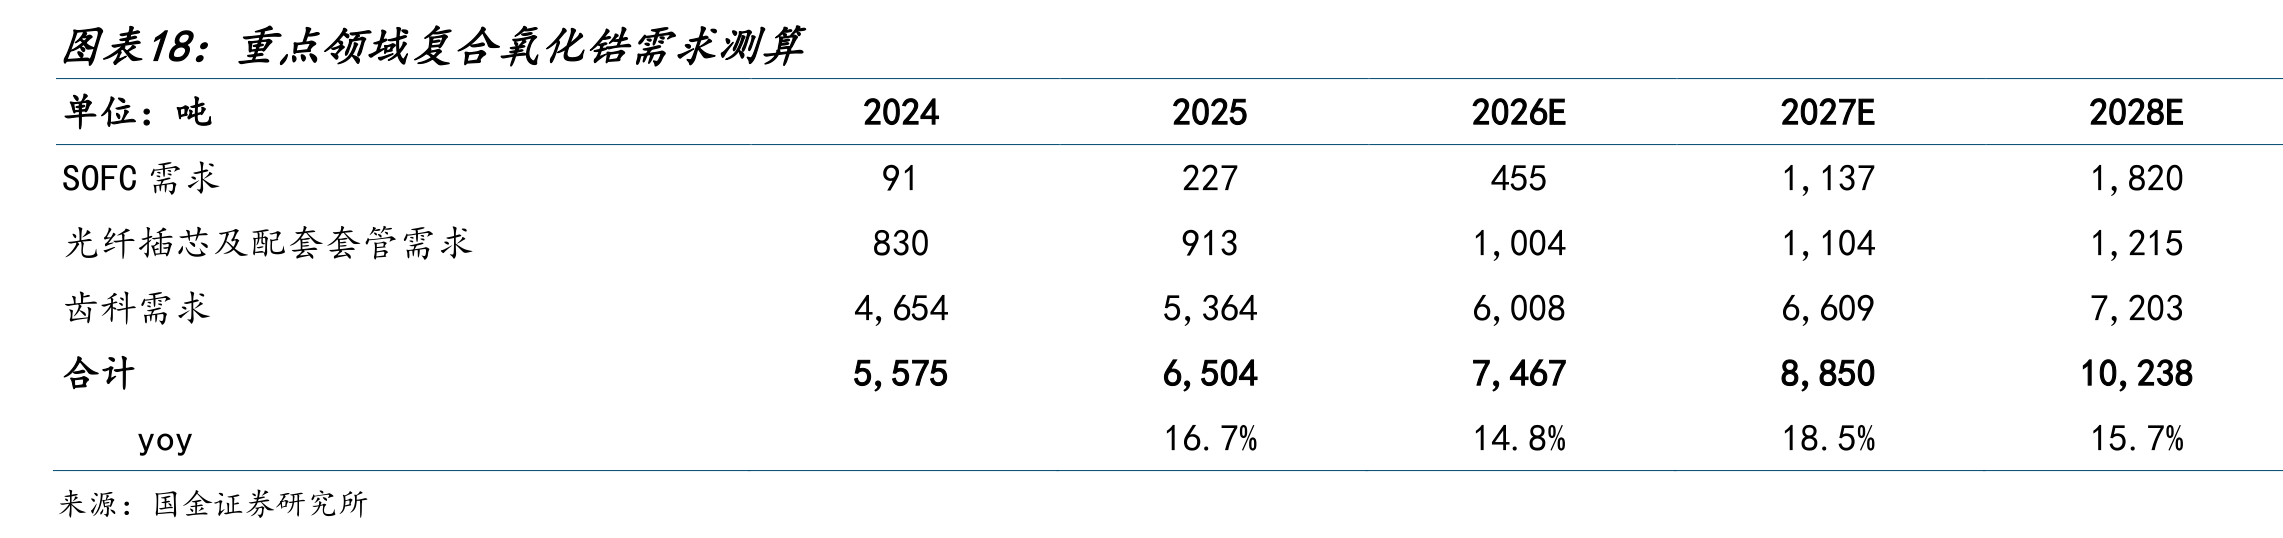
AI数据中心扩张撞上了电网建设速度。据IEA,到2030年全球数据中心用电量将从2024年的415TWh倍增至945TWh,约20%的规划中数据中心项目面临延期风险。现场发电因此成为选项:SOFC发电效率可达约60%,模块化设计建设周期短,据Bloom Energy,公司曾用55天完成向Oracle交付可投运的燃料电池系统。落到用量上,据测算,全球SOFC出货规模有望从2024年的约0.4GW增至2028年的约8GW,对应SOFC领域复合氧化锆需求从2026年的455吨增至2028年的1820吨。
光通信是另一个增量。光纤插芯是光纤连接器里固定光纤的陶瓷小管,AI集群400G、800G到1.6T传输场景的SN等新型连接器继续沿用氧化锆陶瓷插芯,对应需求2028年超过1200吨。MLCC方面,据Samsung披露,AI服务器MLCC用量超过普通服务器10倍,锆系材料作为改性剂和介质材料切入。
4)国内产能接棒,国产化窗口打开
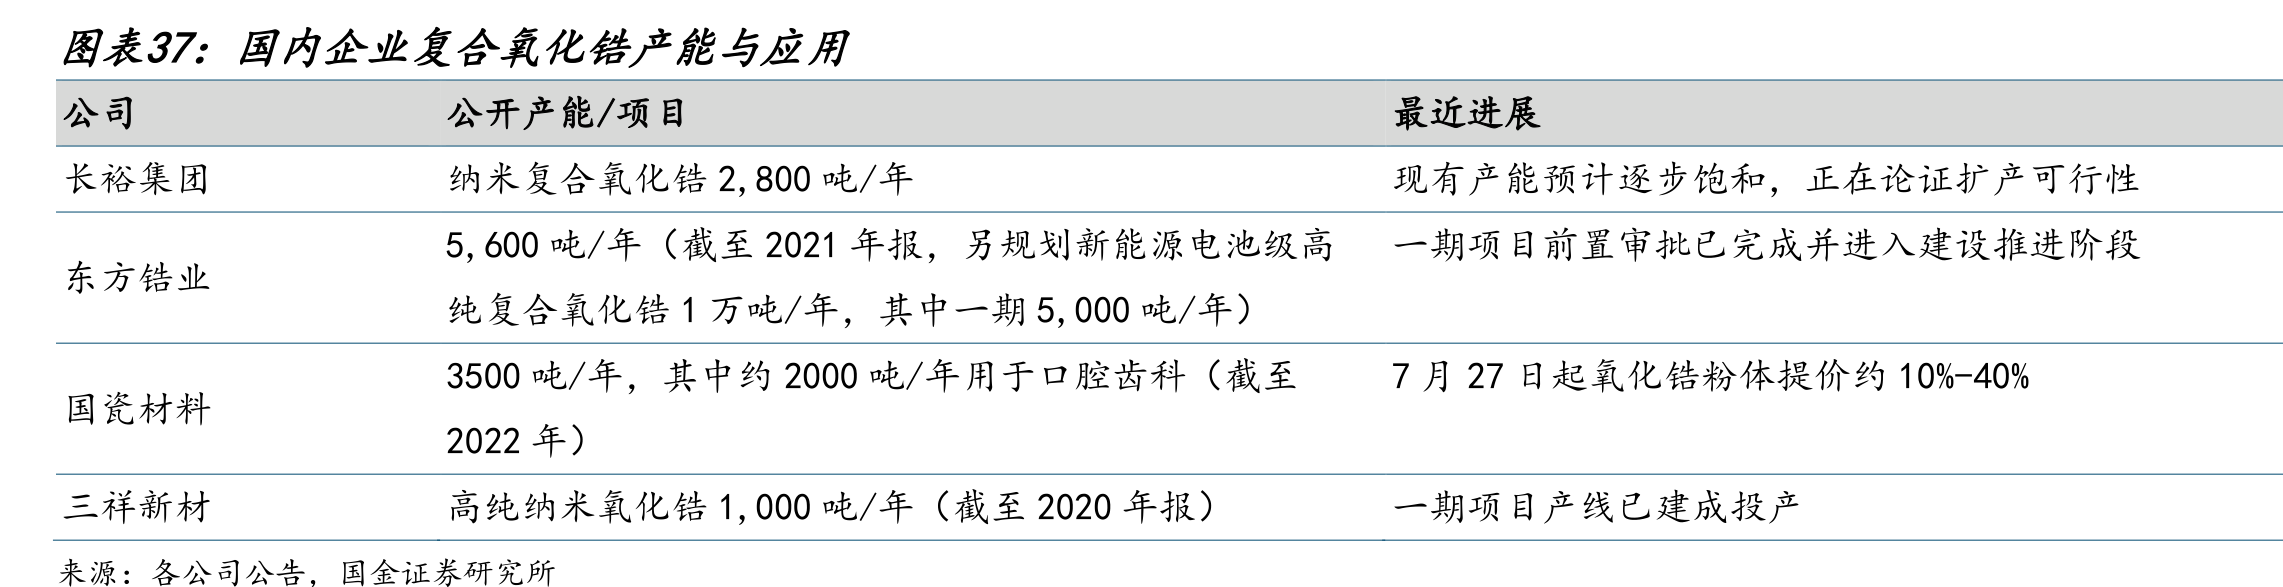
国内复合氧化锆供应体系逐步完善:长裕集团纳米复合氧化锆产能已扩至2800吨/年且仍在论证扩产,东方锆业在5600吨/年复合氧化锆产能之外规划年产1万吨新能源电池级高纯复合氧化锆项目,国瓷材料、三祥新材等同步拥有纳米氧化锆粉体产能。
替代已经落地到订单和价格层面。受原辅材料涨价影响,国瓷材料自2026年7月27日起上调氧化锆粉体售价约10%-40%;爱迪特收到东曹暂停供应通知后,已完成氧化锆粉体国产化替代方案,替代材料通过客户验证,多家核心客户完成产品切换。
相关标的
长裕集团:氧氯化锆产能全球领先,纳米复合氧化锆产能2800吨/年,现有产能预计逐步饱和、正论证扩产可行性;
东方锆业:锆产品谱系齐全,现有复合氧化锆产能5600吨/年,另规划年产1万吨新能源电池级高纯复合氧化锆项目;
三祥新材:海绵锆国内市占率约55%,核级海绵锆进入法马通供应链并签署三年销售框架协议;
国瓷材料:拥有3500吨/年纳米复合氧化锆粉体产能,2026年7月27日起上调氧化锆粉体售价约10%-40%;
爱迪特:口腔修复材料龙头,2025年氧化锆瓷块销量278.2万块,已收到东曹暂停供应通知并完成粉体国产化替代。
研报来源:国金证券,吴晋恺,S1130526010001,“复合氧化锆望迎类六氟化钨时刻”。2026年9月16日