同样是涨价,电子布厚布涨幅回落、薄布越涨越快,这些企业转产薄布后利润弹性将扩大40%-60%
个股
中国巨石 宏和科技【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
9月电子布仍在涨价,厚薄斜率分化。据卓创资讯,华东2116、1080电子布报价环比涨19.7%、18.9%,反超厚布7628的15.4%,薄布供需更紧。设备小型化和高密度互连推动电子布薄型化,2025-2030年极薄布需求复合增速预计达25.3%;而布越薄工艺门槛越高,转产产出折损明显,供给难以跟上。具备稳定量产能力的企业有望受益,关注中国巨石、宏和科技、中材科技、国际复材。
1)薄布涨价反超厚布,涨价斜率还在扩大
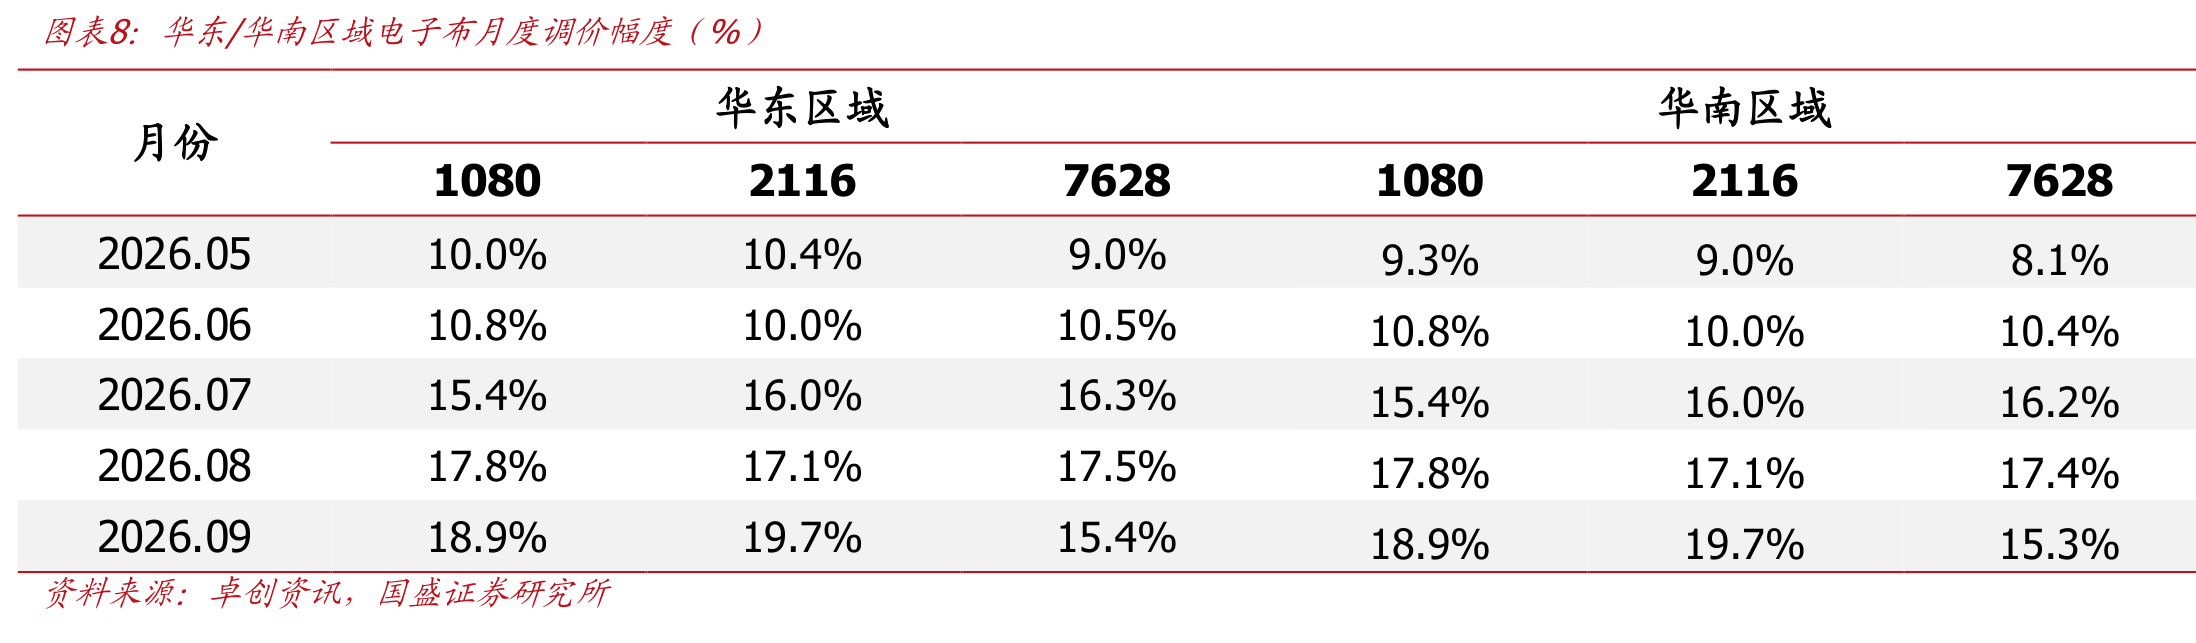
据卓创资讯,华东地区7628、2116、1080电子布9月报价环比分别上涨15.4%、19.7%、18.9%。
这轮普涨延续至今,厚薄两类布的斜率在9月分化了:厚布7628涨幅回落,薄布2116、1080继续走高反超。涨价斜率的边际变化反映供需紧张程度的演变,薄布的供需紧俏度可能仍在加剧。
分化的背后是需求结构和供给门槛的双重差异。
需求端,7628主要面向汽车和家电,行业价格竞争激烈;2116和1080下游还有消费电子和通信设备,这部分客户更看重性能与交付保障,对材料提价的承受能力相对较强。
供给端,厚布是电子布里的入门级材料,技术门槛最低,市场火爆下仿布供给增多,部分缓解了7628的紧张;薄布转产则要面对产出效率和良率的双重损失,制造门槛更高。
2)设备越做越薄,薄布需求增速上台阶
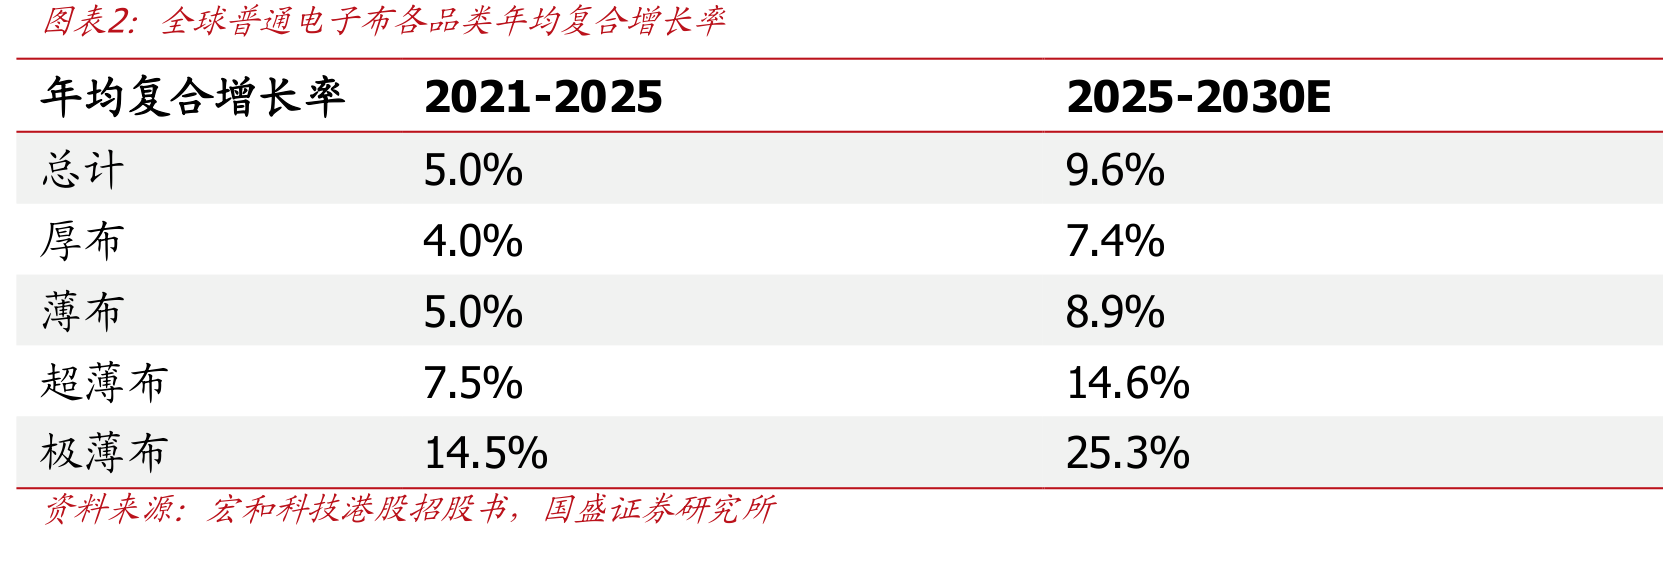
参考沙利文研究,预计未来五年全球普通电子布市场规模年均复合增速升至9.6%,此前五年为5.0%。分品类看,布越薄增速越高,极薄布的复合增速预计达25.3%,是所有品类中最快的一档。
驱动力来自电子设备小型化和电路高密度化。终端设备及芯片封装的内部空间愈发有限,需要在同样层数下压薄绝缘层,玻纤布作为绝缘层的骨架材料厚度随之下降;信号高频化下波长越来越短,也客观要求介质层越来越薄。
此外,AI服务器、交换机中采用混压结构的部分非高速功能层,会给普通电子布带来增量需求。
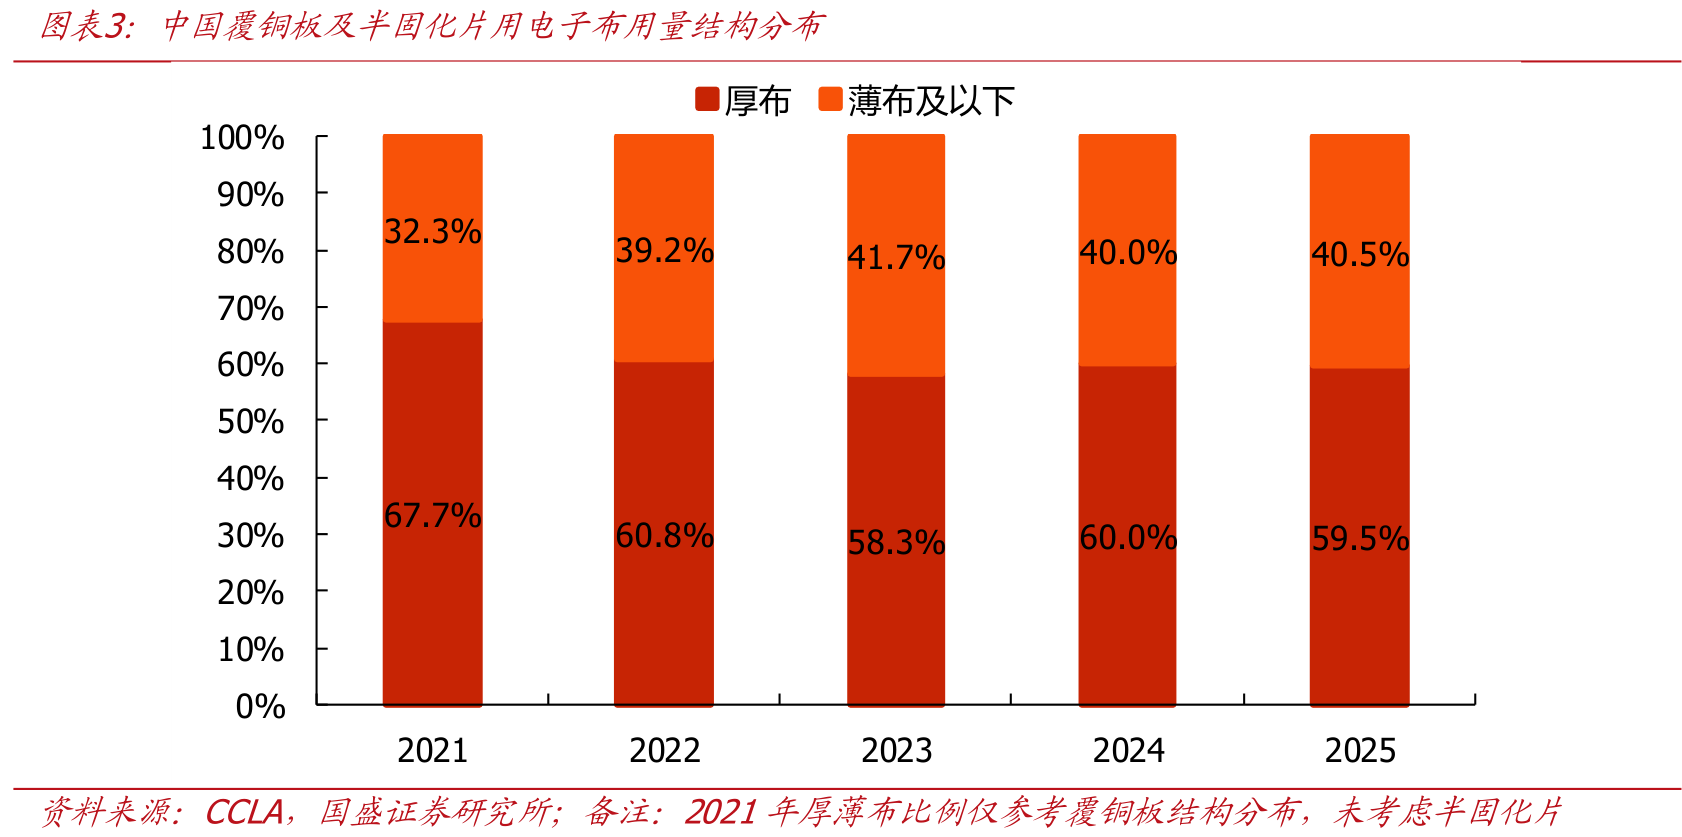
国内市场同样在印证这一趋势,覆铜板及半固化片用电子布中,薄布及以下的用量占比已从32.3%升至40.5%。
3)布越薄纱越细,转产薄布产出可能缩水超三成,供给更紧了
电子布的厚薄与电子纱的粗细一一对应,厚布用单丝直径9微米的粗纱,极薄布用的是4-4.5微米的极细纱。纱线变细后可承受的断裂拉力下降,对于织造端的难度持续提升。
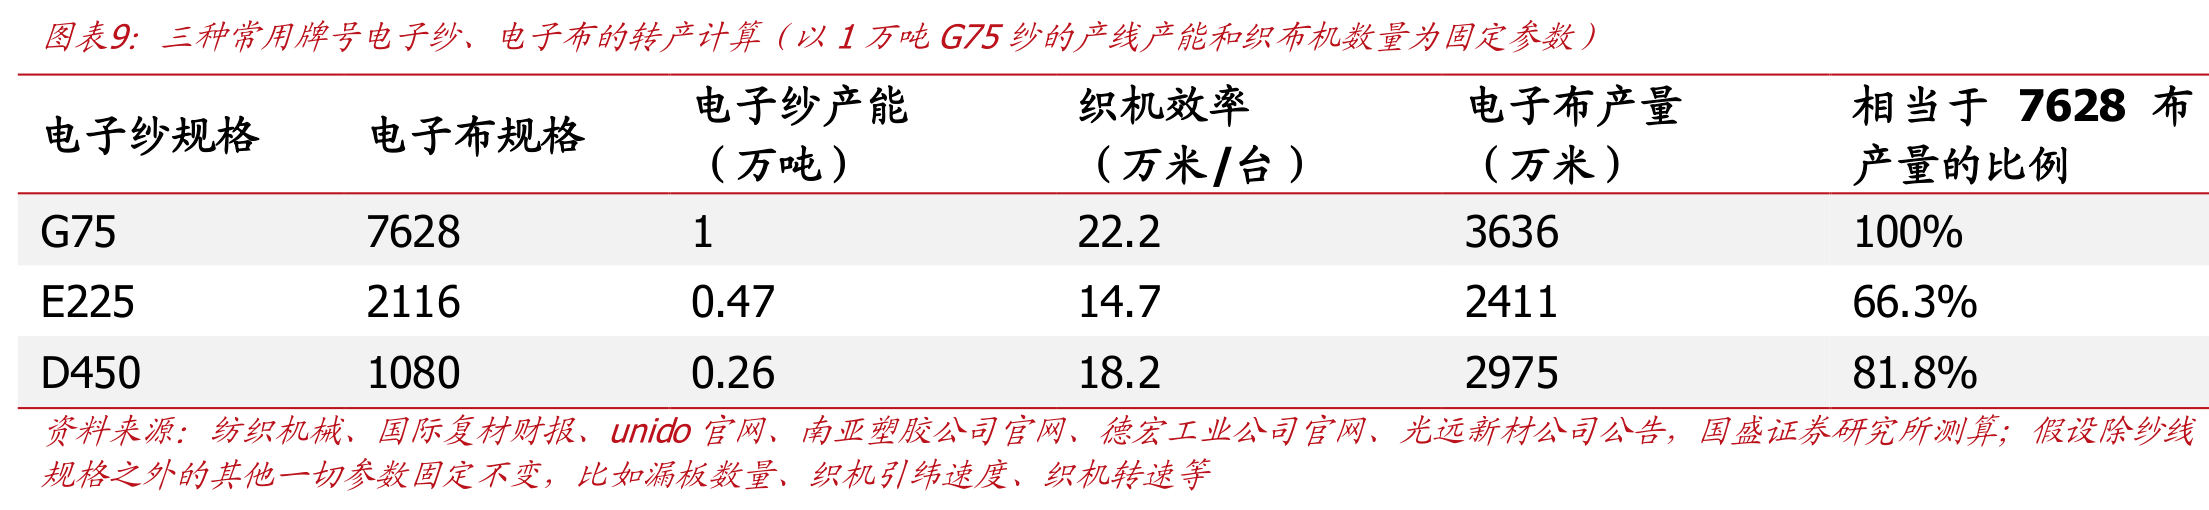
在设备参数不变、不考虑良率损失的假设下,同样1万吨G75纱产能和织机数量,转产2116薄布的产出降至厚布的66.3%,转产1080的折损略小,再叠加纱和布两个环节的良率损耗,实际产出还要更低。
转产薄布产出最多缩水超三成,制造门槛本身就在替薄布挡住新增供给。近两个月D450纱的价格涨幅已经超过1080电子布,上游纱线的紧张先一步体现。
4)薄布比例每高一档,利润弹性高一档
以9月为例,厚布7628单月提价1.55元/米,其中0.72元/米转化为边际毛利;2116和1080提价更多,纱线成本涨幅更小,边际毛利分别增厚1.30和1.10元/米。薄布价格涨幅高于其成本涨幅,转产损耗低的企业提高薄布比例,盈利弹性会持续强化。
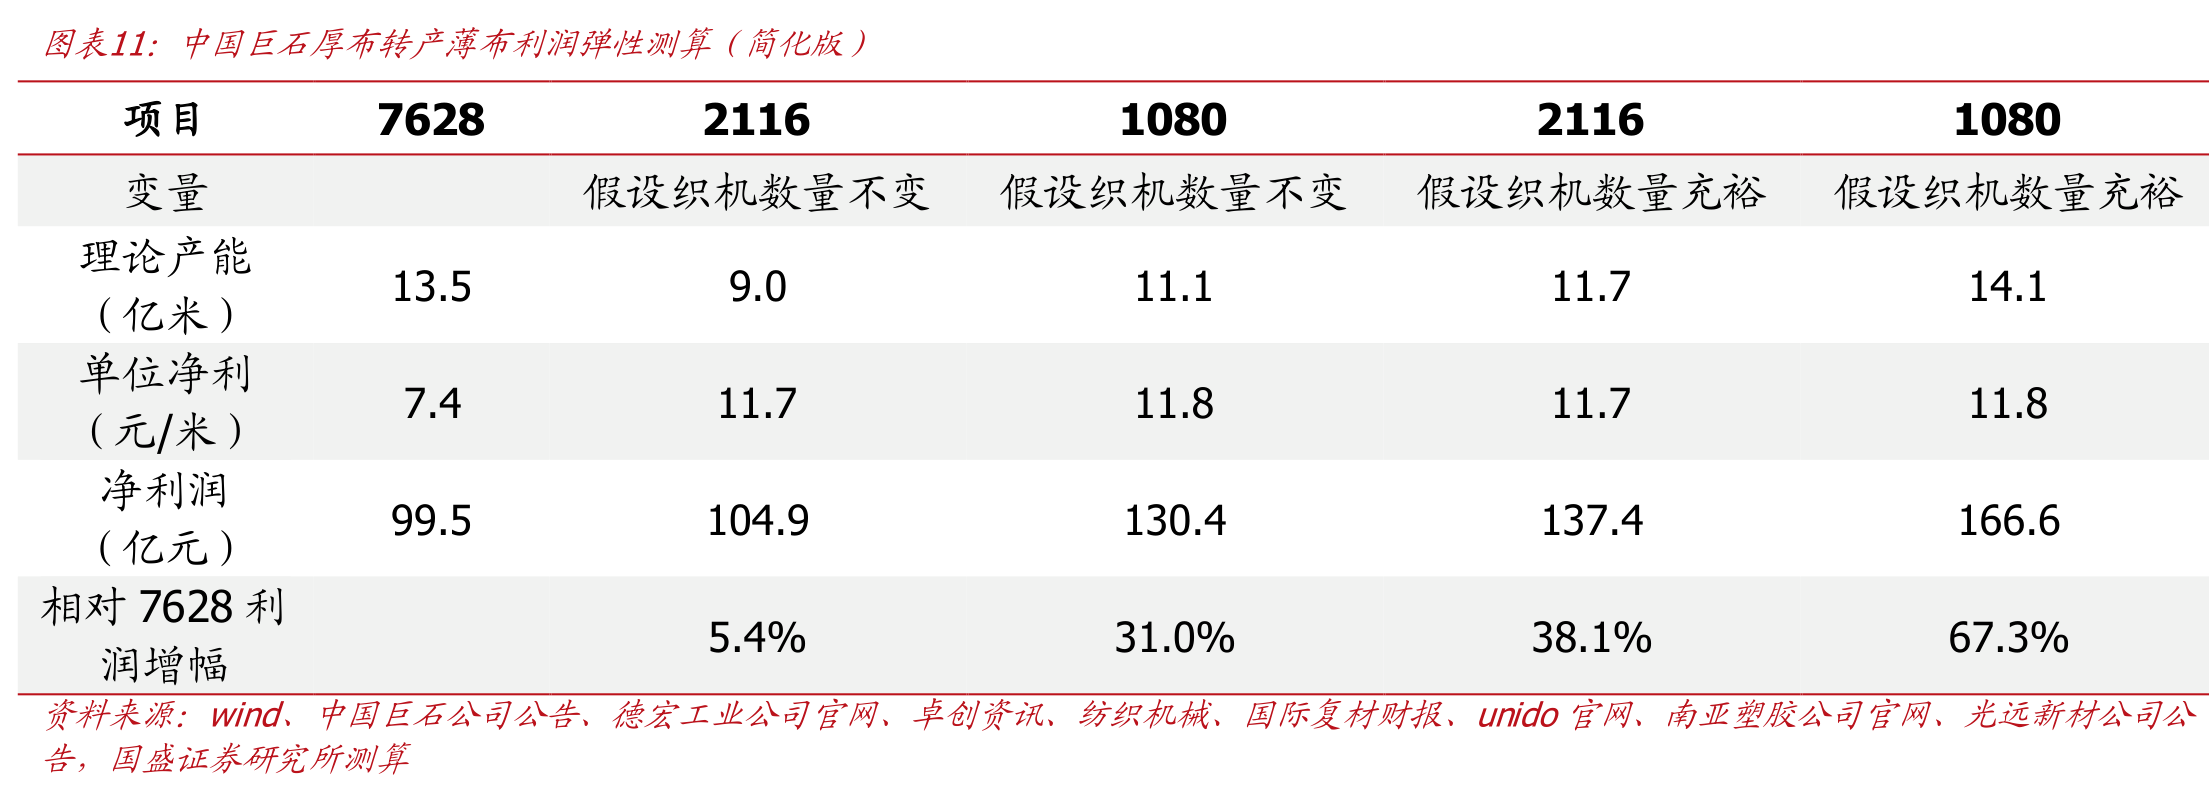
以中国巨石为例:满产7628厚布可贡献利润99.5亿元;织机数量不变时全部转产1080薄布,利润较厚布增长31%。织机数量不受限时,全部转产1080的利润可达166.6亿元,增幅67.3%。
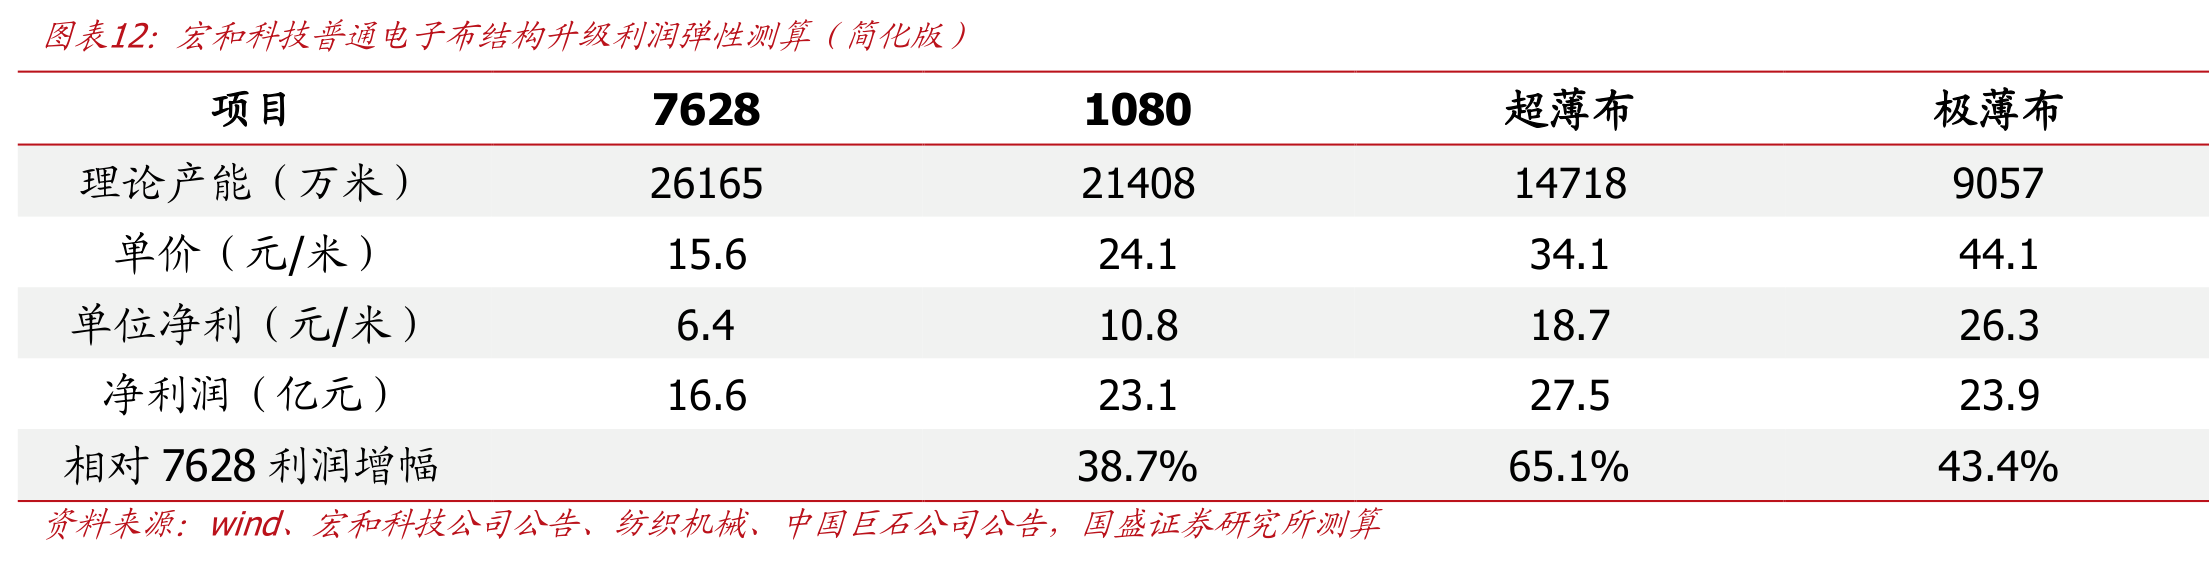
宏和科技的弹性来自产品结构升级。它是国内极少数能批量稳定生产超薄布、极薄布的厂商,简化测算下,全部生产超薄布的利润较全部生产厚布增幅65.1%,是各档规格中弹性最大的一档。厚布涨价提供盈利确定性的基本盘,薄布及更薄规格的销售比例提升,则为具备量产优势的厂商贡献超额利润。
5)相关公司
普通电子布中薄布及以下规格因供需格局更好,供给紧俏度仍有加剧趋势,涨价斜率正持续扩大;厚布虽然涨价斜率相对平缓,但价格中枢亦持续上升。
对于电子布相关公司来说,后续利润弹性的加速释放一方面是来自电子布全线产品价格继续提涨,另一方面是来自结构优化升级带来的额外利润,关注具备厚薄布量产能力的电子布上市标的如中国巨石、宏和科技、中材科技、国际复材、建滔积层板等。
研报来源:国盛证券,何亚轩,S0680518030004,薄型电子布渗透提速,供需分化凸显价格弹性。2026年9月19日