全球船厂订单排到2030年、中国船厂覆盖度超5年,VLCC下单潮再添一把火,造船景气从“周期反弹”变“长周期高位”
个股
中远海能 招商轮船【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
国泰海通证券研报指出,过去五年集装箱船、LNG船、滚装船、油轮接力下单,船厂在手订单排到2030年,新造船价逼近2008年高点;2026年原油轮尤其是VLCC又来一波下单潮(已下168艘),叠加老旧船替换+环保监管,船台紧张成了硬瓶颈。 航运高景气让船东敢下单,造船端订单覆盖度中国船厂超5年,景气比2006—08年那轮更稳。 油运这边中东冲突推高运价、VLCC五年期租超5万美元/天,补库+合规运力缺口撑住高盈利,造船和油运是同一链条上的“订单—运价”双击。
1)过去五年,航运景气接力上行并依次下单,驱动造船景气高企持续
过去数十年,航运景气两度驱动造船周期。
第一轮,自2002年中国入世经济崛起并开启城镇化,驱动航运需求持续旺盛与干散货/集运/油运等景气共振上升。船东对高景气持续的一致性预期开启自2006年下单潮,驱动造船景气上行。2009-19年航运景气快速回落并持续低迷,造船产能滞后两年见顶并经历产能出清与行业集中,给实业留下深刻记忆且影响深远。
第二轮,过去五年航运子行业景气接力上行,集装箱船/LNG船/滚装船/成品油轮/原油轮规模下单。船厂订单覆盖度提升支撑造船景气高企,较上轮周期,预计本轮造船业产能约束将好于上轮,本轮景气上行更为稳健且高景气更可持续。
2)船厂订单覆盖度:2026年以来维持高位,新订单已排期至2030年
过去五年,船厂在手订单规模快速增长,而造船产能扩张相对缓慢克制,船厂订单覆盖度(在手订单/过去一年新船交付量)持续提升,全球船厂2024年中超4年,中国船厂2025年中超5年,2026年维持高位,目前新订单排期已至2030年。
船厂订单覆盖度提升支撑造船景气上行,新造船价指数自2021年持续上行,2024Q3接近上轮周期高点(2008年8月),2025-26年基本维持高位,分船型新造船价或反映船东下单意愿差异:集装箱万箱大船率先超过上轮高点,2026年仍明显高于上轮高点;成品油轮MR基本持平上轮高点;原油轮VLCC过去一年稳中有升;干散货船仍低于上轮高点。
3)新船订单:2026年迎VLCC下单潮,继续保障造船景气持续
考虑老旧船舶替换及环保监管要求,预计未来数年规模新船订单仍可期。基于长期产业观察,投资回报预期是船东下单的关键。集运公司,船舶大型化成就持续下单意愿。油轮/干散货船东,普遍基于单船回报模型评估,运价预期是核心。2026年中航运行业在手订单占比进一步升至21.7%,其中集装箱船、原油轮、成品油轮和干散货船分别为39.8%、27.6%、20.3%和14.2%。2026年以来,原油轮迎来下单潮,VLCC新下单168艘,主要为欧洲船东率先下单。目前全球VLCC 930艘,其中169艘被制裁,且21%为20岁以上老船。
考虑未来五年还将有26%的VLCC船龄超20岁,新船交付仅保障未来主流市场合规运力供给基本稳定。2026年以来地缘冲突驱动油运景气新高,且VLCC五年期租超5万美元/天。若未来油运与散货船东对高景气持续达成一致性乐观预期,传统船东或有望继续规模下单。
4)未来数年船台紧张提供供给瓶颈
中东冲突前油运已进入超级牛市。冲突期间战争风险溢价、区域紊乱与效率损失等驱动运价新高。中期海峡恢复可期,油运供需回归高位,补库与长锦控盘进一步锦上添花,未来两年高盈利。同时地缘提供需求意外上行期权,且船台紧张提供供给瓶颈,油运高景气持续性有望超预期。
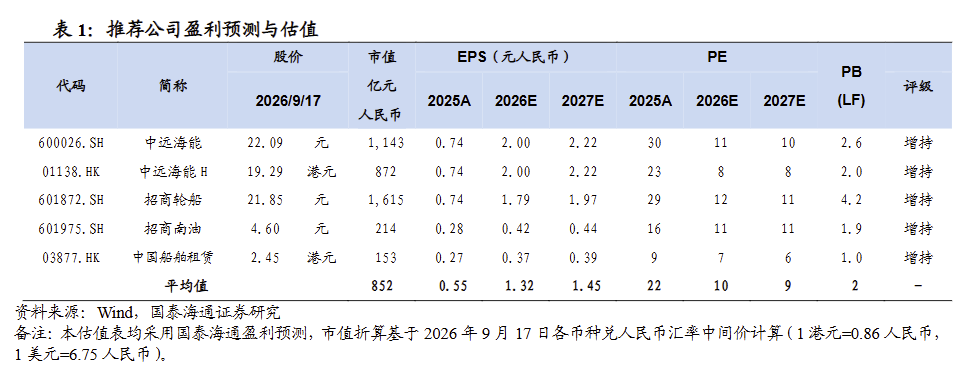
标的:中远海能/招商轮船/招商南油/中国船舶租赁。
研报来源:国泰海通证券,岳鑫,S0880514030006,2026年迎油轮下单潮,造船高景气持续。2026年9月19日