国产品牌不再“便宜大碗”:超大屏、Mini LED、RGB Mini LED反超三星、LG,黑电逻辑从卷成本变卷技术
个股
海信视像【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
财通证券研报指出,北美电视渠道拆开看:百思买盯高端、沃尔玛走均衡、亚马逊守入门,但三大渠道畅销款其实都集中在800美元以下、中小尺寸、LED/高性价比QLED。 国产品牌已经不是“便宜大碗”——TCL电子、海信视像在97英寸以上超大屏、Mini LED占比(均约50%)、RGB Mini LED(上限冲到2.5万美元)上反超三星、LG。 线上靠大屏+高刷+高阶Mini LED打穿,线下再复制,份额、渠道、均价中枢一起抬,黑电龙头从“卷成本”变“卷技术”。
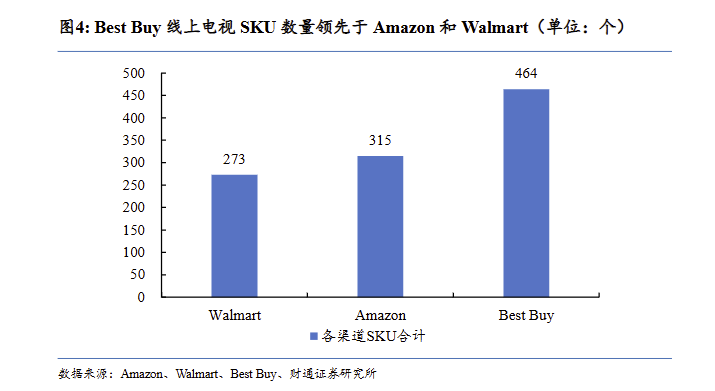
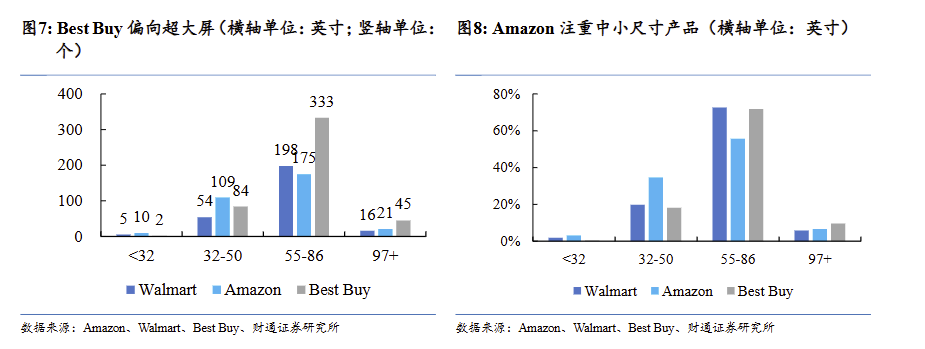
1)Best Buy聚焦高端,Walmart覆盖均衡,Amazon侧重入门市场
Best Buy聚焦高端市场,1500美元以上、55英寸以上及Mini LED产品占比分别为35.99%/81.47%/36.85%;Walmart各价格带占比介于20.51%—28.57%,侧重主流大屏;Amazon的800美元以下及LED产品占比分别为54.60%/39.05%,定位入门市场。
销售端,三大渠道畅销产品均集中于800美元以下,并以中小尺寸、LED及高性价比QLED为主。
2)国产品牌已在多维度实现赶超
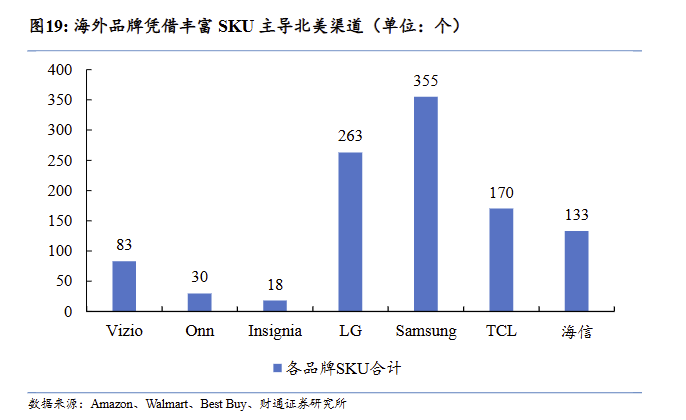
三星、LG分别布局355款和263款SKU,领先于TCL和海信的170款和133款;三星、LG的1500美元以上产品占比分别为38.03%和35.74%,TCL为34.71%,高端产品结构已接近海外品牌。
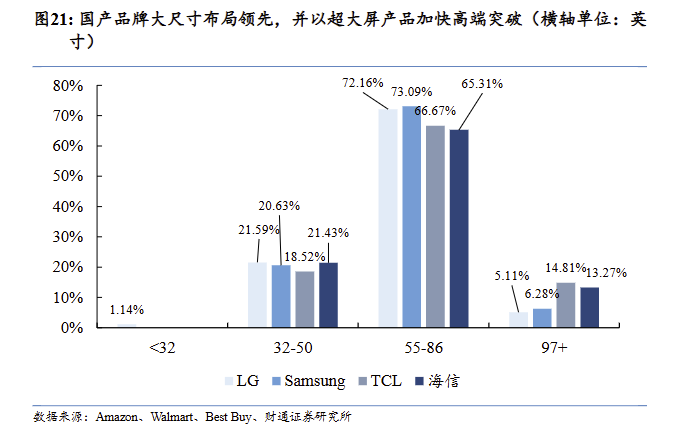
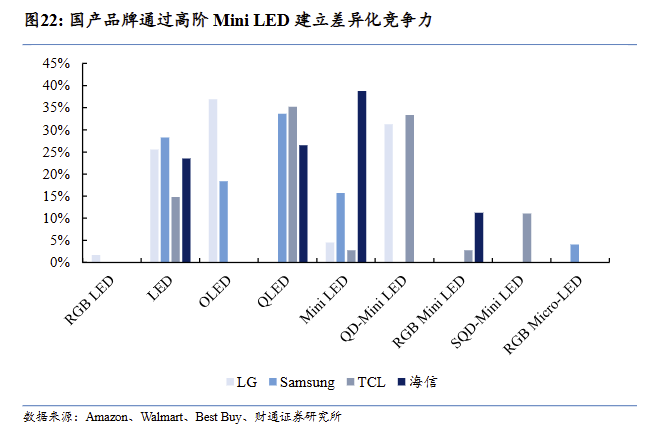
尺寸方面,TCL和海信的97英寸以上产品占比分别达到14.81%和13.27%,超过占比均为个位数的三星、LG;技术方面,TCL和海信的Mini LED相关产品占比均达到50%,国产品牌已在超大屏和高阶背光技术等维度形成优势。
3)线上优势及高端产品有望向线下复制
QLED领域和MiniLED领域,国产品牌性价比突出。在此基础上,国产品牌进一步布局QD-Mini LED、SQD-Mini LED及RGB Mini LED等高阶技术,其中TCL RGB Mini LED价格上限已达约2.5万美元。
随着强产品力及高端产品向线下渠道导入,国产品牌在线上形成的大屏、高刷新率及高阶Mini LED优势有望转化为线下竞争力,带动销售增长、渠道渗透、市场份额及产品价格中枢提升。
4)相关标的
北美电视市场大尺寸化趋势延续,线上渠道已成为重要销售场景,为高产品力的国产品牌提供份额提升窗口。TCL、海信已在超大尺寸、高刷新率、Mini LED渗透及高阶背光技术等维度形成优势,向高端化前进。
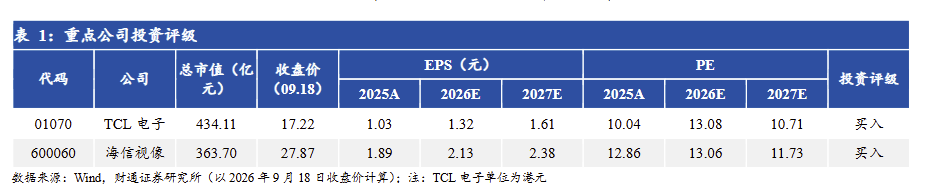
随着线上产品优势向线下渠道复制,国产品牌有望实现渠道渗透、全球份额与产品均价同步提升。国内黑电龙头企业TCL电子、海信视像。预计TCL电子2026-2027归母净利润33.19/46.36亿港元,对应PE值13.08/10.71x;预计海信视像2026-2027归母净利润27.85/31.00亿元,对应PE值13.06/11.73x。
研报来源:财通证券,孙谦,S0160525060001,大尺寸与高阶MiniLED推动高端化,国产电视深化北美渠道布局。2026年9月19日