被视作时代淘汰品的磁带,正以11.9%的年增速扩张,AI数据洪流推动冷存储升级,华为磁电存储打开千亿级材料增量空间
个股
斯迪克 达瑞电子【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
长江证券指出,温冷数据磁存储是千亿级、被海外完全垄断、国内供应链近乎空白的市场,华为磁电存储以混合架构切入,在延迟、部署、成本、能耗四个维度同时建立替代逻辑。这门生意此前没有国内玩家的份,如今产品与政策双双落地,关注华为磁电存储产业链上游材料的国产化机会,对标达瑞电子、斯迪克。
1)磁带比想象中赚钱,也比想象中垄断
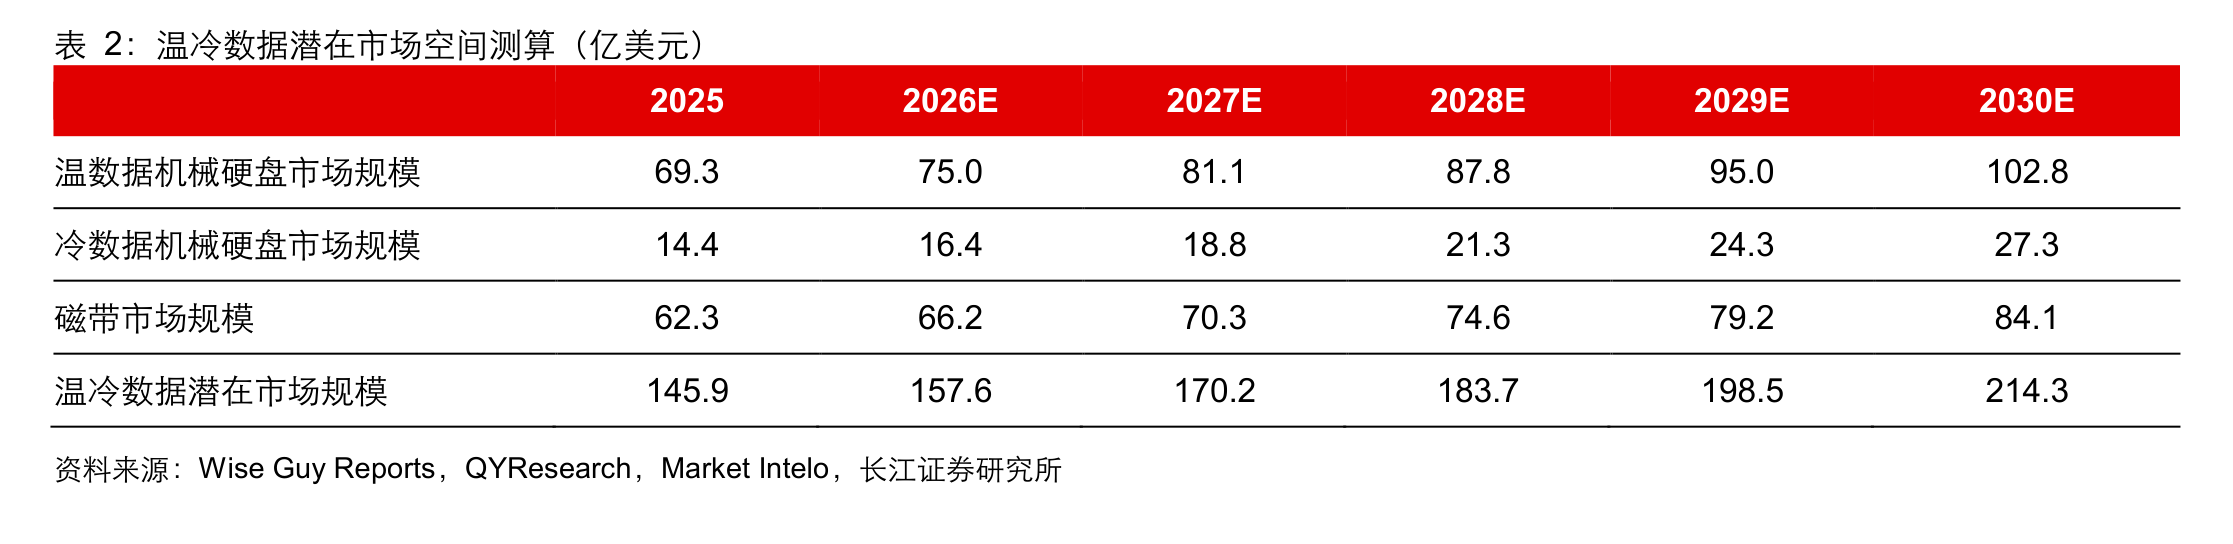
市场的聚光灯打在高带宽内存和固态硬盘上,但数据洪流的另一头,绝大多数数据在生成后访问频率快速衰减,最终沉淀为温冷数据,主要靠磁带和机械硬盘两种磁存储介质承接。长江证券测算,2026年温冷数据磁存储的潜在市场空间约为157.6亿美元,到2030年将达到214.3亿美元。
但供给端几乎与国内无关,磁带前五大厂商IBM、昆腾、HPE、富士和索尼合计占据70%的份额,机械硬盘则被希捷、西部数据、东芝三家海外巨头垄断,国产化极低。温冷数据磁存储是一个千亿级别、由海外完全垄断、国内供应链近乎空白的市场。
其中中国市场的增速更为显著,中国在全球磁带市场中的份额预计从2025年的21.8%升至2032年的31.6%。蛋糕在变大,切蛋糕的人却没变,这正是国产化最直接的理由。
2)以前一年碰一次的存档,现在隔三差五就要调
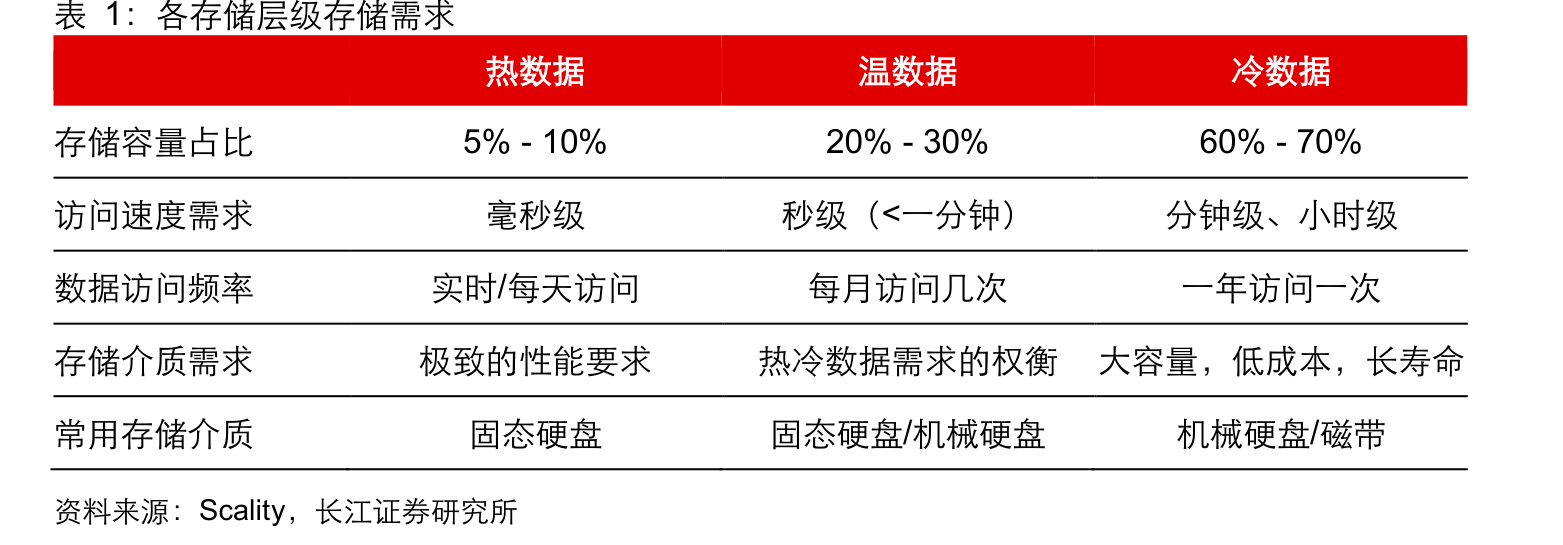
冷数据的存储需求正在发生两个结构性变化。一是容量膨胀,归档数据大约每3.5年翻倍,而因合规等原因,旧数据的平均保留时间长达11年,新旧叠加推动归档存储加速增长。二是温冷边界正在消失,越来越多的冷数据为训练大模型被激活成温数据。
华为数据存储白皮书预计,超过60%的企业每天至少需要访问一次活跃归档数据。传统的热、温、冷三层数据架构,未来将合并为热、温冷两层数据架构。以前一年碰一次的存档,如今隔三差五就要调,而现有磁带库的访问体验,明显撑不起这种调用频率。
2024年MWC上,华为面向全球发布磁电存储,定位为AI时代的温冷数据存储方案,也是为应对出口“卡脖子”风险自主研发的全新介质。
华为的做法是把固态硬盘和磁带整合进同一台标准块存储设备:数据主要存在72TB磁带上,内置固态硬盘充当高性能缓存层,磁带驱动器直接装进盘体,磁带出厂即装载在收带盘上,随时待命。这套“主动归档”架构,让需要提取的数据先从磁带加载到固态硬盘再供访问,从物理层面赋予磁带随机访问的能力。它还以标准7英寸盘体出现,可直接插入通用磁盘阵列槽位,与固态硬盘、机械硬盘混插在同一机架,磁带第一次进入和硬盘相同的资源池。
3)四维度全占优,替代逻辑第一次闭环
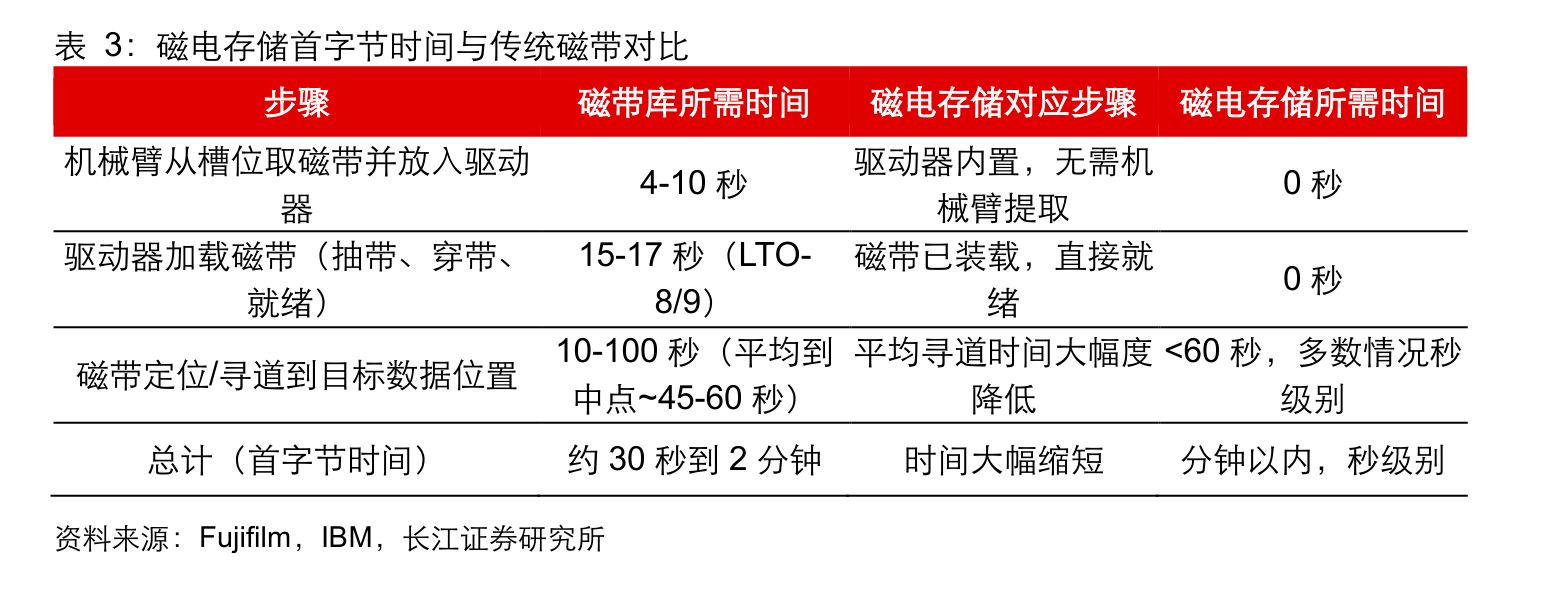
访问延迟是老方案最大的痛点。传统磁带库想读一个文件要先等几分钟,磁电存储靠驱动器内置、磁带预装载、缩短磁带长度三项设计,把首字节时间压缩到秒级。机械硬盘平均延迟8至15毫秒固然更快,但对温数据场景属于性能溢出,秒级响应已经够用。部署上,它免去磁带库的专有软件适配,直接插入机架实现“数据共池”。
成本是冷数据市场最硬的通行证。磁带之所以长期主导冷存储,靠的是极低的每TB采购成本,而磁电存储把这一优势再往前推了一步。根据华为公布的目标,总获取成本比传统磁带库还要低20%,等于比现在最便宜的方案还要便宜两成,成本优势正是这个市场最具决定性的竞争壁垒。
能耗的故事更直观。数据中心电力需求已超过400TWh且仍在快速增长,存储设备是其中增长最快的部分之一。磁电存储继承磁带不使用时几乎零能耗的基因,单柜功耗低于2kW,仅为同容量机械硬盘盘阵的十分之一,同样存这么多数据,电费只要零头,而且数据始终在线。磁电存储的定位,是在同一台设备中同时获得磁带级别的成本和能耗,以及满足温冷数据需求的访问体验和部署便捷性。
关注华为磁电存储产业链,包括磁带、读头、NAND存储等多个单元以产业链上游材料的投资机会,对标达瑞电子、斯迪克。
研报来源:长江证券,马太,S0490516100002,磁电存储:温冷数据存储,替代空间广阔。2026年9月20日;中信证券,刘易,S1010520090002主题聚焦|市场再探底,轮动新技术。2026年9月15日