出口一吨1539美元,进口一吨近12万美元,暴利藏在玻纤薄布里,电子布国产化进入加速放量期
个股
中材科技 宏和科技【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
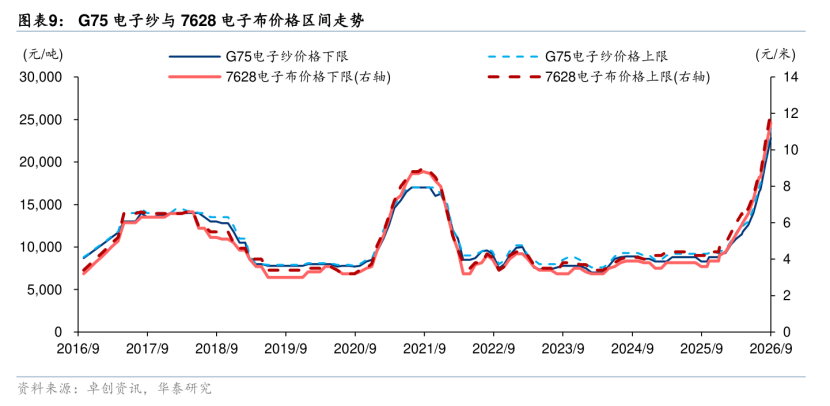
华泰证券在玻纤中报综述中判断,电子布正把玻纤行业撕开,三个加速趋势同时上演。宏和科技毛利率刷新历史高点,G75电子纱均价逐月加速上行。26H2关注纱布一体化企业与特种电子布放量,涉及宏和科技、中国巨石、中材科技、国际复材、山东玻纤、长海股份、光远新材。
1)供给挤占放大缺口,电子纱三连提价且涨速加快
26H1玻纤产销量同比增长7%-8%,均价同比增长11%-12%,涨价明显快于放量。AI需求快速增长叠加供给端结构性挤占,7628普通电子布和Low-DK/T-glass等特种电子布26H1价格均加速上涨。
华泰判断,普通电子布的供给约束将由布(织布机)向纱(窑炉+漏板)端转换,供给仍然紧张;26H2织布机等设备陆续交付后,特种布将进入量价齐升阶段,关注电子布、CCL和PCB涨价轮动,Vera Rubin需求放量和M10测试方案有望加快行业迭代升级。
风险在于需求侧,普通电子布需求依赖汽车/手机/电脑平板等智能化产品的结构化升级,存储等环节大幅提价或一定程度压制需求释放。
2)盈利大分化:电子布占比高的企业毛利率已破前两轮周期高点
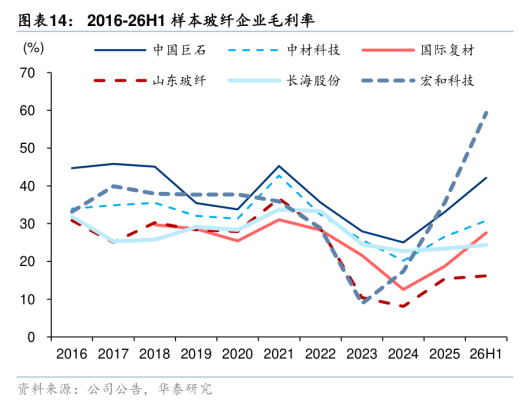
26H1样本玻纤企业合计实现收入366亿元,同比+23.1%,较26Q1的20.5%提速;扣非归母净利润53.5亿元,同比+67.7%,利润端修复幅度明显高于收入端。分化极为显著。
以电子布业务为主的宏和科技26H1收入、扣非归母净利同比增速均为可比企业中最高,毛利率、扣非净利率分别达到59.3%、39.6%,均已超过2017/2021前两轮周期高点;中国巨石26H1电子纱及电子布收入29.5亿元,占总收入比重升至26.9%(2023-2024年低点期为17%),推动毛利率达到42.1%,正逼近2017年的45.8%和2021年的45.3%。特种布占比快速提升的国际复材、中材科技也在加速,26Q1/Q2收入分别同比+18.5%/20.4%、+24.5%/20.2%。
3)特种布量价齐升,进口均价大涨凸显国产化空间
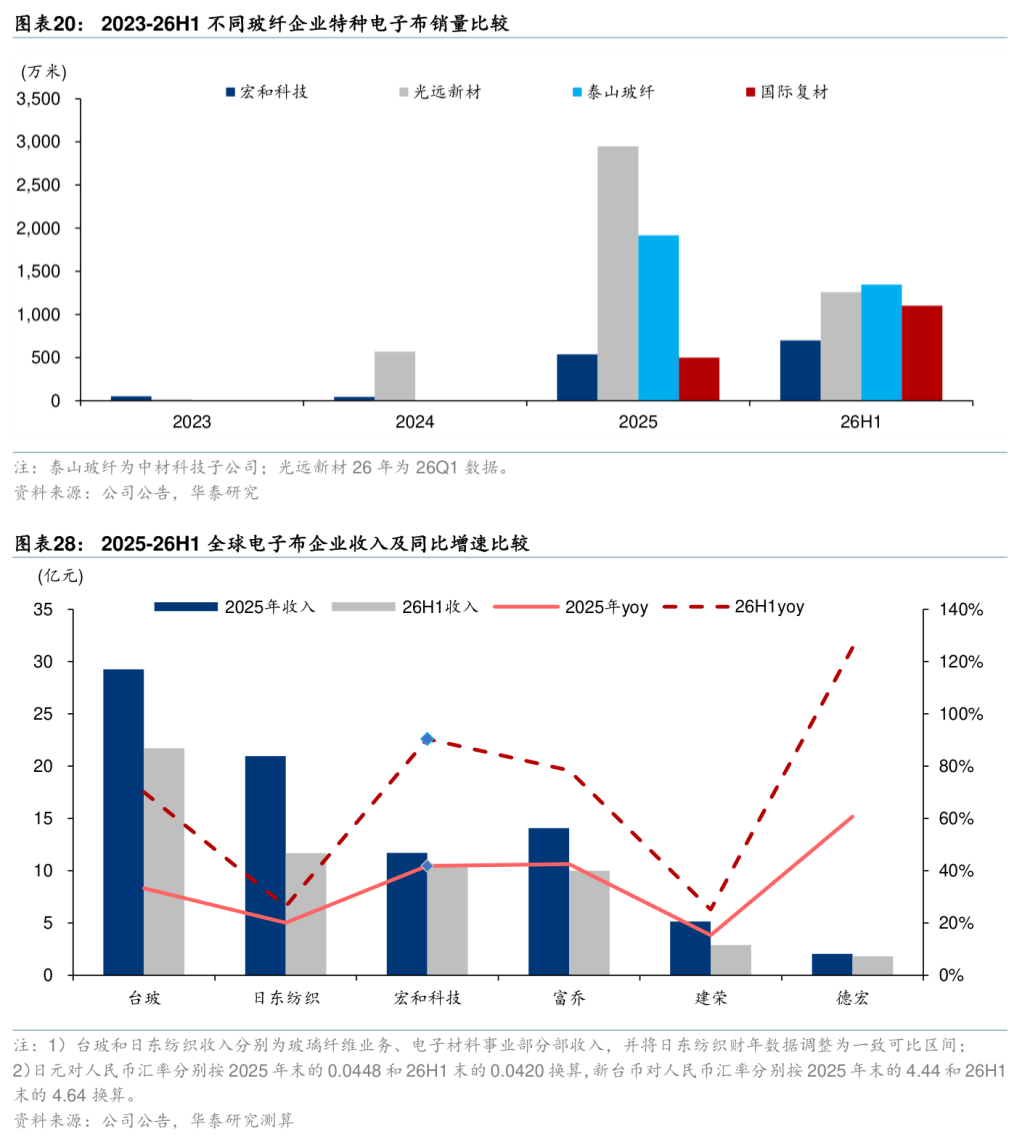
特种电子布正进入加速放量期。据宏和科技H股招股书和光远新材A股招股书,2025年特种电子布销量分别为538/2947万米,均价33.2/25.3元/米,同期普通电子布均价仅4.6/3.7元/米,特种布虽然短期销量仍然不大(2025年占比仅2.6%/9.3%),但更高的ASP和毛利率正成为归母净利增长的加速器。
而国产化的紧迫性也来自进口端,26H1我国玻纤及制品进口均价13519美元/吨、同比+21.1%,在25年突破1万美元的基础上继续高速增长,各类薄型及以上电子布类产品进口总量超1300吨、均价高达117500美元/吨,主要来自马来西亚、中国台湾、日本和韩国。
追赶已在兑现,宏和科技2025/26H1收入同比+42%/+90%,超越业务相近的日东纺织(其电子材料业务2025/26H1收入同比+20%/26%),26H1实现海外收入15.8亿元、同比+95.0%;26H1玻纤行业资本支出和在建工程同比明显增长,中国巨石、国际复材、中材科技、宏和科技的投资仍然以电子纱及电子布项目为主。
相关公司:
宏和科技:特种电子布占比最高的盈利标杆,26H1毛利率、扣非净利率双双刷新历史,海外收入接近翻倍,26H2黄石新项目投产在即;
中国巨石:纱布一体化龙头,26H1电子纱及电子布收入29.5亿元、占比升至26.9%,海外在产产能46万吨;
中材科技:旗下泰山玻纤特种电子布销量快速爬坡,粗纱与电子布双轮驱动,正通过增发加快推进产能建设;
国际复材:特种布占比快速提升,26H1单季毛利率逐季走高,海外巴林基地贡献稳定产能与收入;
山东玻纤:暂无电子纱电子布业务,本轮靠粗纱扩产放量与降本实现较快增长,涨价弹性相对靠后;
长海股份:玻纤复材占比高,受上游纱价上涨挤压、增速落后,但26H1经营现金流改善幅度居前;
光远新材:招股书口径下特种电子布销量规模行业领先,普通布为基本盘,特种布占比约一成。
研报来源:华泰证券,方晏荷,S0570517080007,玻纤26H1综述:电子布三个加速趋势。2026年9月21日