从1044亿到1647亿!AI推动先进封装占比冲向50%,材料才是这轮算力升级的新增量(附16家核心公司梳理)
个股
德邦科技 联瑞新材【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
华创证券发布深度报告,核心判断是算力向上、材料先行:AI加速器把逻辑芯片、HBM集成进同一封装,封装从后道工序升级为决定系统性能的关键平台,2029年全球先进封装市场有望达674.4亿美元,占封测市场比重升至约50%。工艺步骤增加叠加性能升级,全球先进封装材料市场2030年有望达1647亿元,中国增速跑赢全球,本土材料商的导入空间正在打开。关注:鼎龙股份、安集科技、江丰电子、艾森股份、华海诚科。
1)摩尔定律放缓,封装升级为决定算力性能的关键平台
AI加速器要在同一封装里集成逻辑芯片、HBM和I/O芯片,对互连密度、存储带宽和散热的要求随之抬高,封装从保护芯片的后道工序变成决定性能与功耗的关键平台。据Yole预测,全球先进封装市场2029年有望达674.4亿美元,占封测市场的比重由40.2%升至约50%。
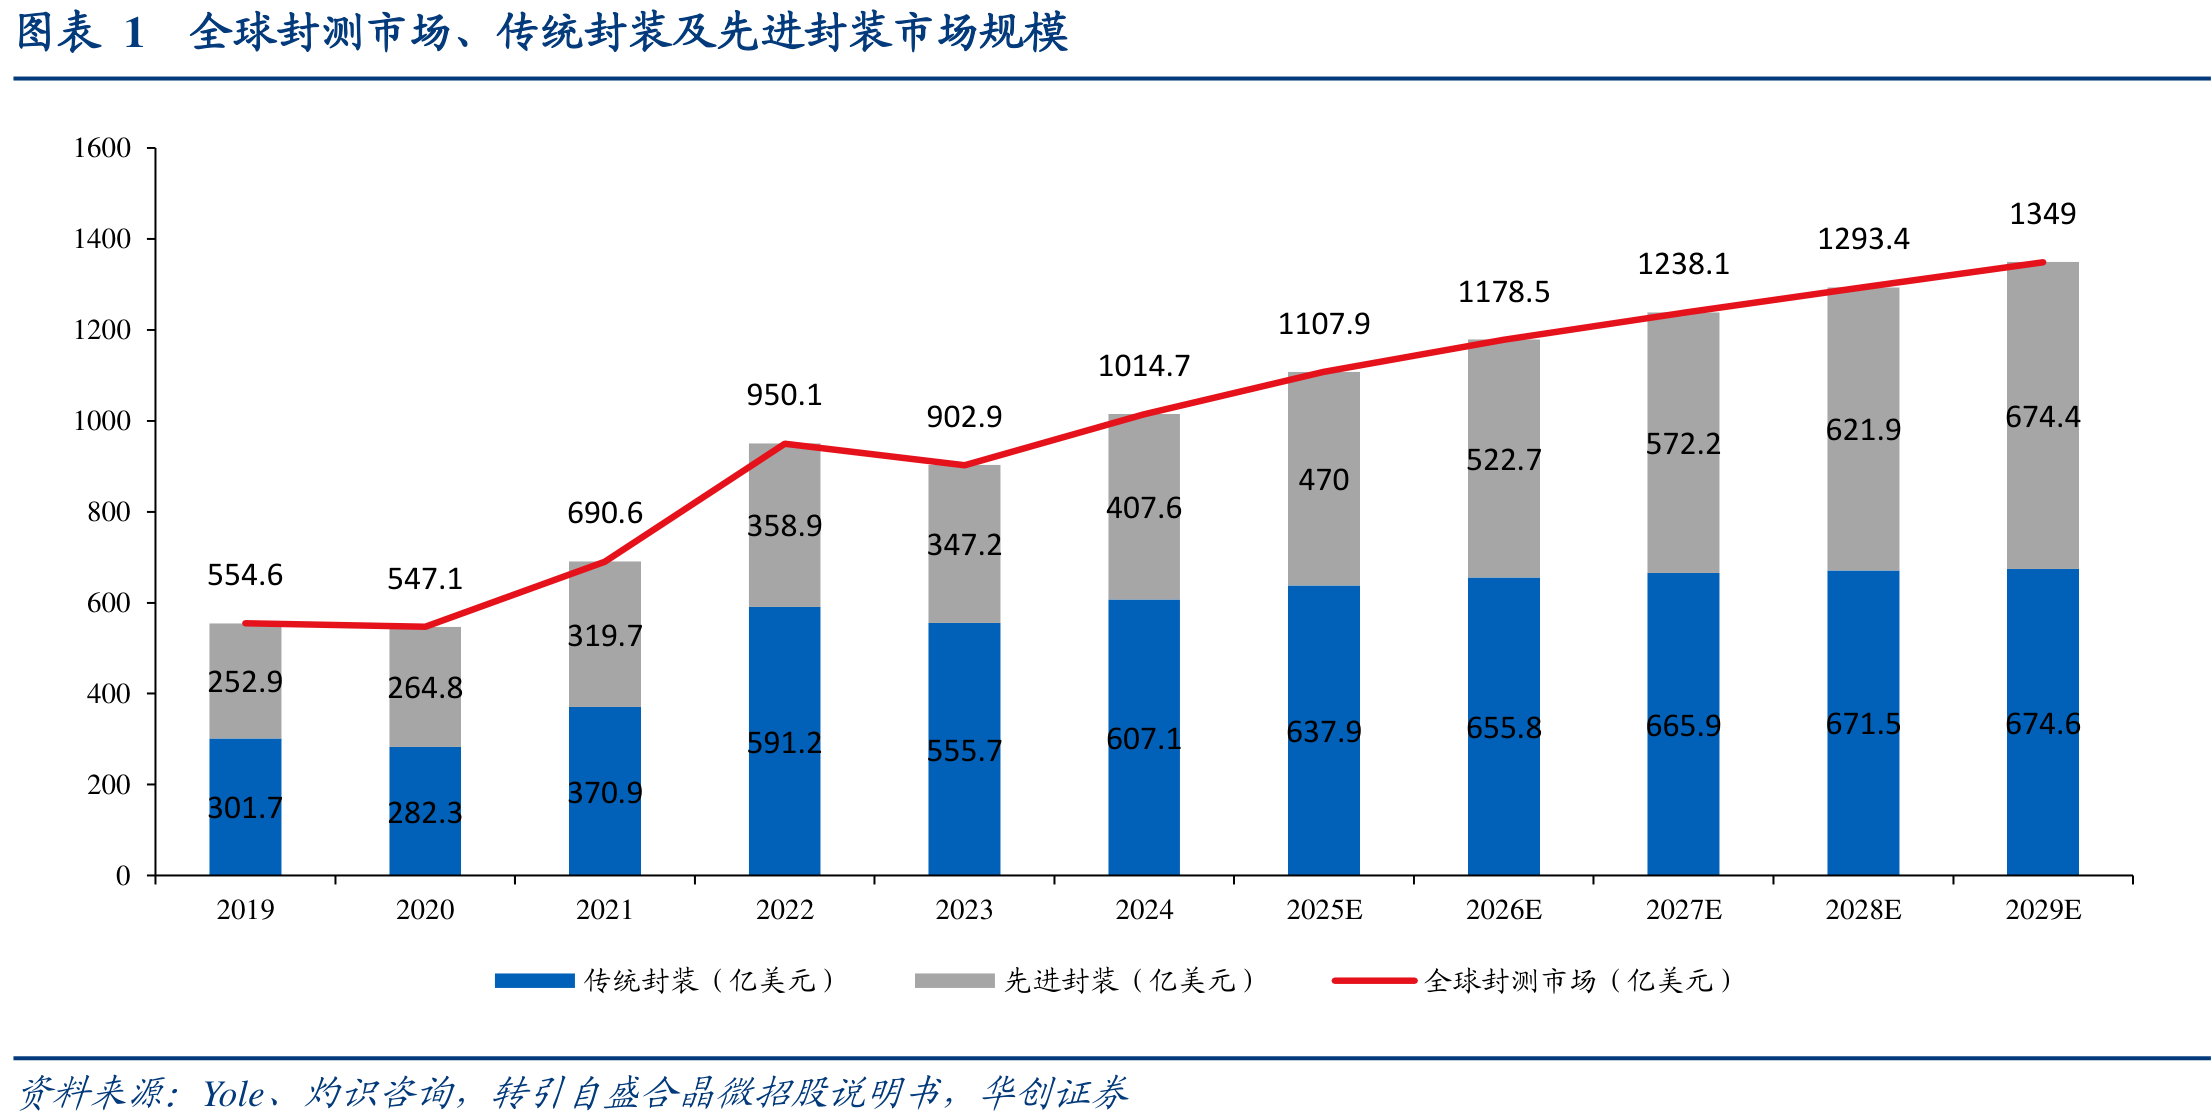
Chiplet把大芯片拆成多个裸片分别制造再封装,HBM堆叠层数向16层推进;2.5D封装靠中介层横向互连,3D封装直接垂直堆叠,互连结构由焊球向铜柱、微凸点再到铜铜混合键合升级,晶圆级混合键合间距已达1.5μm。互连每缩小一步,封装工序就多出几道,材料用量和规格跟着抬升。
华为2026年提出韬定律,把优化目标从晶体管尺寸转向信号传输时间,芯片设计由二维走向原生三维,混合键合材料的需求随之从拼用量转向拼纯度。
2)大陆封测跻身全球第一梯队,扩产瞄准多芯片集成
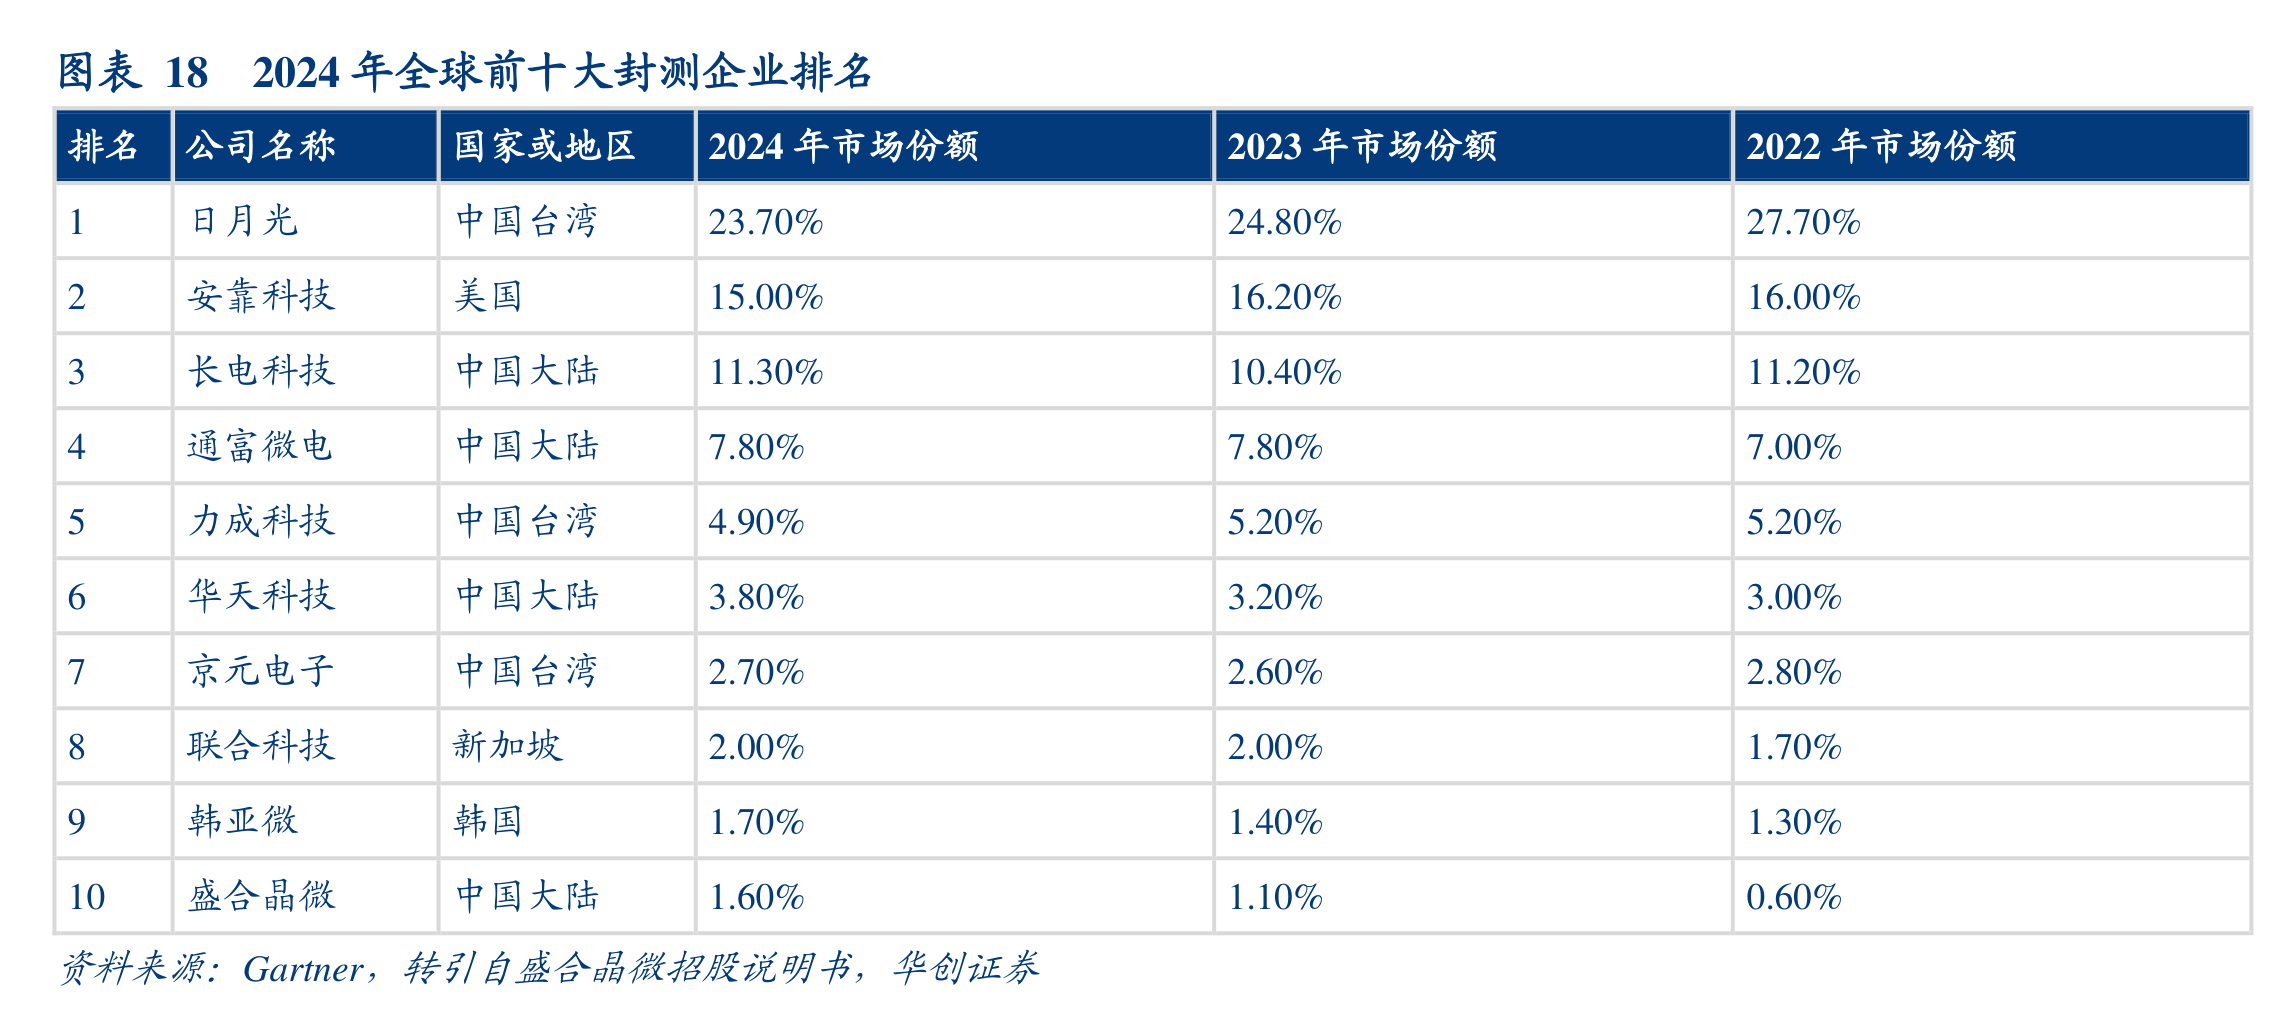
大陆封测厂已站进全球第一梯队。2024年全球封测前十中,中国大陆占四席,长电科技以11.3%的份额位列全球第三,通富微电、华天科技、盛合晶微同样在列。
台积电、英特尔、三星已把竞争扩到设计、制造、封装、测试全环节,国内厂商则以倒装和晶圆级封装为基础,向Fan-out、FCBGA及2.5D/3D延伸。
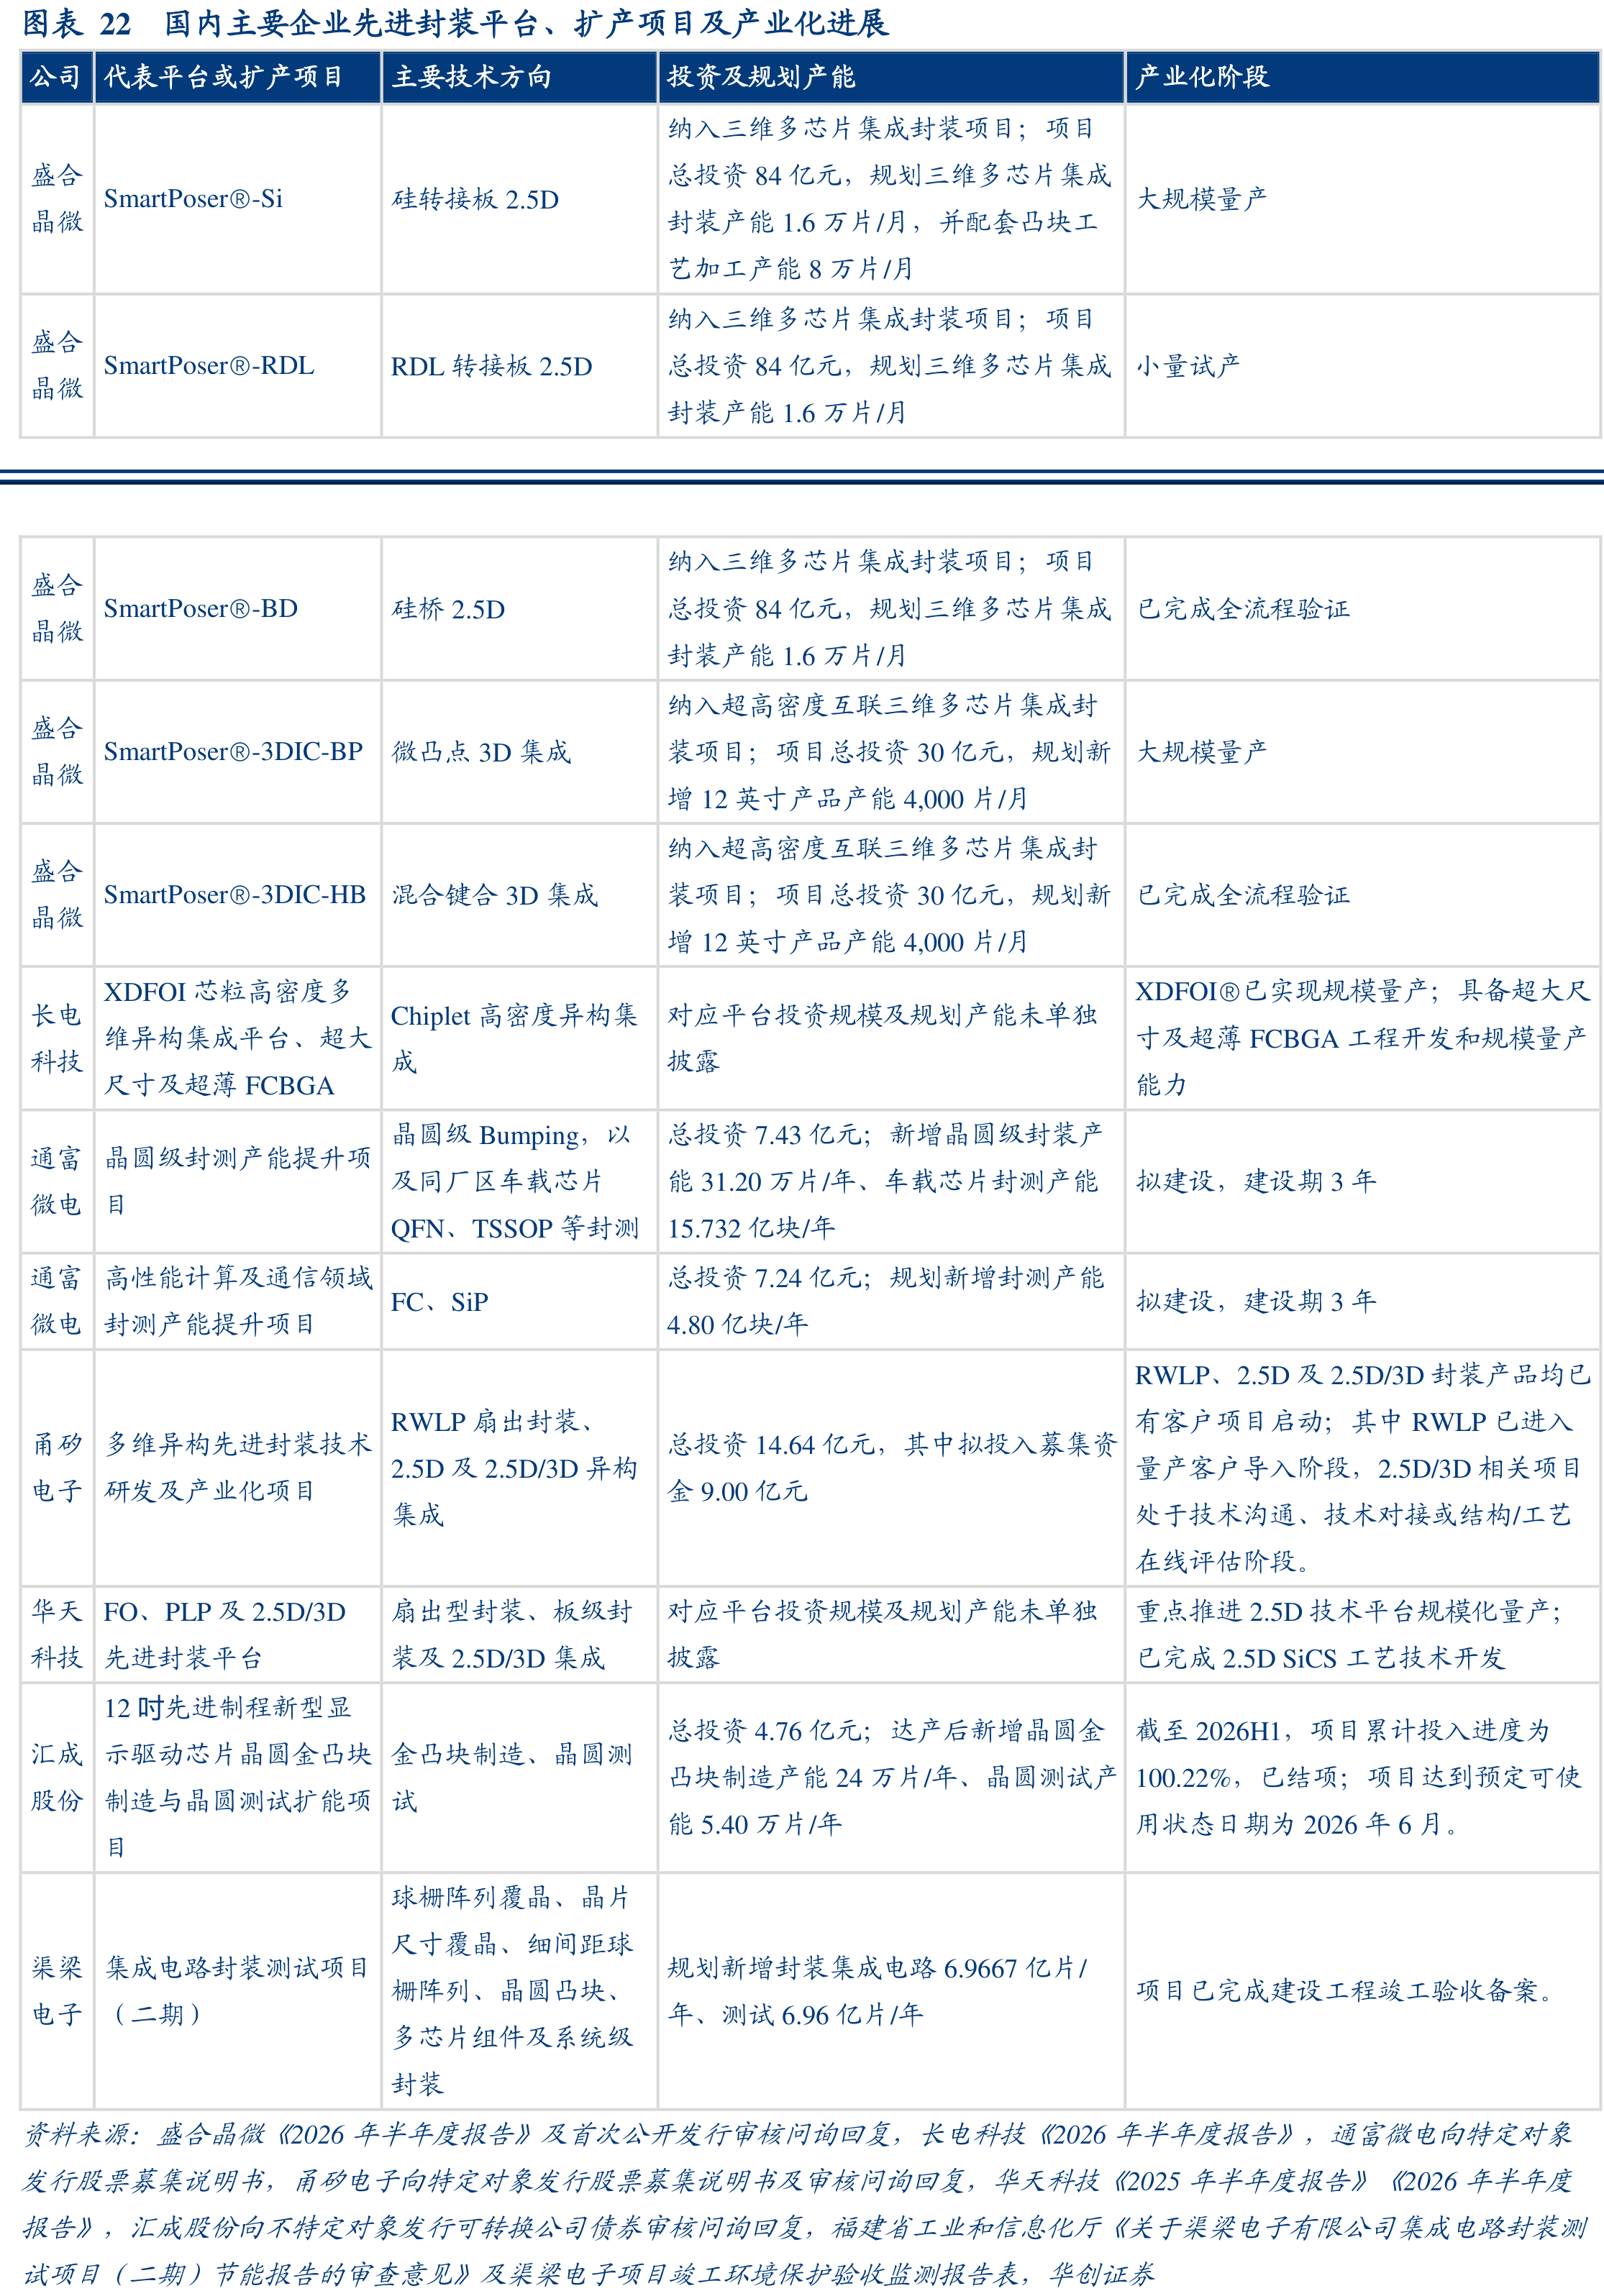
扩产资金集中投向多芯片集成。盛合晶微三维多芯片集成封装项目总投资84亿元,微凸点3D集成已大规模量产,混合键合3D集成完成全流程验证;长电科技XDFOI平台2026年上半年规模量产;通富微电、甬矽电子、华天科技的2.5D及Fan-out项目也在推进验证。
封测产能落地,上游材料的订单就有了着落。
3)工序层层叠加,材料量价齐升,市场5年扩容六成
材料的增量从三个地方来。
多层RDL每加一层就要多走一遍涂覆、光刻、电镀,加工次数随层数增加;
互连缩到微米级后,铜表面凹陷要控制在纳米级,CMP抛光液、电镀液的纯度门槛随之抬高;
封装面积和功耗变大,底填、塑封、热界面材料得往低翘曲、高导热升级。
用量与规格同时上台阶,材料价值量随工艺复杂度同步增长,市场空间随之扩容。
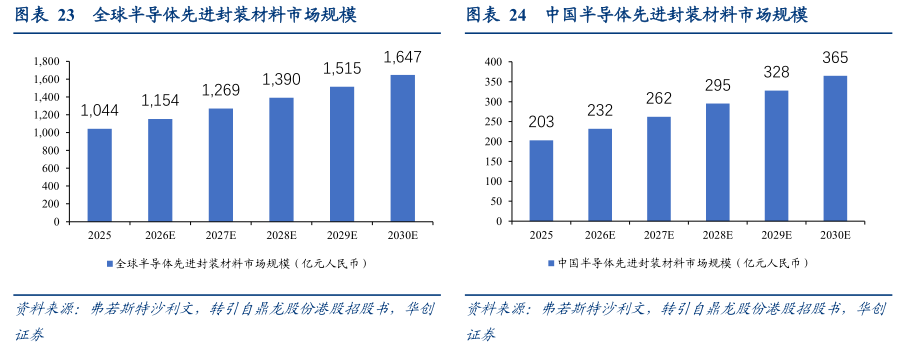
据弗若斯特沙利文数据,全球先进封装材料市场将由2025年的1044亿元增至2030年的1647亿元,五年扩容近六成;中国市场的增速跑赢全球,本土材料商的导入窗口正同步放大。
4)增量自基板铺向热管理,国产材料逐环节卡位
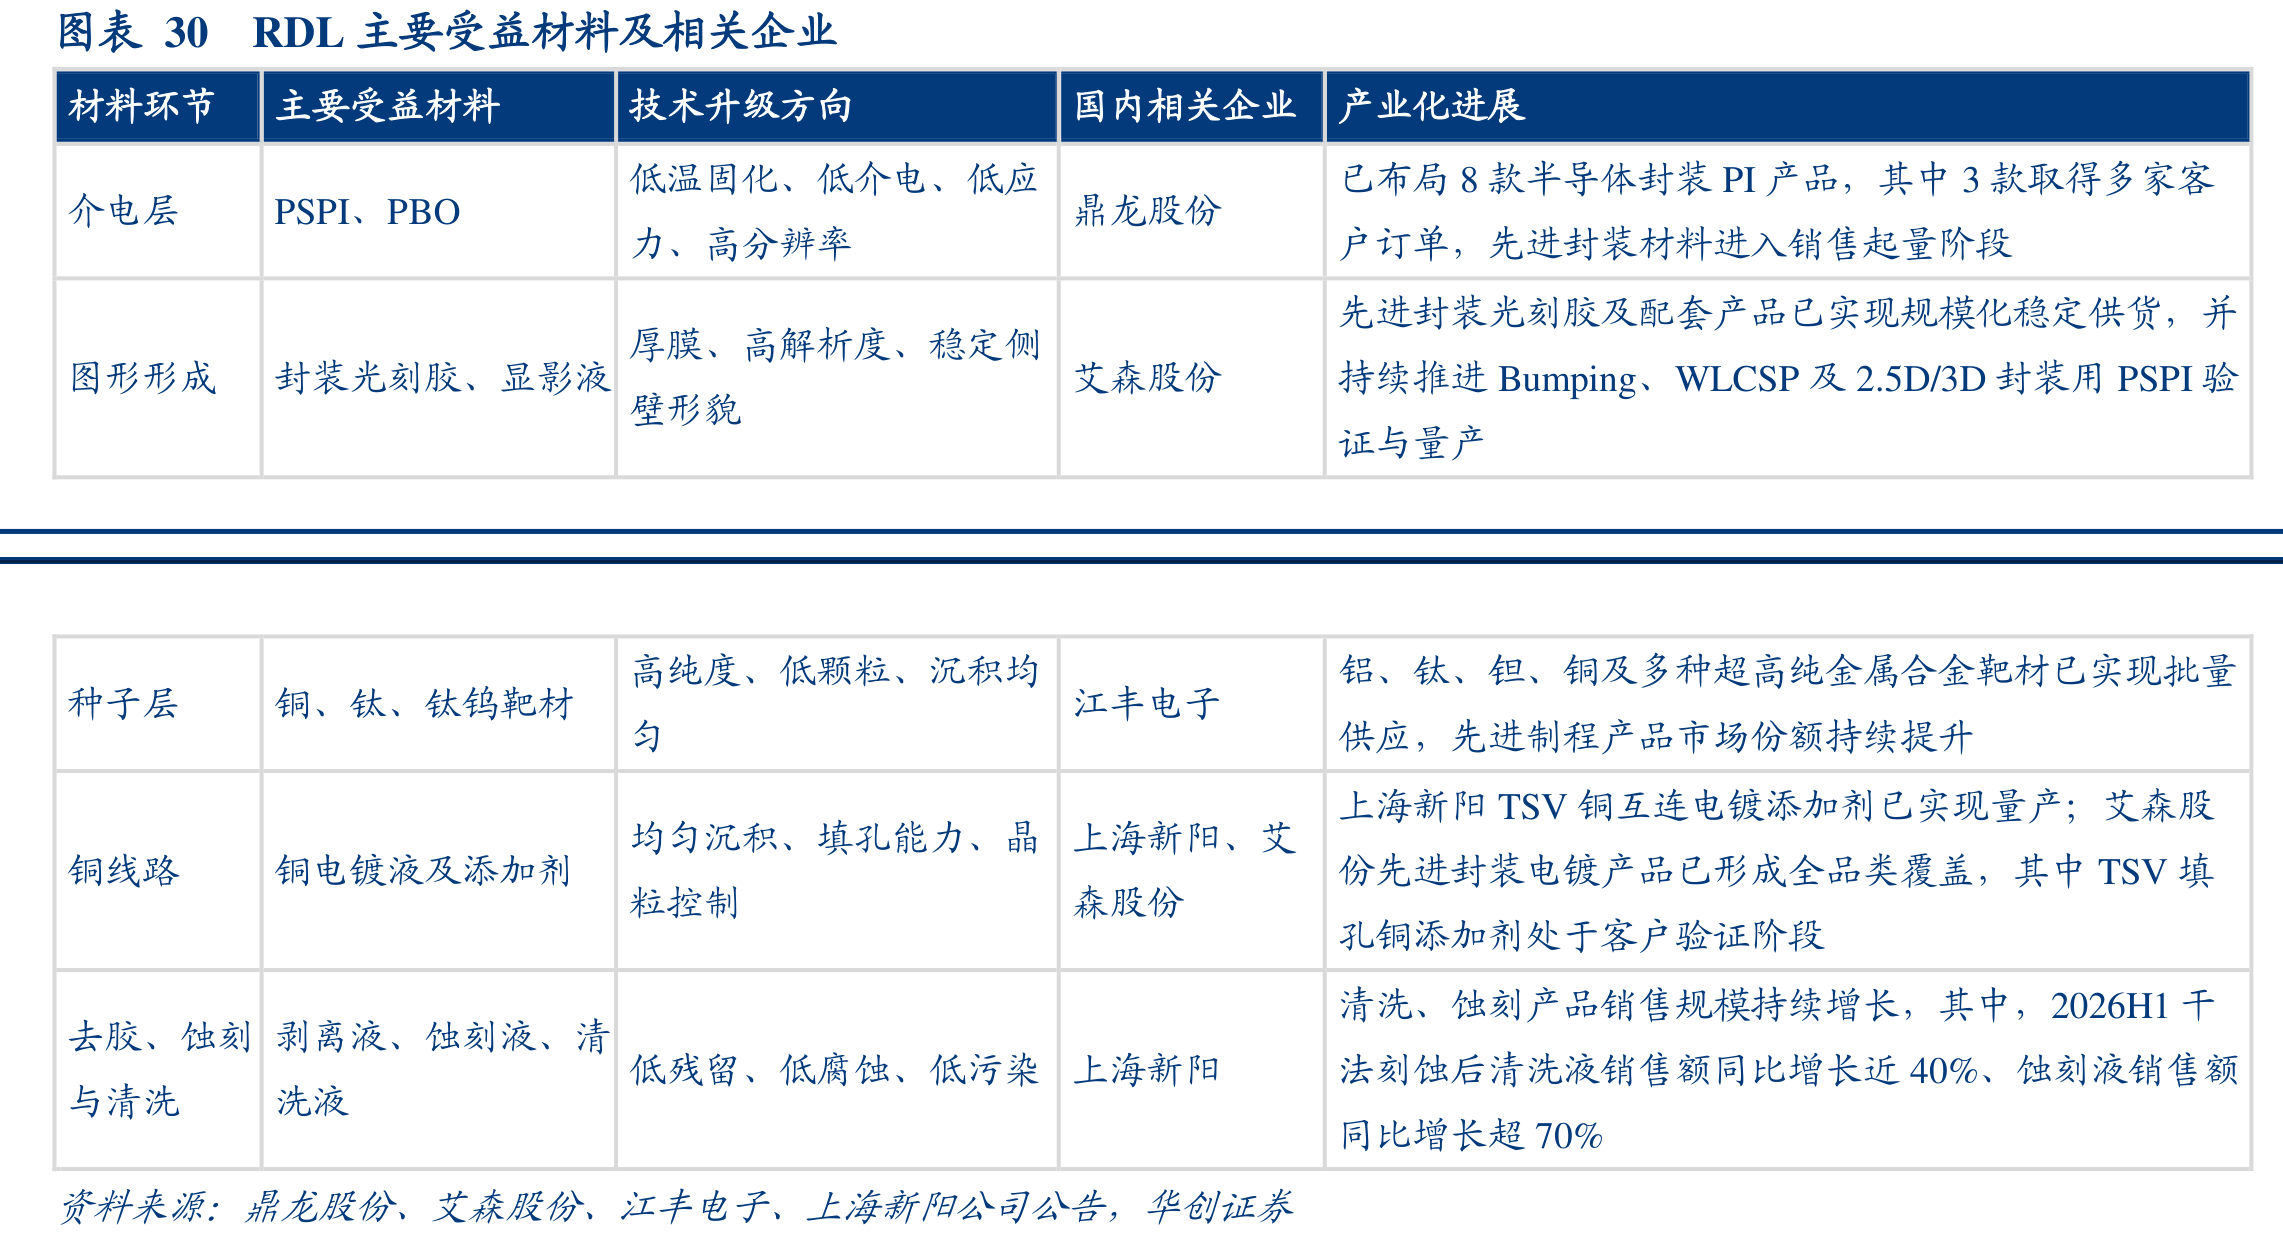
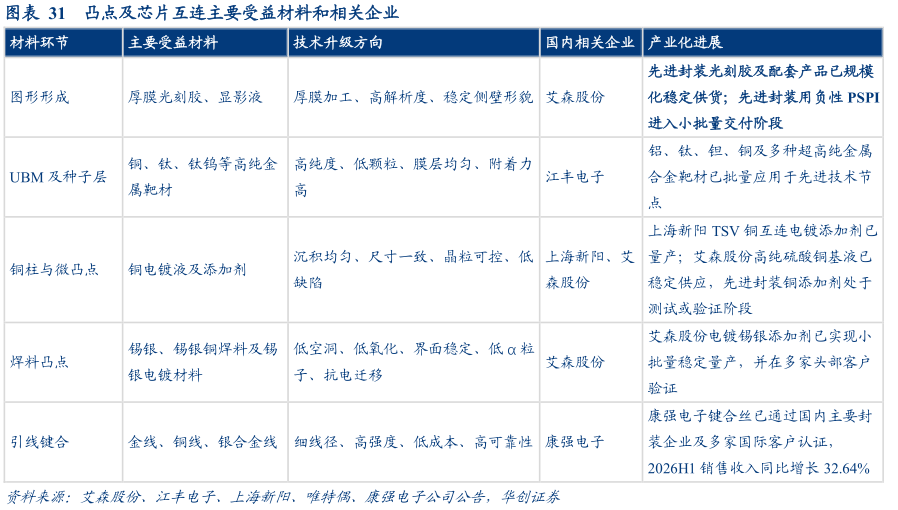
增量沿封装结构自下而上铺开。封装基板向大尺寸高密度升级,在部分高端封装中成本占比可超30%,ABF载板及上游铜箔、电镀材料跟着扩容;RDL制造带起PSPI介电材料、封装光刻胶、铜电镀液需求;凸点由焊球向铜柱、微凸点升级,厚膜光刻胶和电镀添加剂用量增加。
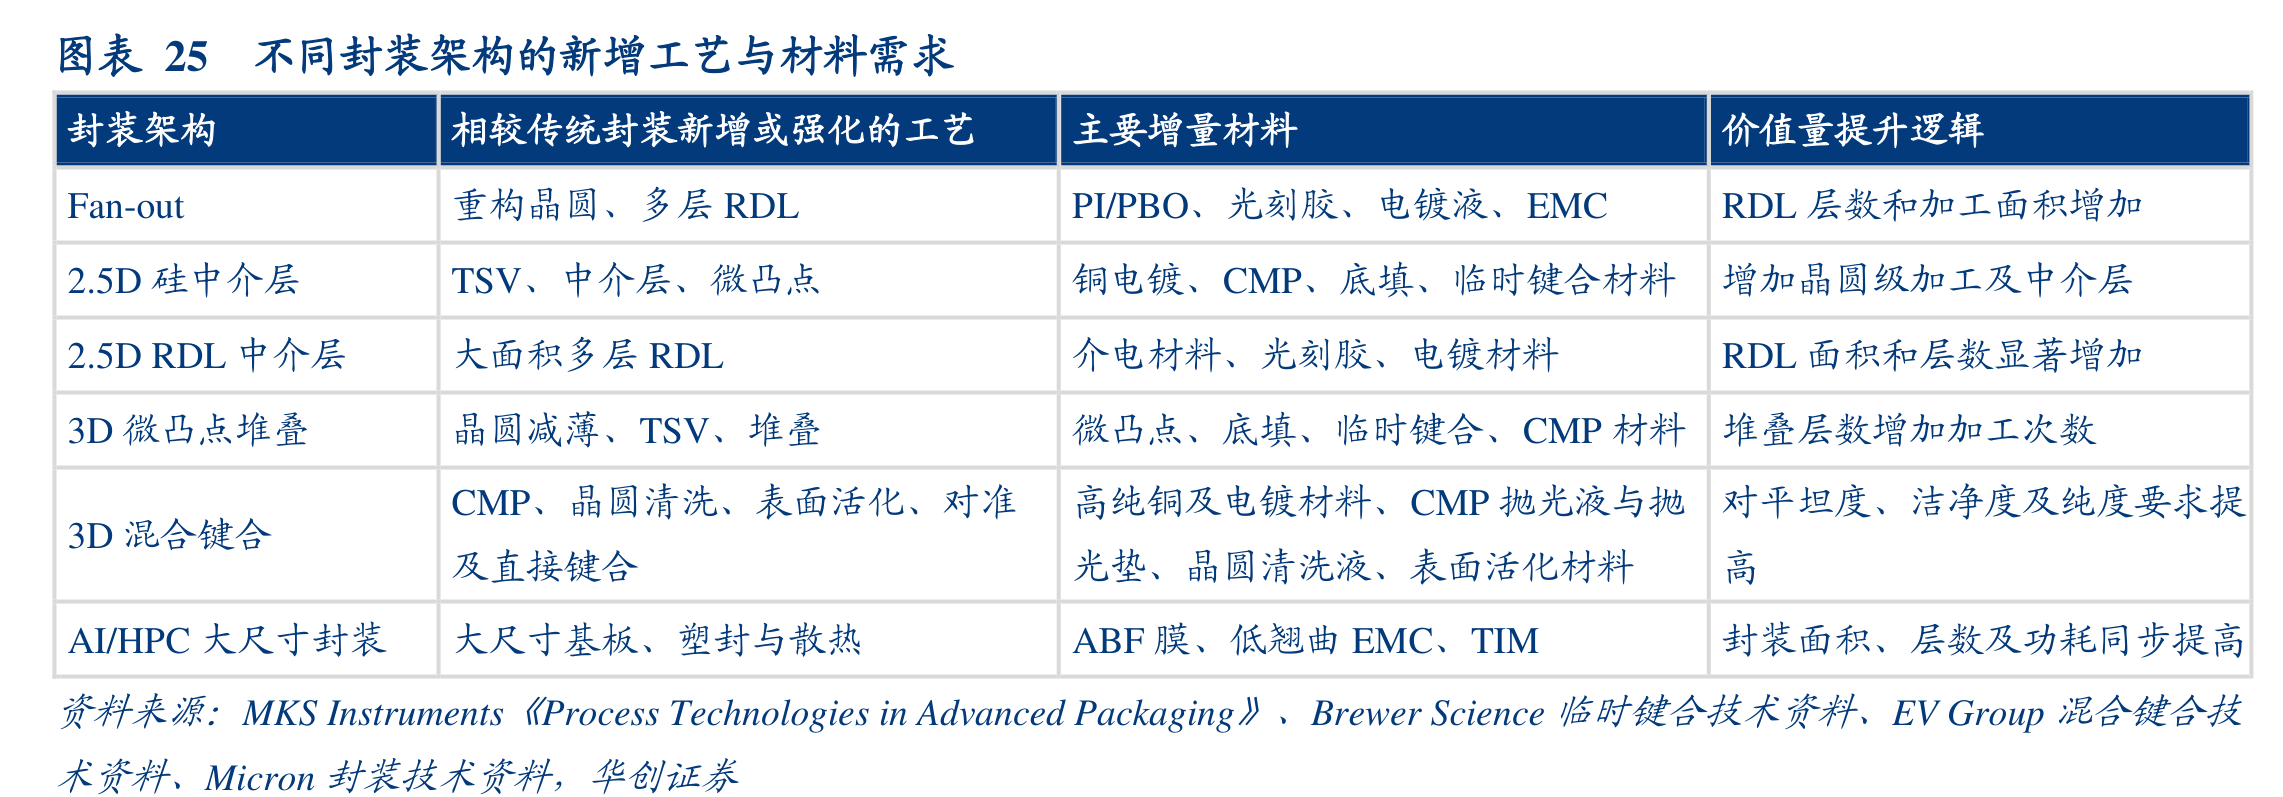
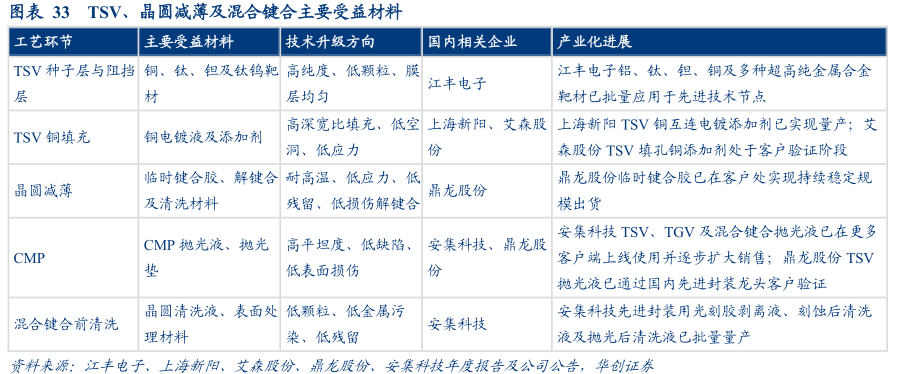
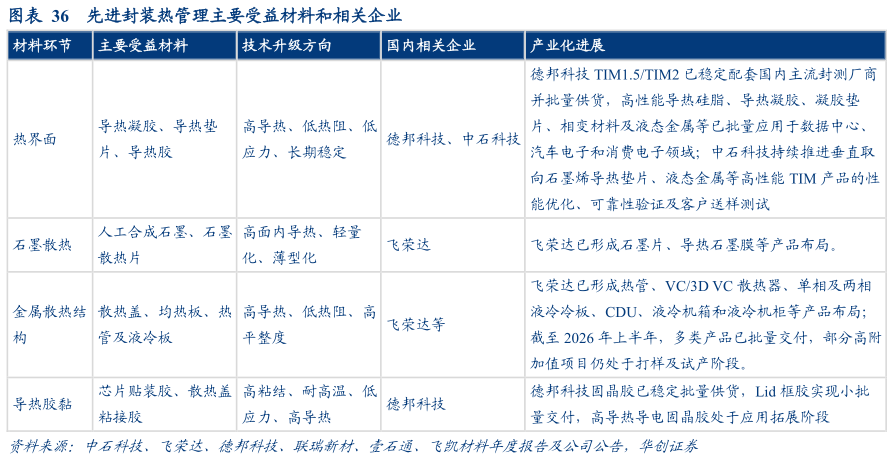
再往上,晶圆减薄靠临时键合胶支撑,混合键合把CMP抛光液和清洗液推向高平坦度要求,3D堆叠功率密度上升又抬升热界面材料规格。国产材料已在对应环节实现产业化,鼎龙股份、安集科技、艾森股份、上海新阳、华海诚科、德邦科技等已量产供货或通过客户验证。
材料验证流程复杂、认证周期较长,先完成认证的企业正率先放量。
5)相关公司
鼎龙股份:CMP抛光垫国产供应龙头,已布局8款半导体封装PI产品、3款取得多家客户订单,临时键合胶持续稳定规模出货,TSV抛光液通过国内先进封装龙头客户验证。
安集科技:TSV、TGV及混合键合抛光液在客户端上线使用并逐步扩大销售,硅通孔电镀液及添加剂2026年上半年进入量产阶段。
江丰电子:超高纯金属溅射靶材国内龙头,铝、钛、钽、铜及合金靶材批量供应,打破靶材长期依赖进口的局面,进入台积电、SK海力士供应链。
中船特气:电子特气及三氟甲磺酸平台企业,产品达98种,年产600吨前驱体充装生产线基本建设完成。
上海新阳:TSV铜互连电镀添加剂已量产,深宽比可达20:1,2026年上半年电镀液及添加剂销售额同比增长超30%。
艾森股份:电镀液及光刻胶双业务布局,先进封装领域实现全品类覆盖,光刻胶及配套产品规模化稳定供货。
飞凯材料:覆盖封装湿化学品、环氧塑封料、锡球、临时键合材料,厚膜负性光刻胶通过主流封厂验证并形成小批量订单。
华海诚科:环氧塑封料企业,GR910K在BGA市场打破日系同行常年垄断并批量供货,重点发展FC底填胶与液态塑封料。
联瑞新材:球形硅微粉、球形氧化铝领先企业,2.5D先进封装用Top cut 3μm球形氧化硅进入工程化阶段。
德邦科技:晶圆UV膜、固晶胶、TIM1.5/TIM2导热界面材料已在国内主流封测厂商稳定批量供货。
天承科技:封装专用湿电子化学品企业,完成TSV、RDL、TGV金属化等电镀液研发储备,TSV电镀添加剂可对标国际品牌。
金宏气体:特气与大宗气体综合服务商,电子大宗载气项目全面进入稳定运营与产能释放阶段。
中巨芯:湿电子化学品获中芯国际、华虹集团、台积电、SK海力士认可,电子特气及前驱体进入主流客户供应阶段。
晶瑞电材:G5级高纯湿化学品矩阵全面实现国产,2026年上半年KrF光刻胶销量增长超40%,ArF光刻胶批量出货。
彤程新材:半导体光刻胶平台企业,2026年上半年ArF及BARC产品同比增幅接近300%。
雅克科技:前驱体、光刻胶、电子粉体多线布局,开发AI先进封装复杂芯片组所需前驱体材料,湿电子化学品进入多家主流晶圆厂供应链。
研报来源:华创证券,孙维容,S0360526020001,先进封装材料行业深度报告:算力向上,材料先行——先进封装材料的增量逻辑。2026年9月21日