不到10%钢企盈利,螺纹热轧即期利润-221、-318元/吨,钢铁行业重回三重底部
题材
(无 plates 标注,见下方观点单元)个股
宝钢股份 南钢股份观点单元(正文分节)
- 第0节不到10%钢企盈利,螺纹热轧即期利润-221、-318元/吨,钢铁行业重回三重底部宝钢股份 南钢股份
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
长江证券研报指出,当前钢铁行业再度回归基本面、盈利面和估值面的三重底部。目前不到10%的企业能实现盈利、螺纹、热轧即期利润即期利润都是负值,表明大部分钢企陷入现金流亏损的状态。历史经验看,行业大范围亏损后,跟随的是自发性减产和基本面的修复。关注南钢股份、华菱钢铁、宝钢股份等。
1)经营层面:大范围亏损后自发性减产是历史剧本,短期拐点或出现
本周旺季需求尚未兑现,双焦在保供预期下价格高位下跌,基于成本支撑弱化,成材价格走弱,钢市成交表现不佳,商家备货积极性偏弱。
五大钢材综合表观消费量环比下降0.22%,阳历口径同比下降5.04%,农历口径同比下降5.90%。
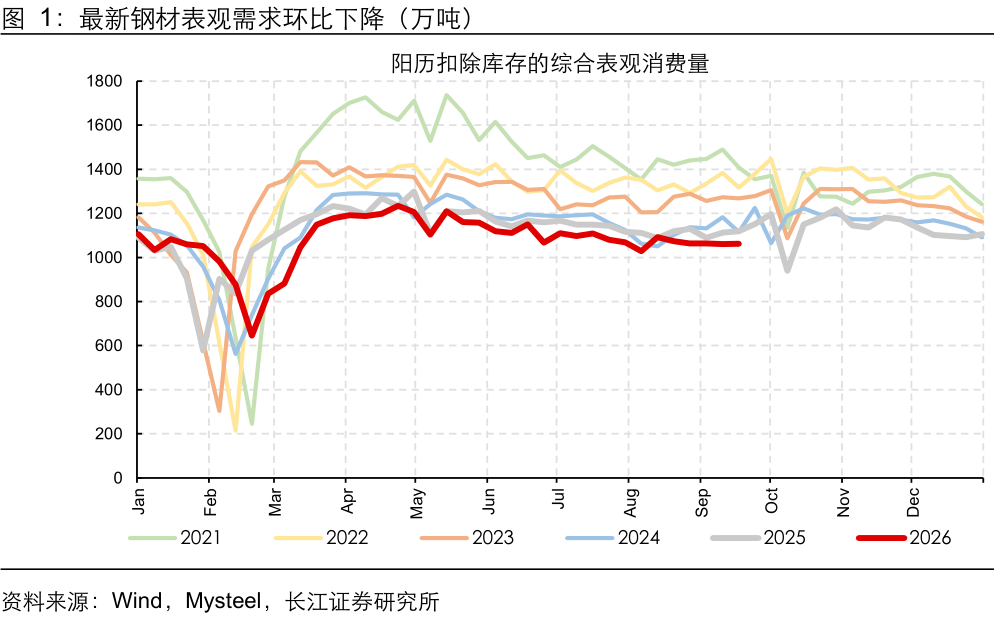
年内黑色需求的弹性项或仍在于国内财政支出节奏,大概率呈旺季边际修复、但同比改善偏弱的"旺季不旺"格局。
供给端,前期焦煤受安监趋严影响价格快速上涨,钢材基于供需弱势上涨而乏力,钢材购销价差大幅收窄,至当前不到10%的企业实现盈利;钢企大范围陷入亏损,铁水处于中高位,在盈利压制下铁水产量或易减难增,基本面的短期拐点有望出现。
盈利测算上看,当前螺纹、热轧即期利润为-221、-318元/吨,或表明大部分钢企陷入现金流亏损的状态,也意味着看到钢企自发性减产的概率较高。
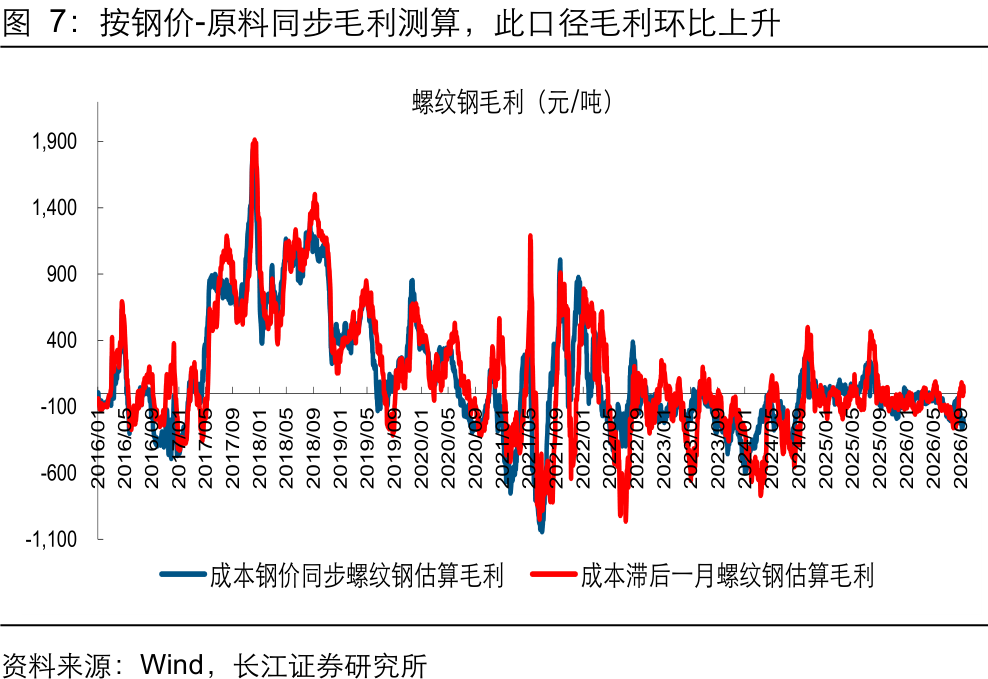
2)估值层面:普钢市净率处于长周期底部,或保障较强的安全边际
从钢铁(申万)板块上看,当前PB为0.98,处于10年33.92%分位数;不过从钢铁板块中市值最大的钢铁龙头宝钢股份上看,当前PB为0.62,处于10年5.75%分位数。
钢铁板块的估值较高,主要受部分加工、资源股和非钢业务提升估值,单就普钢公司而言,市净率基本处于长周期底部,或保障了较强的安全边际。优质龙头处于长周期估值底部,久期价值逐步凸显。
对优质阿尔法龙头而言,筑底不意味着即刻的反弹,但筑底或意味着更小的下行空间和更大的上行机遇。
板块性价比逐步凸显。关注:产品结构高端,受益于成本宽松的南钢股份、华菱钢铁、宝钢股份、首钢股份;受益于并购量增预期的方大特钢、中信特钢;优质加工龙头久立特材、甬金股份。
研报来源:长江证券,王鹤涛,S0490512070002,钢铁行业周报:钢铁行业的三重底部。2026年9月21日