成本占比奔向70%,光模块利润正向光芯片集中,供需失衡或成两年常态,国产化导入窗口打开
个股
仕佳光子 源杰科技【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
华福证券指出,光芯片已成光通信产业链的产能瓶颈与价值核心。全球光芯片市场规模2030年有望达到2336亿元,而海外龙头产能几无弹性,2026年至2027年供需失衡或成行业常态,价格上行压力显著,国内厂商的国产化导入窗口期正在开启。关注源杰科技、长光华芯、仕佳光子、光迅科技。
1)海外产能几无弹性,供需失衡或成两年常态
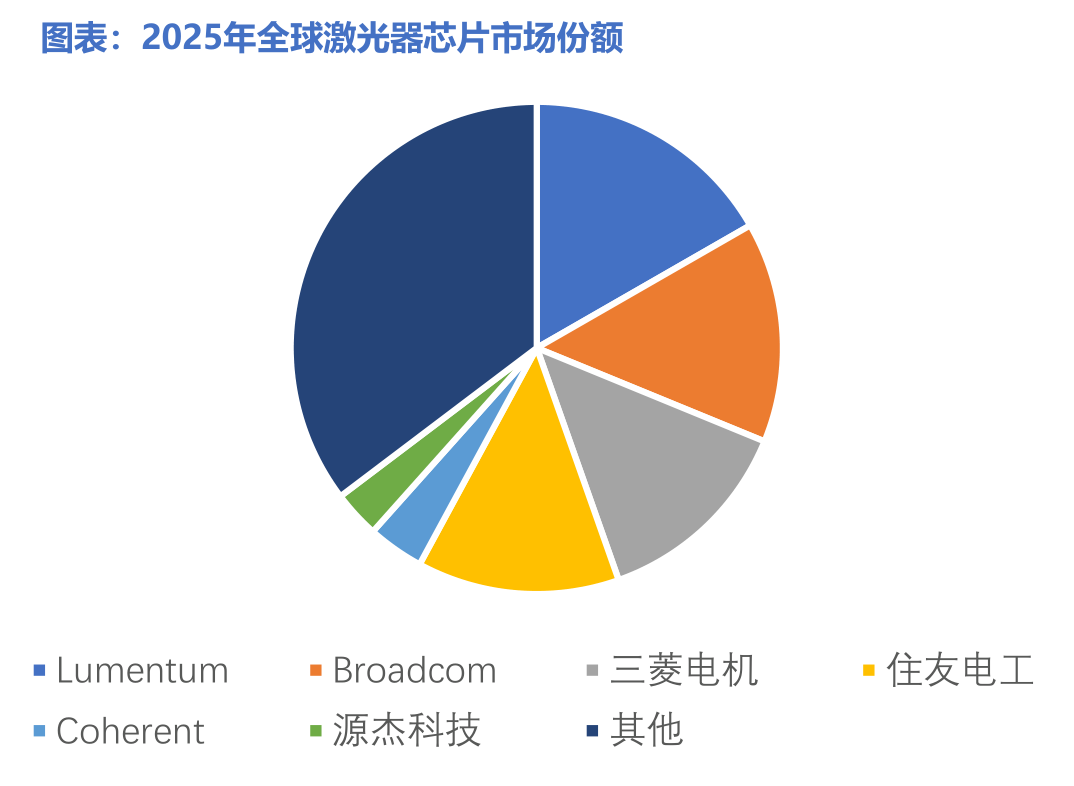
光芯片制造依赖精密外延生长工艺,从扩产决策到产能释放需要1至1.5年,扩产周期漫长。高意、朗美通、住友电工等海外厂商长期主导市场,而当前海外龙头产能利用率已超过90%,几乎不存在弹性空间,面对AI算力带来的需求跃升,供给端短期难以响应。
这意味着2026年至2027年的供需失衡将成为行业常态,价格上行压力显著。在这一背景下,国内光芯片厂商迎来关键窗口期,从CW光源到100G EML,从国内客户到北美客户,国产化正加速推进。
2)AI改写增长曲线,市场增速中枢跳升,利润池正在迁移
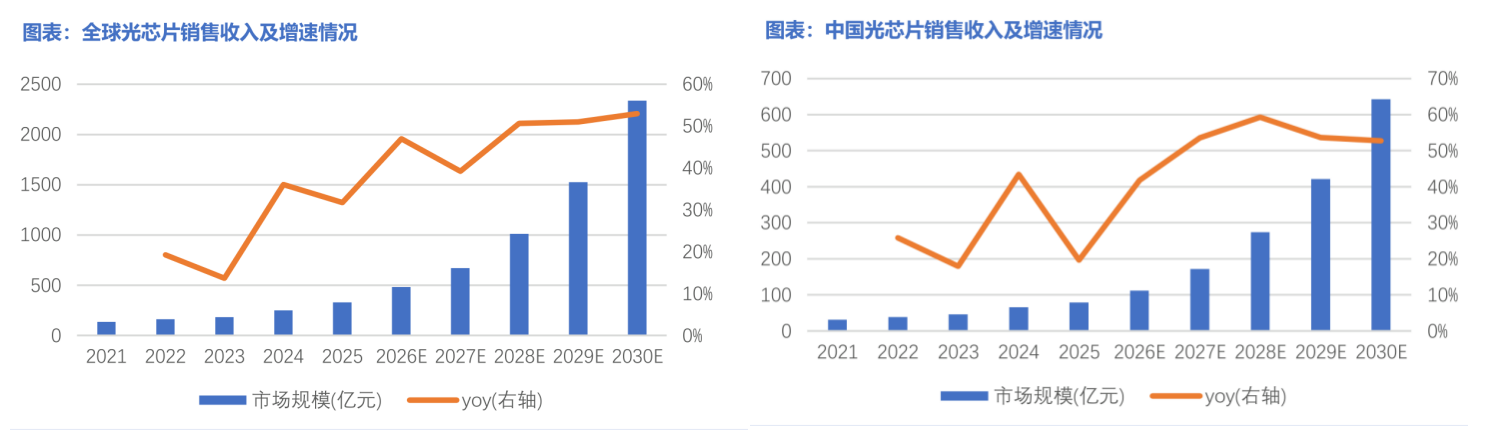
全球光芯片市场规模已从2021年的135亿元增长至2025年的328亿元,复合年增速为24.8%。AI算力需求爆发正在改写这条增长曲线,自2025年起全球光芯片市场复合年增速将跳升至48.1%,中国市场更高达52.2%。
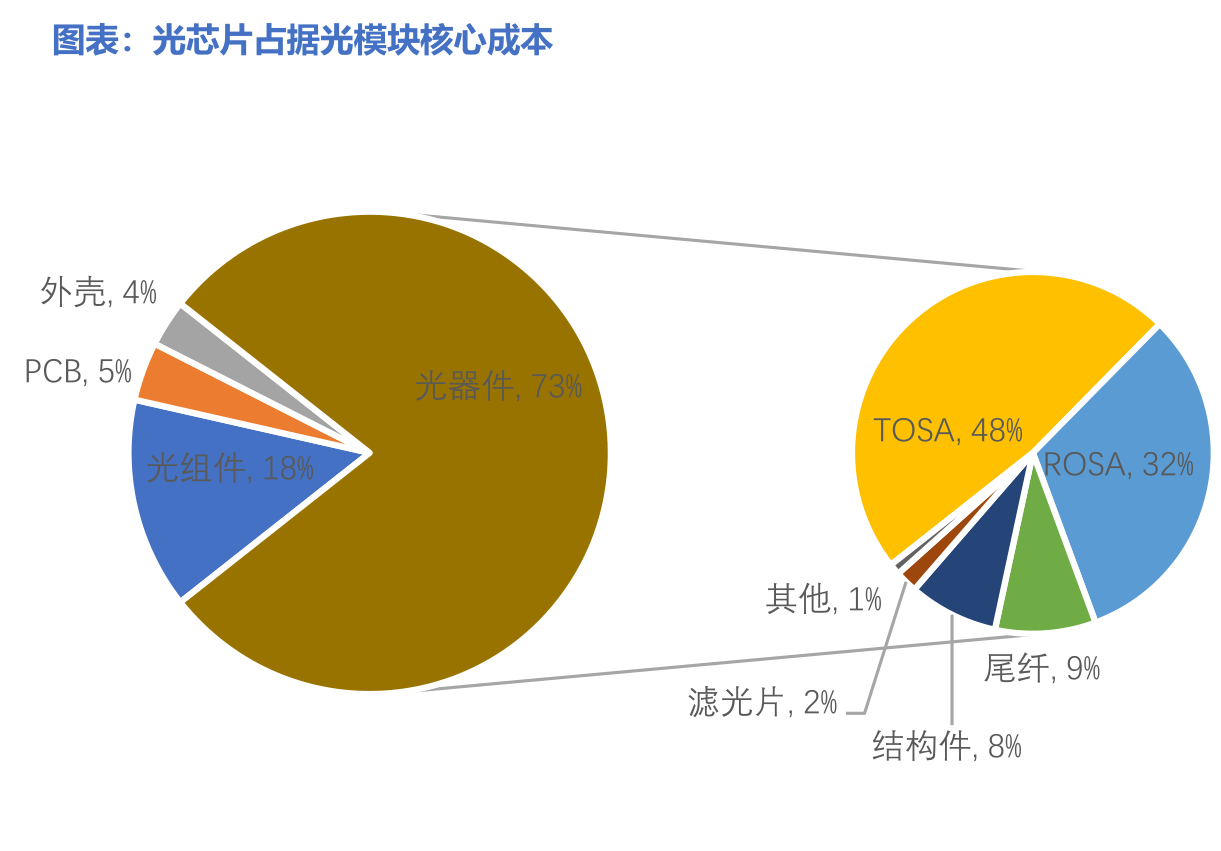
光芯片处于产业链最前端,是光模块实现光电转换的核心载体,也是整条产业链技术壁垒最高的环节。从成本结构看,光芯片占光模块总成本的三至六成,且随着光模块向1.6T甚至3.2T迭代,这一占比有望超过60%甚至超过70%。高端光芯片毛利率显著高于光模块组装,随着CPO等新一代技术量产,光模块组装环节的利润将快速下降,利润进一步向CW光源、高速EML阵列芯片等集中。
3)技术路线切换,CW+硅光或成下一代主流
提升光模块速率的传统路径是堆通道数量,但通道越多,模块尺寸、功耗和封装复杂度同步上升,系统成本不降反升。硅光采用CMOS工艺把调制器、探测器等器件集成到硅基芯片上,可以像造芯片一样大规模制造光学器件,让光模块的成本和功耗大幅下降。硅材料几乎不发光,CW激光器因此成为硅光方案的外置核心光源,与硅基调制芯片分工协作。以800G光模块为例,EML方案需要8颗100G芯片,硅光方案只需2至4颗CW光源。
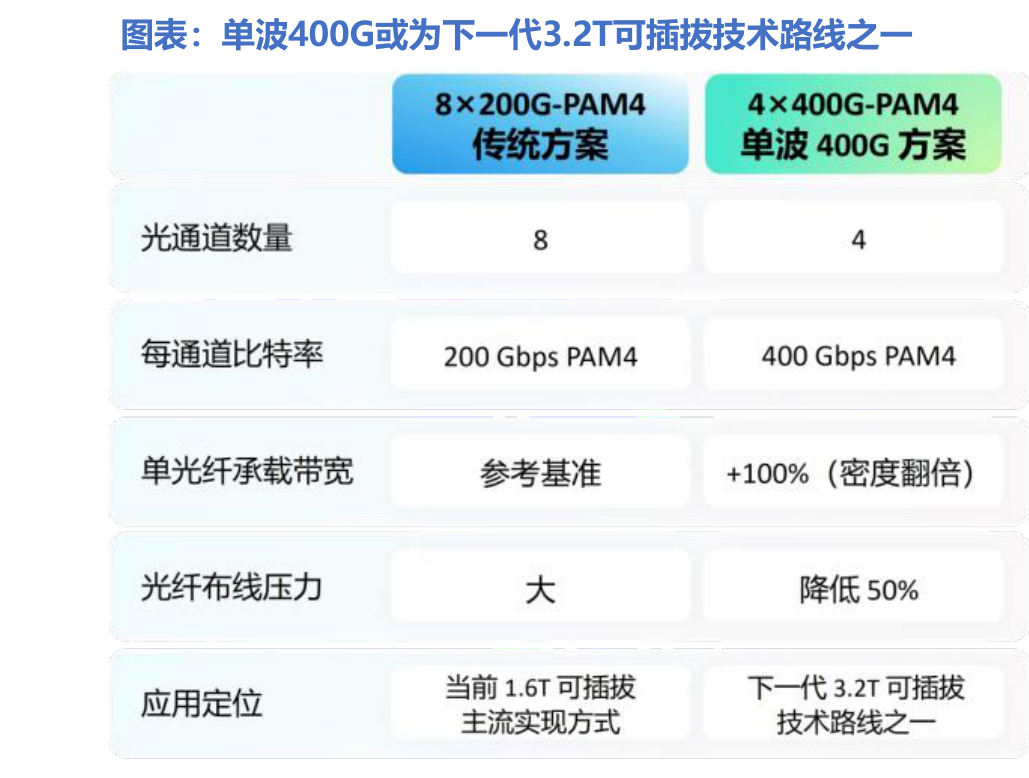
台积电曾明确表态,硅光子是未来CPO的必然选择,而CW-DFB是适配AI高速光互联及CPO技术的最优方案。从1.6T到3.2T的迭代周期可能缩短至一年半,速率竞赛正在加速技术路线切换,单波400G或引领下一代光通信技术。
相关公司
源杰科技:国内领先的光芯片供应商,已跻身全球第六大光芯片供应商,拥有IDM全流程业务体系;
长光华芯:全球少数研发和量产高功率半导体激光器芯片的公司,逐步实现半导体激光芯片国产化;
仕佳光子:拥有无源和有源双芯片平台优势,DFB激光器芯片等产品覆盖多种光通信场景;
光迅科技:光电子器件领域全球先行者,具备从芯片到器件、模块及子系统的垂直整合能力;
炬光科技:全球高功率半导体激光器领域有影响力的公司,重点布局光通信等应用方向;
东山精密:旗下索尔思光电具备光芯片与光模块一体化制造能力,是全球领先的光通信技术供应商;
三安光电:旗下泉州三安精准布局氮化镓、砷化镓、衬底材料等产业集群,光芯片平台横跨两大材料体系;
永鼎股份:覆盖芯片、光器件到MPO的全产业链体系,拥有国内稀缺的IDM模式激光器晶圆制造产线。
研报来源:华福证券,孟鹏飞,S0210526040001,激光行业深度系列报告:激光芯片系光通信价值核心,CW+硅光或成下一代主流。2026年9月22日