8月快递件量只涨2.8%,单票价格却同比涨4.0%:量不疯卷、价开始抬,反内卷真托住了
题材
快递物流个股
申通快递 圆通速递观点单元(正文分节)
- 第0节8月快递件量只涨2.8%,单票价格却同比涨4.0%:量不疯卷、价开始抬,反内卷真托住了
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
东兴证券研报指出,8月快递件量只涨2.8%,同城件还跌5.5%,但单票价格同比涨4.0%——“反内卷”不是口号,是真把价格托住了。 申通件量增速领跑、圆通逆势提份额、韵达稳客户;9月国家邮政局下场调研末端派费,中通、圆通在江苏、安徽直接每票上调不低于0.1元。 量不疯卷、价开始抬,快递从“拼谁便宜”回到“拼网络和服务”,旺季利润弹性要重估。标的:圆通速递、申通快递。
1)反内卷烧到价格端,江苏安徽快递费统一上调
9月8日至11日,国家邮政局领导赴江浙地区调研,强调持续治理行业“内卷式”竞争,并深入调研末端派费保障等工作情况。9月20日,多家快递公司发布通知,要求江苏地区所有网点和合作客户的快递服务费统一上调不低于0.1元/票,次日安徽地区也迎来提价。
进入9月后,行业监管进一步发力,邮政局对于反内卷的立场依旧坚定,相关监管措施也较为严格,今年行业反内卷的力度与持续性都有望超预期。行业提价是反内卷成效最直观的映证。
2)件量增速降至年内低位,价格端同比上涨4%稳住了
8月全国快递服务企业业务完成量约166.0亿件,同比增长2.8%,增速较上月的4.1%略降,其中同城件业务量同比下降5.5%,异地件业务同比增长3.7%。
价格端,8月行业单票价格同比提升4.0%,环比基本持平。
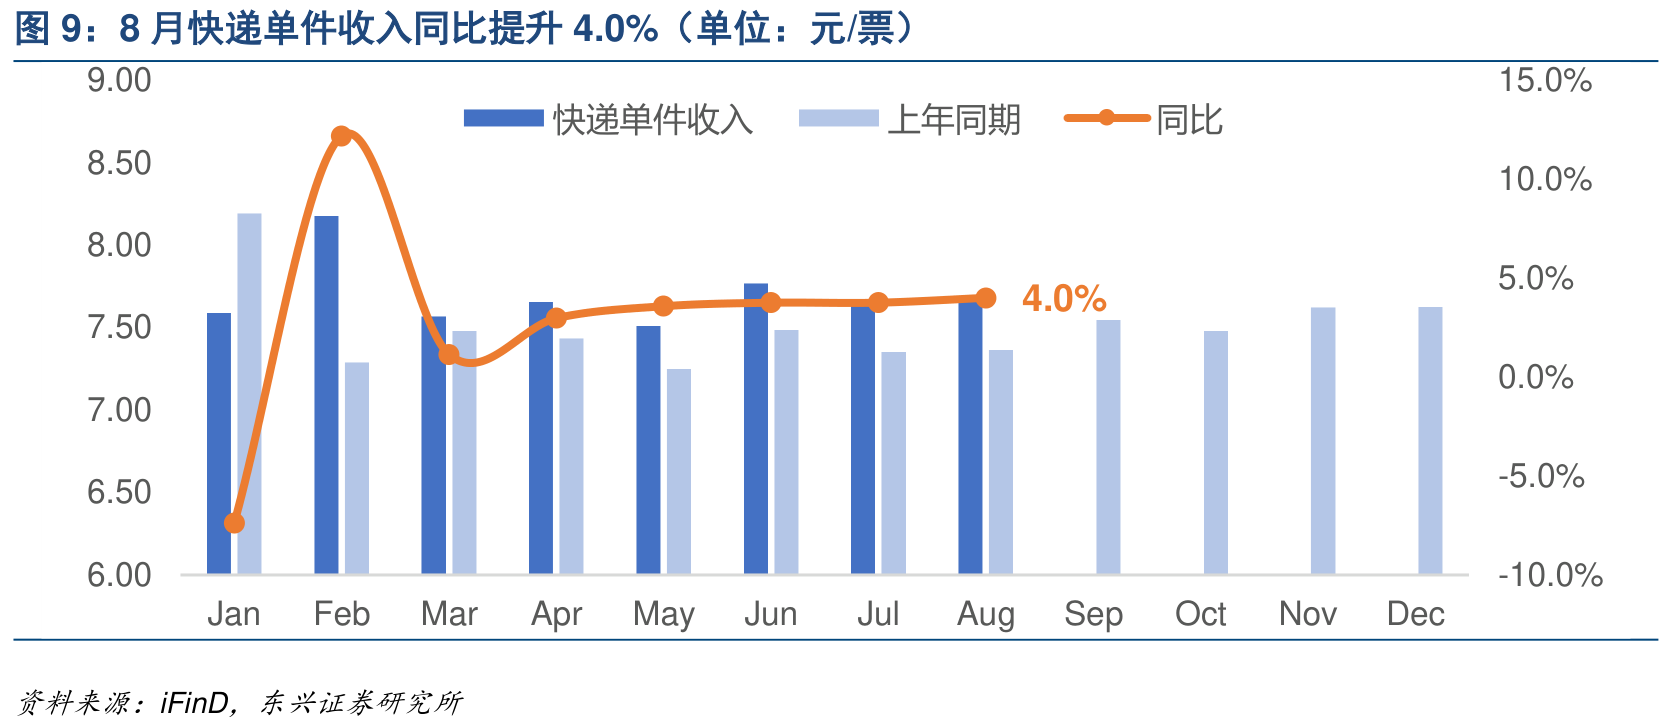
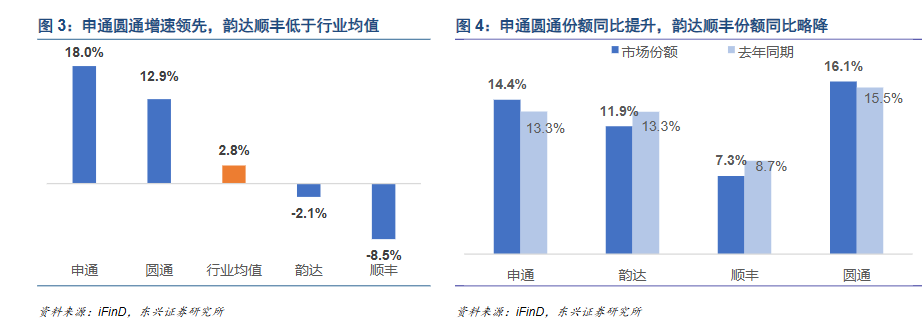
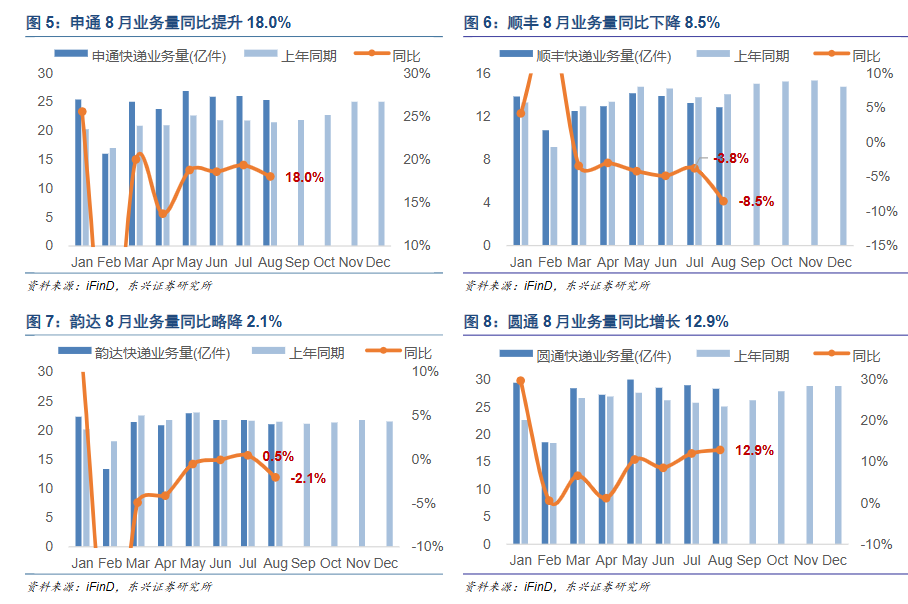
公司层面分化明显:申通8月业务量同比增长18.0%,增速继续领跑;圆通逆势提升12.9%,对市场份额的诉求依旧较强;韵达和顺丰业务量同比有所下滑。申通与圆通谋求市场份额的稳健提升,韵达则重点稳固存量客户。8月件量增速降至年内较低水平,与反内卷的持续推进有关。8月行业在件量低增速的背景下,价格端依旧保持稳定。
3)抢份额的代价在提升,行业从增量市场转向存量市场
根据近几个月件量增速与单票收入的变化情况,企业若想短期提升份额,当月的单票收入下滑也会较为明显,争夺市场份额的代价在提升。这是反内卷背景下,行业由增量市场向存量市场变化的表现,争夺存量客户需要付出的代价会明显超过增量客户,存量客户的重要性明显提升。
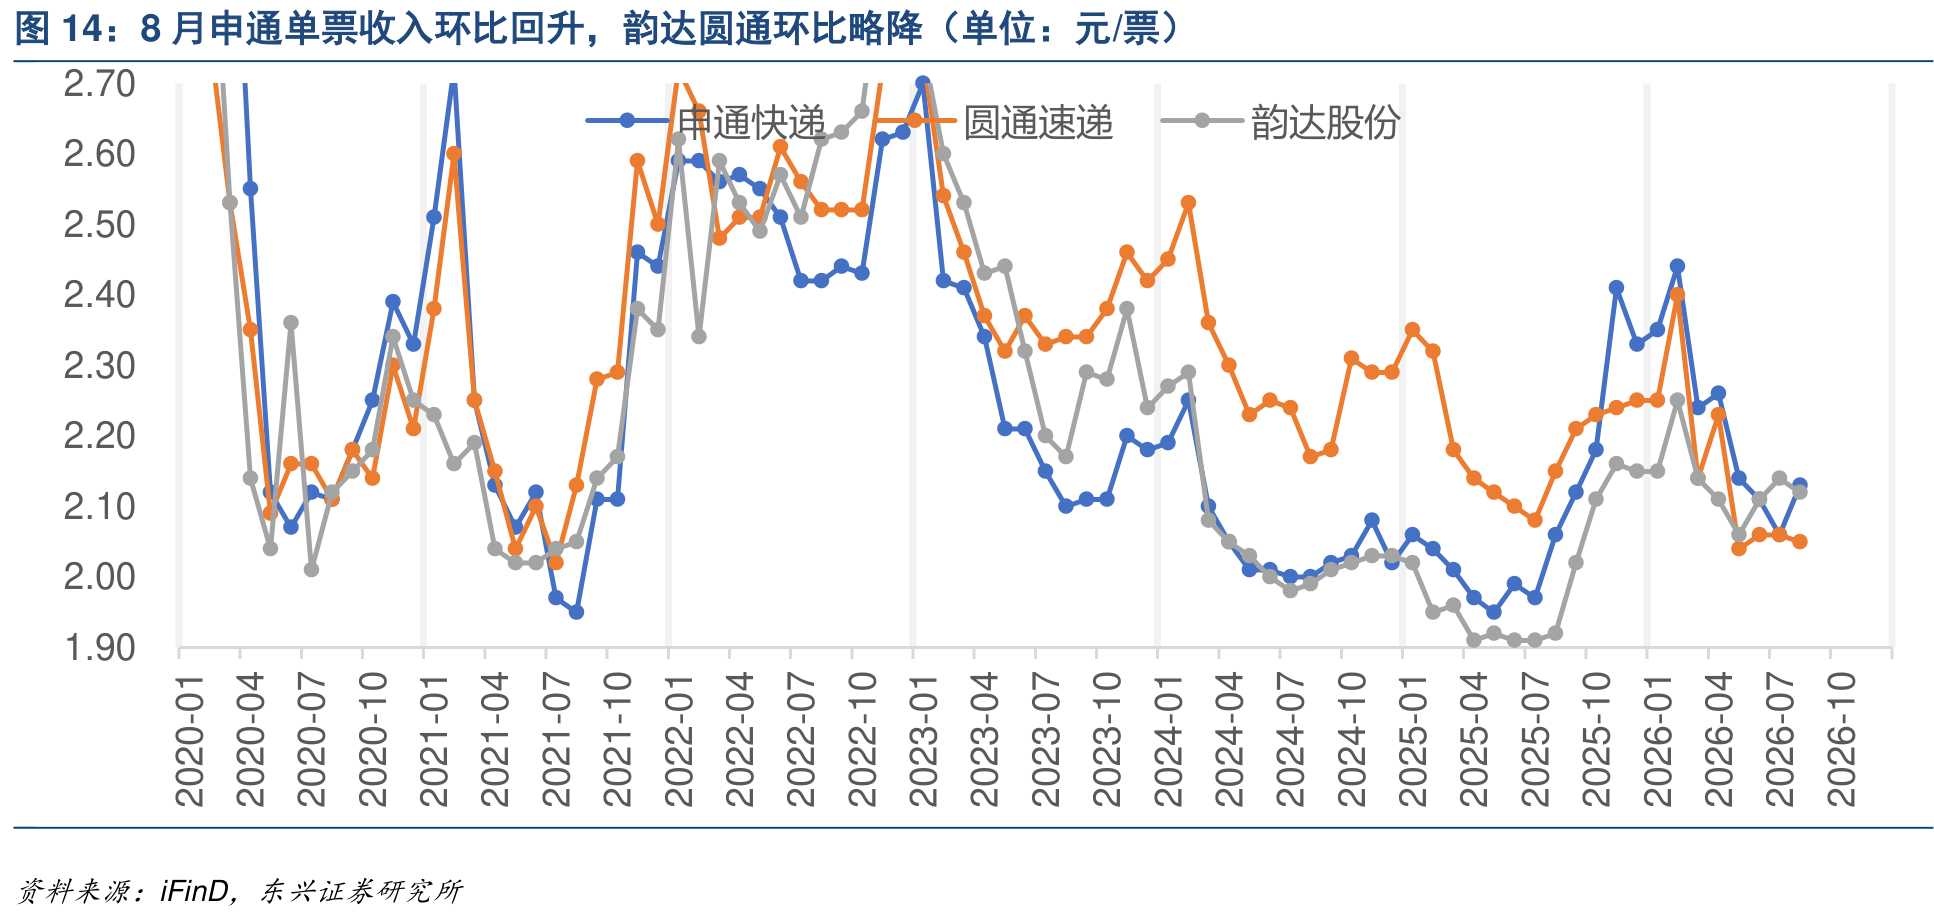
需求偏弱叠加反内卷压制以价换量,行业件量增速自去年下半年以来逐步下台阶,以量取胜的逻辑受到压制,依靠成本优势低价走量给企业带来的利润贡献有限,企业需要挖掘存量客户的潜力,走转型升级的道路。“生存靠份额,赚钱靠服务”会是行业趋势,这也是快递行业反内卷的意义所在。
4)本轮盈利恢复期预计长于上一轮,旺季盈利空间有望打开
邮政局对反内卷的立场依旧坚定。目前行业的情况与22年上半年类似,处在行业盈利恢复期,且由于反内卷政策的存在,本轮盈利恢复期的持续时间预计较21年下半年开始的上一轮行业上行周期更长。
短期的单票价格波动并不改变行业长期向好的趋势,提价会为快递企业带来更大的旺季盈利空间。在这轮反内卷中,服务品质领先的龙头与经营数据改善明显的公司最值得关注。
5)相关公司
圆通速递:8月业务量同比增长12.9%,增速逆势提升,对市场份额的诉求依旧较强。
申通快递:8月业务量同比增长18.0%领跑行业,单票收入环比提升0.07元明显反弹。
韵达股份:8月单票收入同比增长10.4%,涨幅维持在较高水平,重点稳固存量客户。
研报来源:东兴证券,曹奕丰,S1480519050005,快递2026年8月数据点评:反内卷持续发力,近期江苏安徽等地迎来提价。2026年9月23日