别只盯着价格战,零食饮料人均消费还有数倍空间,日韩走过的健康化曲线正在中国重演,三大食饮赛道天花板打开
个股
西麦食品 东鹏饮料
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
华泰证券指出,中国食饮正转向“自我照顾型”,低负担、轻功能与情绪奖赏构成三大主线。软饮、休闲食品、保健品人均消费额较日韩仍有数倍空间,无糖茶渗透率仅为日韩三分之一,26H1功效软饮、情绪零食、心血管保健品领跑。关注卫龙美味、五谷磨房、东鹏饮料、H&H国际控股、西麦食品、农夫山泉。
1)中日韩同赴自我照顾型食饮
在消费日趋理性、个体生活秩序趋于精简的背景下,中日韩消费市场正同步转向“自我照顾型食饮”,压力内化让食品饮料不再只承担饱腹功能,还要回应快速补能、控糖控卡与情绪安慰。低负担、轻功能与情绪奖赏正成为驱动食饮创新的三大主线。日韩市场凭借高频创新、先锋品类与密集的消费反馈,为国内企业提供了低试错成本的外部样本。
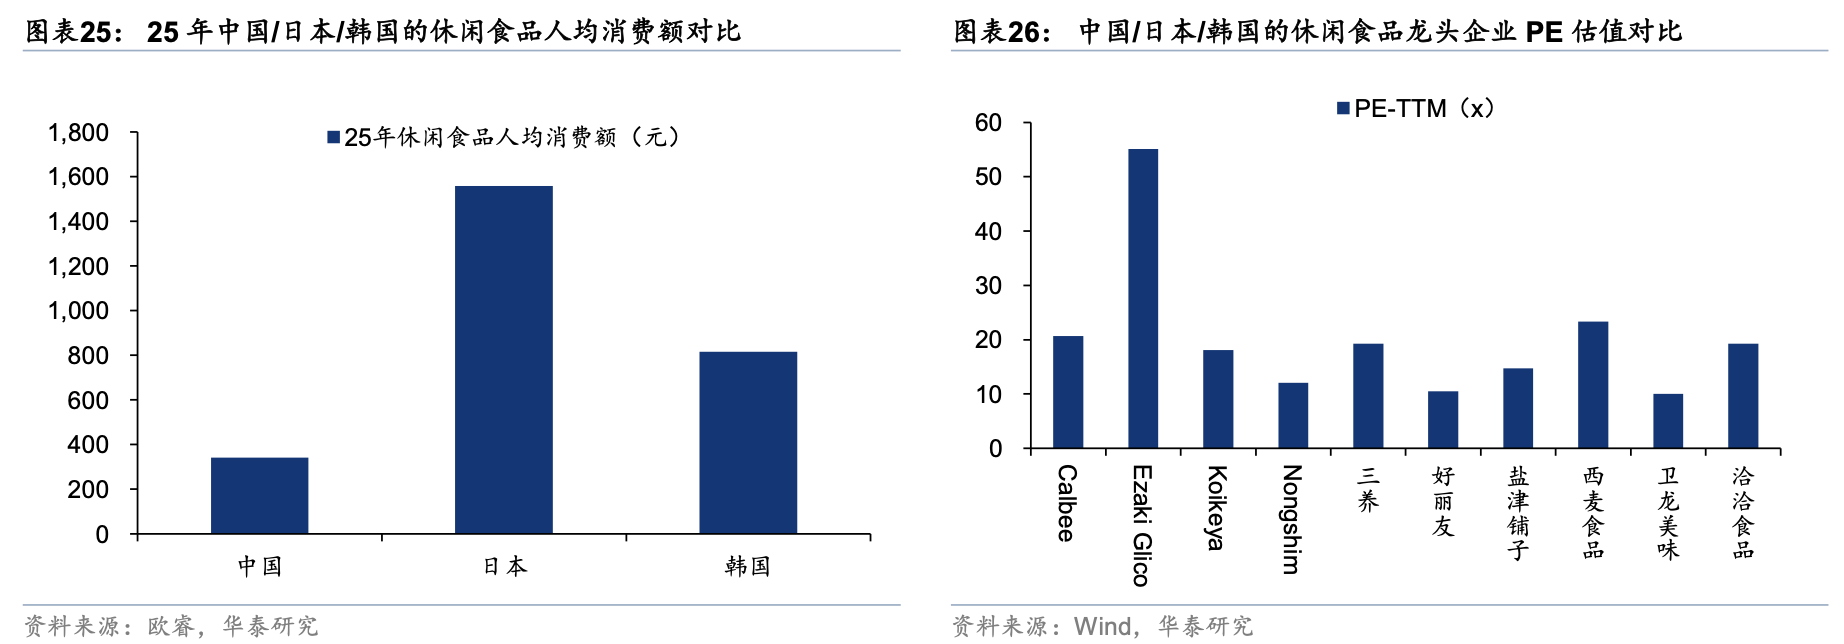
对标日韩,更能看清天花板的高度。据欧睿,2025年中国软饮料人均消费额433.7元,日本为2352.4元,差距超过5倍;休闲食品人均消费额341.1元,不到日本的四分之一;保健品175.1元仅为日本的38%、韩国的23%。换算成更直白的说法,三大品类的消费天花板都还悬在数倍高的位置。健康化与功能化每往前走一步,都是对这片空间的开垦。
2)无糖茶渗透窗口已被日韩验证
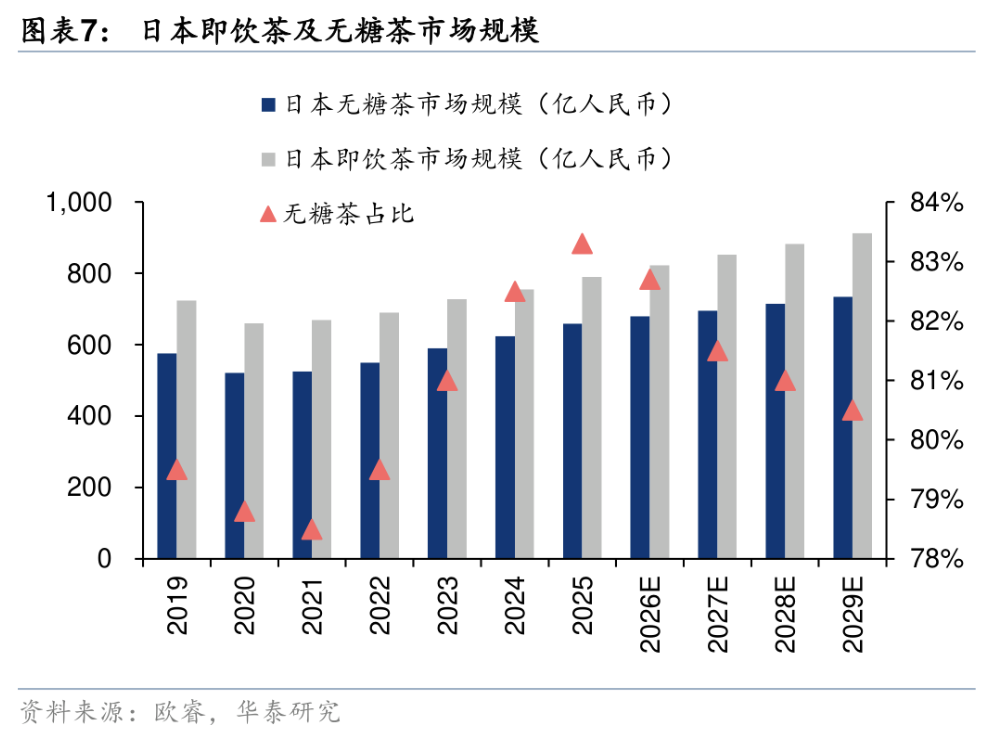
渗透率的差距同样是空间的来源。2025年日本无糖茶渗透率已达83.3%,韩国约75%-80%,而中国仅25%上下,差距在2-3倍以上。这条曲线日韩已经完整走通:日本无糖茶从上世纪90年代开始渗透、到2010年代成为主流,前后用了约30年完成消费者教育;韩国零糖碳酸饮料占品类销售额的比重则从2022年的32.0%升至2025年的54.5%,无糖化已从功能性小众品类变成品类主流。
对国内企业而言,这意味着两件事:一是方向确定性高,健康化、功能化的需求演变已被日韩验证;二是节奏更紧迫,中国渗透曲线的窗口期预计比日韩更短,谁能提前完成品类卡位,谁就能吃掉渗透率从低位爬升的最大一段增量。
3)26H1线上数据验证三大主线
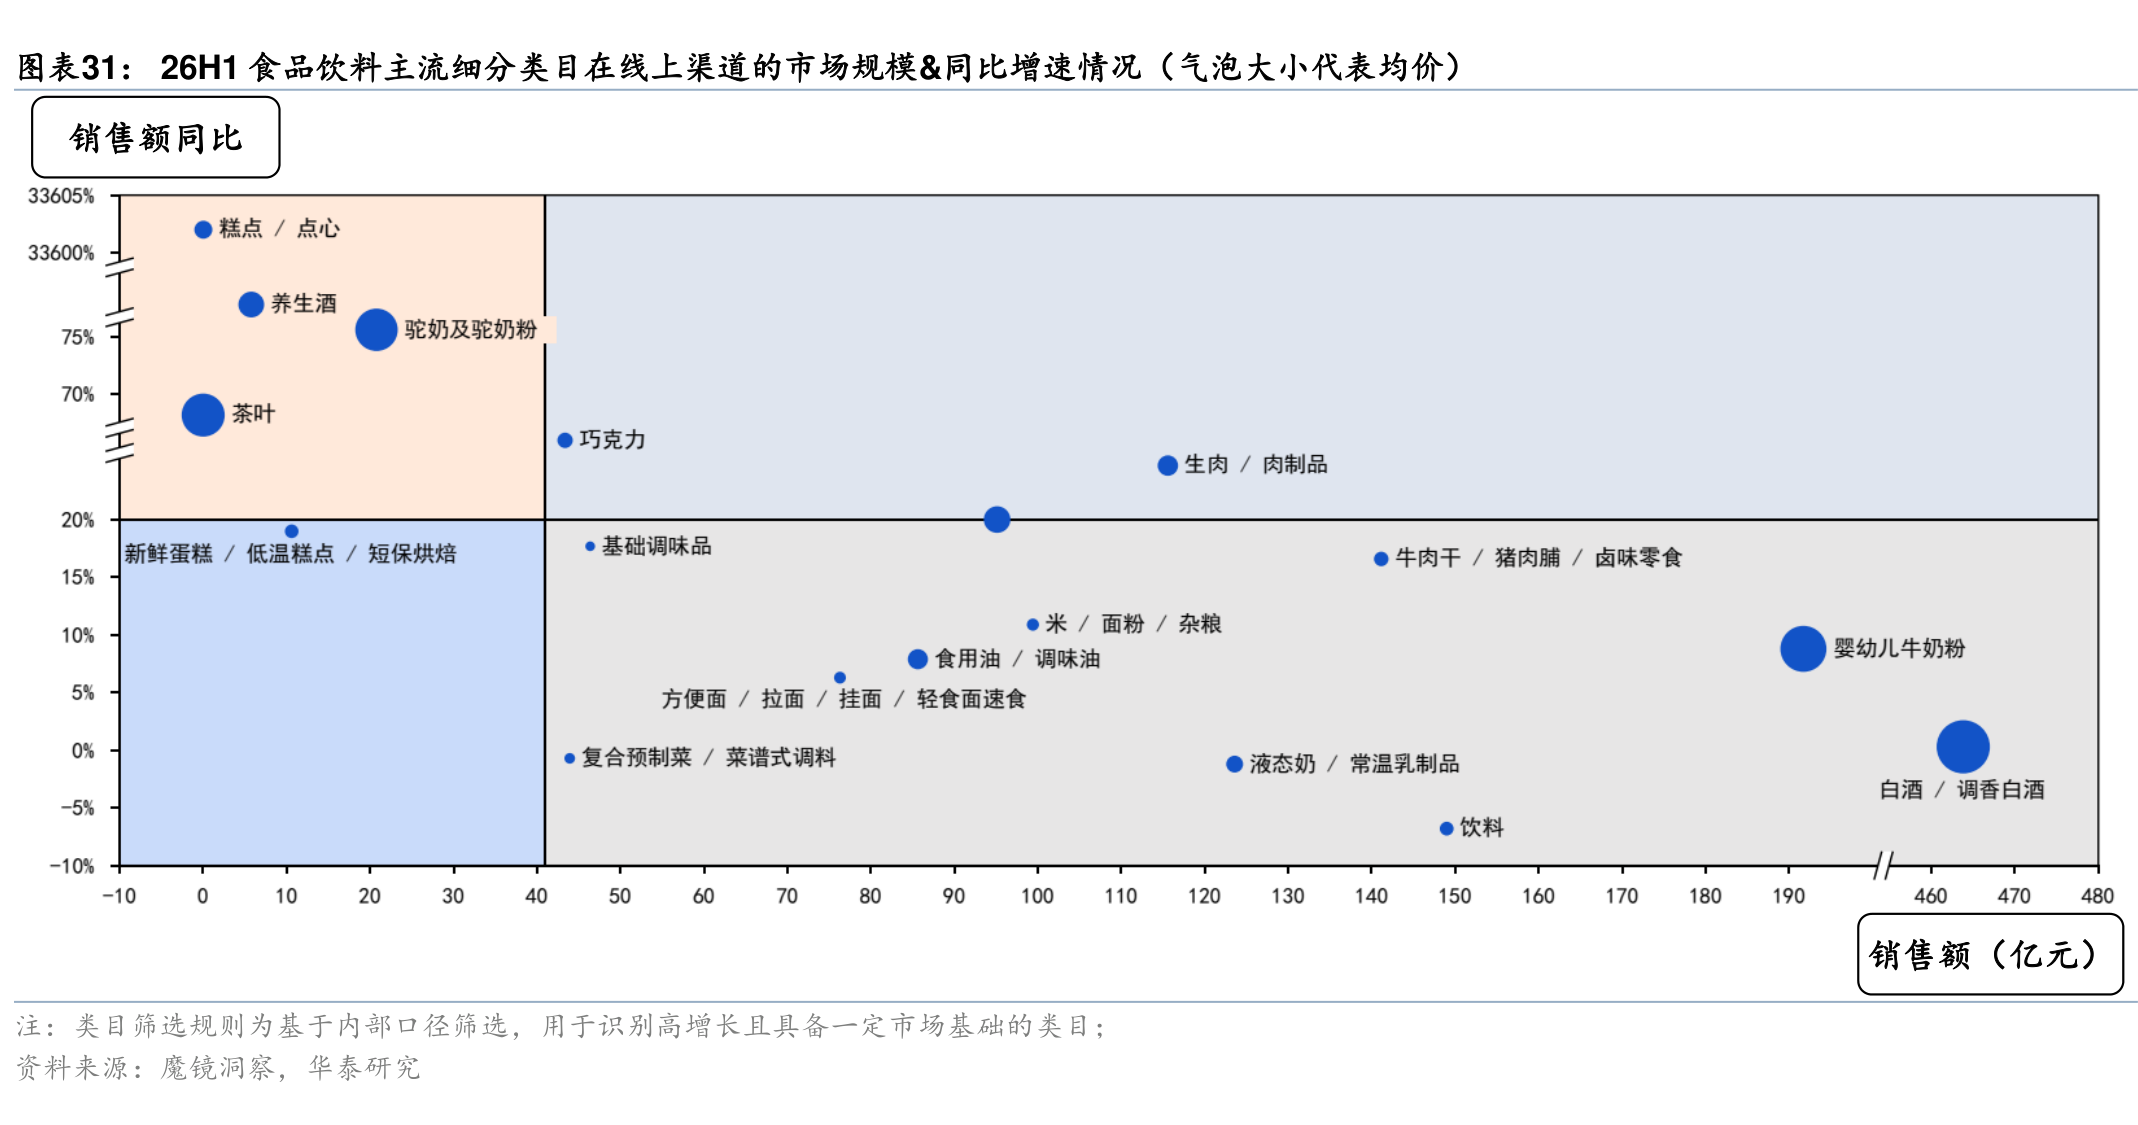
需求端已经给出验证信号。26H1线上软饮料中,功效成分销售额同比+26.6%,领跑六大卖点维度;休闲食品中情绪类产品以30.9%的收入增速居首;保健品里心血管/三高市场销售额同比+23.8%,鱼油与辅酶Q10分别同比+41.1%、+47.3%,且增长明显向高纯、高浓的升级形态集中。消费正从“解馋”转向健康、功能与体验。
细分爆款同样沿这条逻辑展开:26H1高蛋白休闲食品市场规模67.5亿元、同比+14.1%,其中低盐、低糖、低卡卖点的销售额增速远高于品类整体,消费者的选择正从“重蛋白”转向蛋白加低负担。功效、情绪、精准补充三类需求同时放量,说明日韩的今天正在成为国内市场的进行时。
市场此前认为食饮创新已陷入瓶颈,华泰的判断相反:瓶颈不在供给端的能力,而在于能否捕捉时间约束、健康焦虑与情绪补偿下的真实需求。日韩的失败案例也提醒,健康标签并不能自动换来复购,日本可口可乐Aquarius Zero因零卡概念牺牲口感而上市失败,口味重做后才重新获得市场认可,概念认同但体验不佳是这类产品的通病。
落到产品路径上,日韩趋势向国内转译为四大升级:从健康克制走向安心享受,从成分卖点走向状态回应,从即时冲击走向不过载满足,从口味创新走向品类再使用。企业需要在低负担与好体验之间找到平衡,通过配方、体感与场景适配,把短期的概念红利转化为长期复购,这才是结构性机会的兑现方式。
相关公司
卫龙美味:产品策略转向高纤维/高蛋白,魔芋制品是收入增长的主要动力;
五谷磨房:26H1收入同比+27.8%,中式食养赛道领先者,商超专柜与会员店渠道持续放量;
西麦食品:健康食品产业链代表性标的,燕麦主业内生提效,粉粉类新品持续贡献收入增量;
农夫山泉:无糖茶龙头,东方树叶有望承接低线市场品类扩容红利;
东鹏饮料:功能饮料龙头,能量饮料与电解质水市占率提升,A+H两地上市;
H&H国际控股:保健品产品创新能力较强,Swisse在中国内地及澳新市场维持强势表现。
研报来源:华泰证券,王可欣,S0570524020001,镜鉴日韩,食饮需求演化与创新启示。2026年9月23日