AI需求强劲,关注三季度业绩有超预期的覆铜板/PCB、光模块、存储、MLCC等方向
题材
(无 plates 标注,见下方观点单元)个股
沪电股份 南亚新材观点单元(正文分节)
- 第0节AI需求强劲,关注三季度业绩有超预期的覆铜板/PCB、光模块、存储、MLCC等方向沪电股份 南亚新材
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
AI需求强劲,关注三季度业绩有超预期的方向。台系覆铜板8月营收同比翻倍,苹果已接受三星2027年存储报价,较三季度上调30%-40%;台积电涨价后,AMD准备将全线芯片涨价10%,英伟达称需求远超产能,预期未来一年芯片销量翻倍。国金证券认为,覆铜板/PCB、光模块、存储、MLCC是“海外AI链”与“涨价链”的交集,三季度业绩兑现度最高。关注沪电股份、南亚新材、长鑫科技、北方华创等。
1)台系PCB链8月营收集体翻倍,Q3业绩大面积释放
AI算力产品从7月起批量交付,三季度进入大批量出货阶段。台系覆铜板大厂的月度营收最先给出佐证:台燿8月营收同比增长132%,台光电子增长129%,金像电、联茂的增速也在76%以上。
中游制造的加速度更直观,台积电8月营收同比上涨53%,服务器代工厂纬创、广达8月营收增速都超过160%。
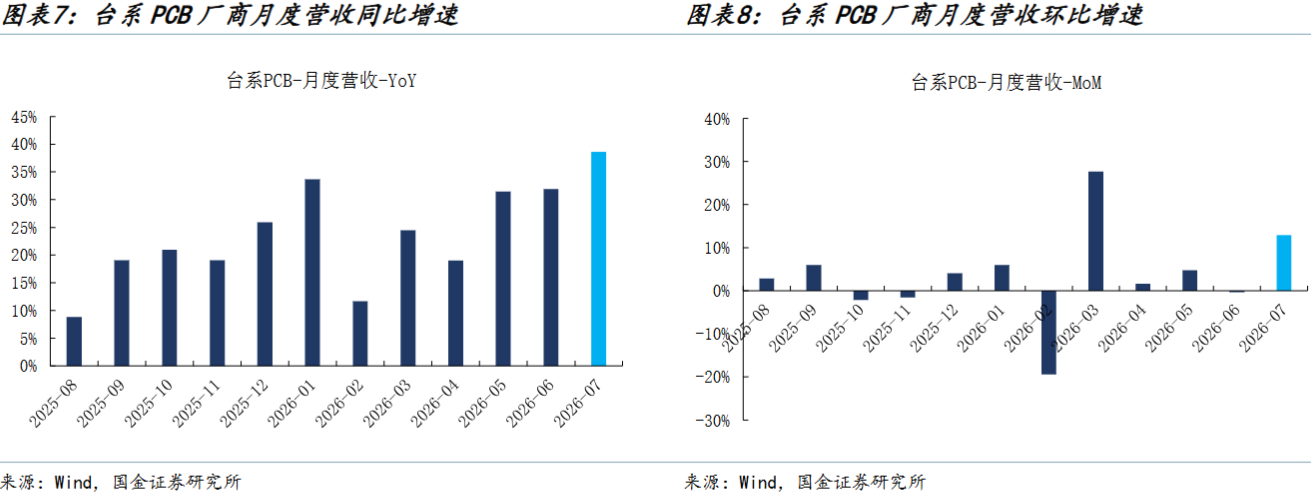
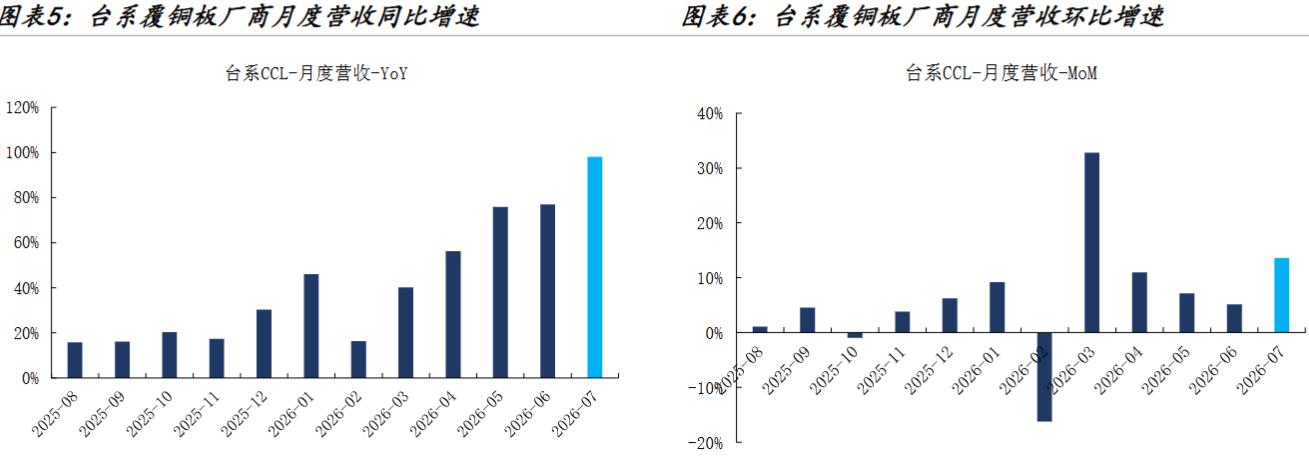
产业链跟踪显示,行业整体保持高景气度,下半年业绩释放的斜率将由PCB制造商领先。多家AI-PCB公司订单强劲、满产满销,正在大力扩产;AI覆铜板需求旺盛,海外厂商扩产缓慢、缺货涨价持续,大陆覆铜板龙头有望积极受益。
2)苹果锁定三星2027年报价,存储紧缺或延续至2030年
存储的涨价已经排到2027年以后。外媒报道,苹果已接受三星2027年第一季度的存储报价,较今年三季度上调30%-40%;服务器用DRAM与消费级产品的价差继续拉大。TrendForce已把四季度一般型DRAM合约价的涨幅预估上修,并表示很可能再度上修。
只要云端大厂持续加码AI基建,DRAM供需紧俏至少延续至2027年,甚至可能拉长到2029年至2030年。
涨价的支撑来自供需两端:供给端减产效应显现,存储大厂合约价开启上调;需求端云计算大厂资本开支启动,企业级存储需求增多,消费电子旺季备货的补库需求也在加强。存储器已进入明显的趋势向上阶段。
3)AMD全线跟涨10%,ASIC爆发在2026-2027年
涨价正从晶圆厂传导到芯片设计公司。继台积电等晶圆厂涨价之后,AMD已通知数家客户,准备将芯片产品线统一涨价10%左右,覆盖AI加速器芯片、消费型GPU与主板芯片组。
供给跟不上需求是涨价的底气:英伟达CEO黄仁勋表示,市场需求远高于目前可供应的产能,公司预期未来一年芯片销量将增长一倍;英伟达财报同时显示,客户需求有望翻倍,而供给能力仅能较有把握支持70%。
云厂商的资本开支还在加码。英伟达预计,前五大云厂商明年CAPEX有望达到1.3万亿美元。Token数量的激增带动ASIC需求,谷歌、亚马逊、Meta、OpenAI及微软的ASIC数量将在2026-2027年迎来爆发式增长。
4)测试设备明年增速31%,出口管制倒逼国产提速
设备端的订单逻辑同步强化。SEMI预测,全球半导体测试设备销售额明年将同比增长31%至153亿美元;AI服务器扩容、HBM及先进封装放量推升测试需求,芯片数量增加扩大测试基数,复杂度提升带动单颗测试资源升级。外部约束也在倒逼国产化提速,美日荷相继出台半导体制造设备出口管制,国内设备、材料、零部件在下游加快验证导入。
封测环节的产能同样吃紧。寒武纪、华为昇腾等国产AI芯片需求旺盛,先进封装产能紧缺、持续扩产;国内模拟及数字芯片公司库存普遍筑底回升,设计厂商开始主动补库,下游需求好转时将优先向封测厂加单。
5)MLCC顺价涨价开启,AI终端抬高单机价值量
涨价链还在向元件环节蔓延。被动元件一季度淡季不淡,行业稼动率处于较高水平,结构性需求旺盛叠加上游成本增加,正在形成顺价涨价。
AI终端升级在抬高单机用量,以ARM架构的WoA笔电为例,大容量MLCC占到总用量近八成,每台笔电的MLCC总价大幅提高到5.5至6.5美元。MLCC在历轮周期中有明显的渠道放大效应,龙头公司在上游采购和成本传导中的超额收益能力更强。
综上,关注AI覆铜板/PCB及核心算力硬件、半导体设备及材料、苹果产业链等高景气方向。相关公司如南亚新材、沪电股份、深南电路、北方华创、中微公司、立讯精密、蓝思科技、领益智造等。
研报来源:国金证券,樊志远,S1130518070003,AI需求强劲,关注三季度业绩有望超预期方向。2026年9月20日