股价比净资产还便宜一半,市值管理却已写进国企负责人业绩考核,这批破净国企股息率最高达6.5%
个股
山东路桥 四川路桥【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
国盛证券指出,当前位置值得重视优质地方建筑国企的估值修复机会。山东路桥控股股东拟增持4.5亿至9亿元,公告当日股价涨停。多数标的PB-LF处2021年来不足10%分位,稳定分红提供回报支撑。核心公司:山东路桥、四川路桥、安徽建工、浙江交科、隧道股份。
1)大股东真金白银增持,示范效应点燃重估
山东路桥9月24日公告,控股股东山东高速集团及其一致行动人拟在6个月内通过集中竞价增持公司股份,按公告前一交易日收盘市值测算,增持金额相当于总市值的5.6%至11.3%。两家增持主体已取得合计8.1亿元股票增持专项贷款授信,资金来源还包括自有资金,增持力度较大。
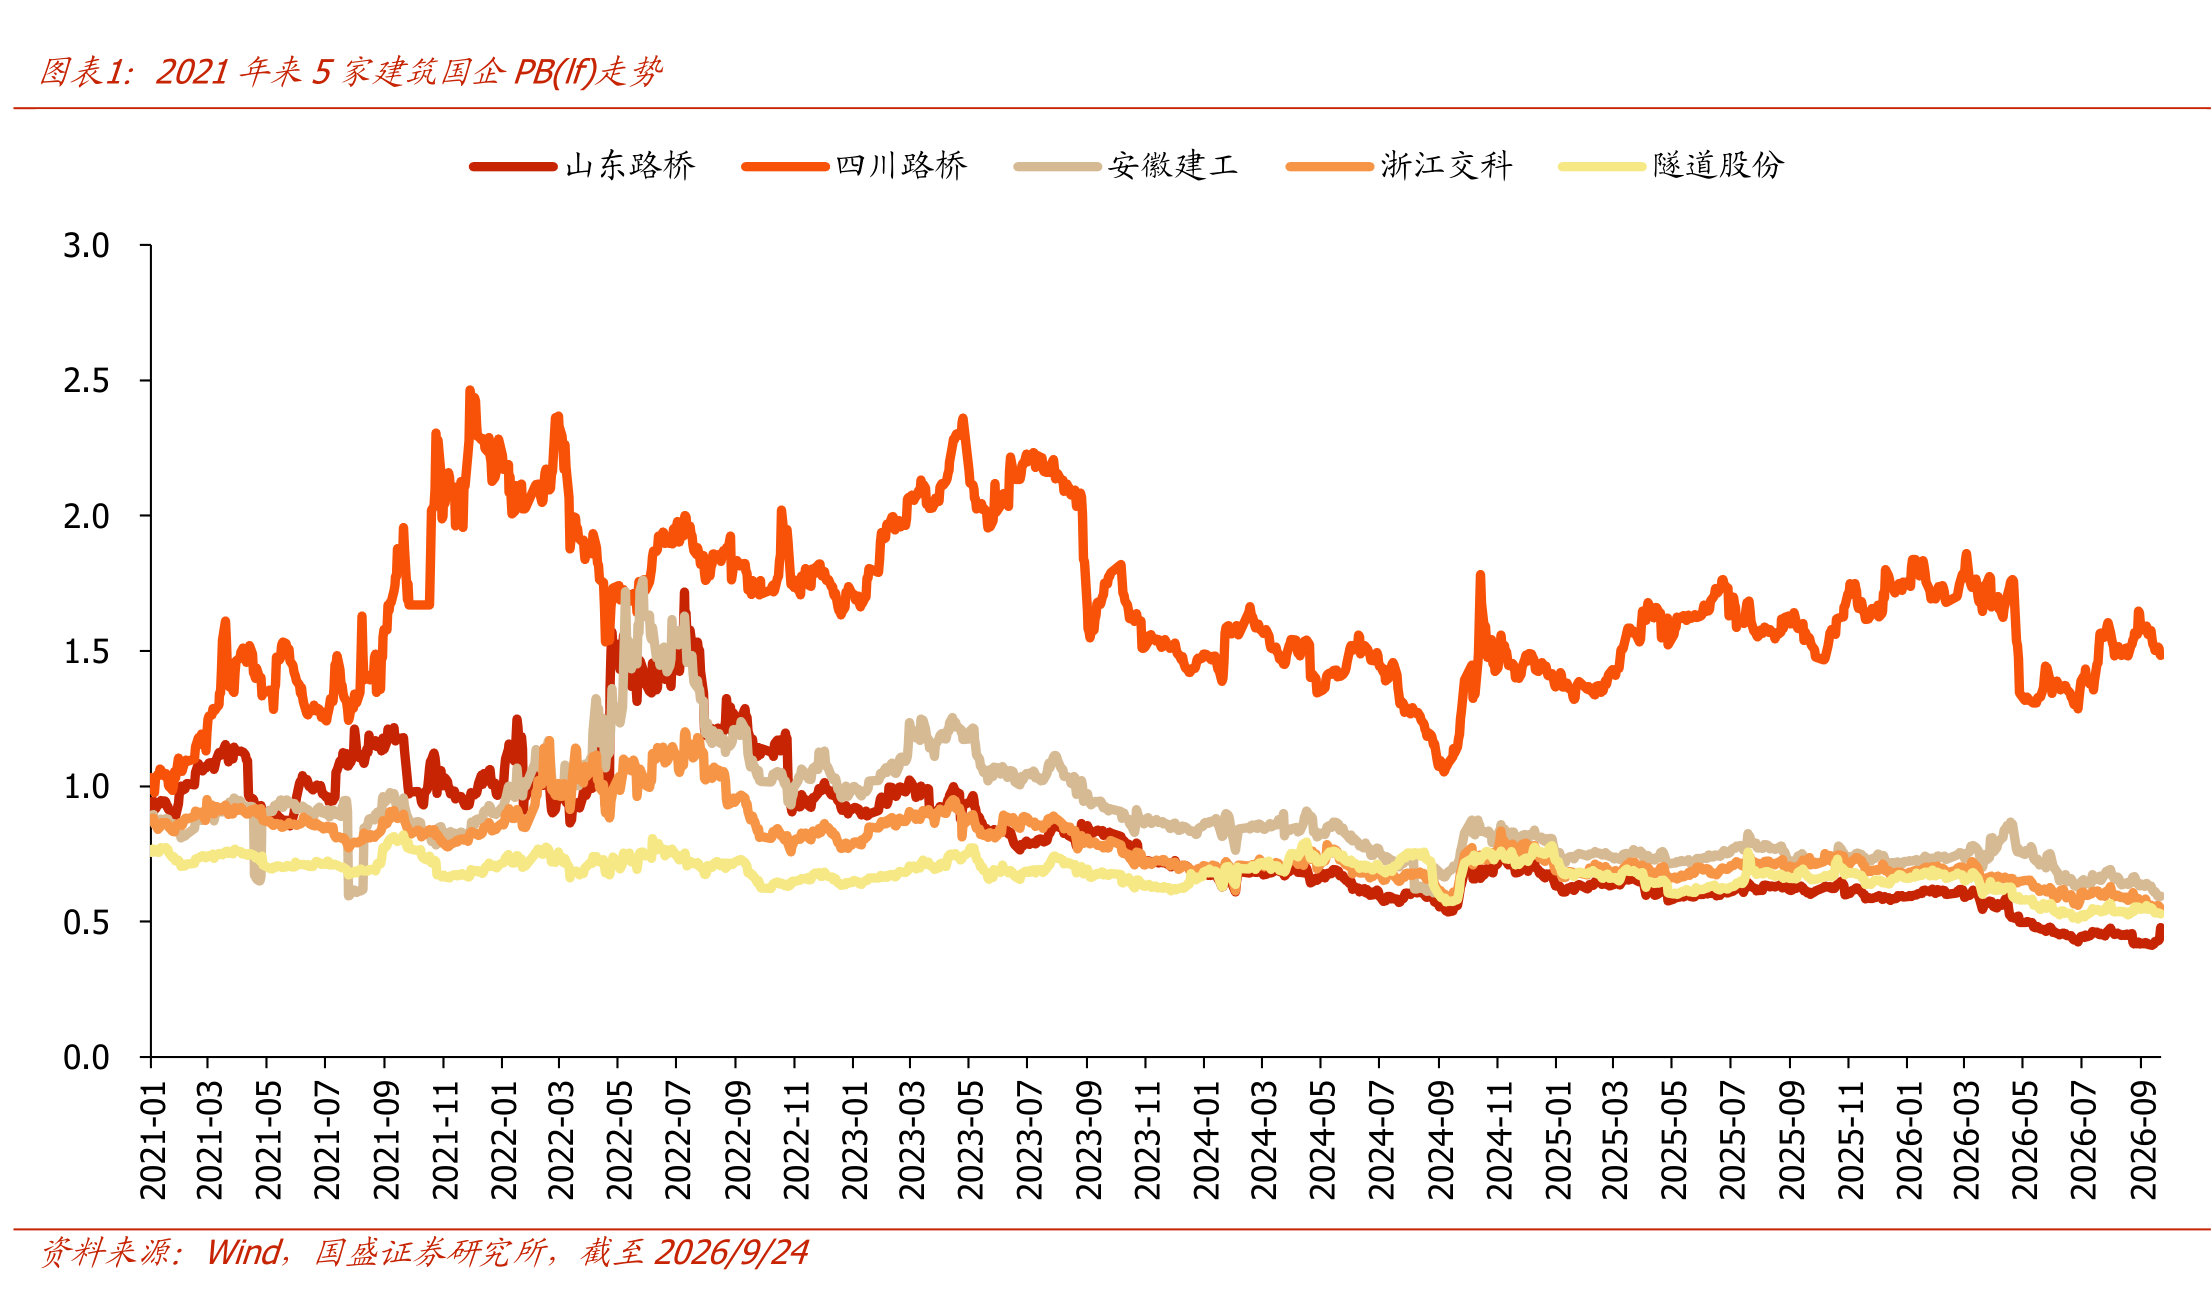
公告当日公司股价涨停,PB-LF由前一交易日的约0.44倍回升至0.48倍。大股东以真金白银表达对上市公司长期价值的认可,为超低估值地方国企的价值重估提供了积极示范。
湖北、湖南、山东、安徽、上海等地持续部署深化国资管理改革。山东省国资委已研究制定市值管理考核具体规则,安徽明确将市值管理纳入省属企业负责人经营业绩考核,上海亦将其纳入监管企业法定代表人考核,并推动回购增持常态化、增加分红频次。
市值管理从倡导走向考核,地方国资推动上市平台价值提升的动力有望持续增强。国有上市公司经营效率、分红能力与资本运作效率的提升,也有助于通过收益上缴等渠道补充地方财力。
2)财政托底叠加订单充沛,优质地方国企经营根基扎实
经济大省的财政体量与建设强度,为属地建筑国企提供持续业务机会。山东、安徽、四川、浙江、上海一般公共预算收入居国内省市前列,山东2026年综合交通投资目标为2300亿元,安徽“十五五”交通投资计划5000亿元以上,上海持续推进轨道交通、市域铁路及高速公路改建等重大工程。
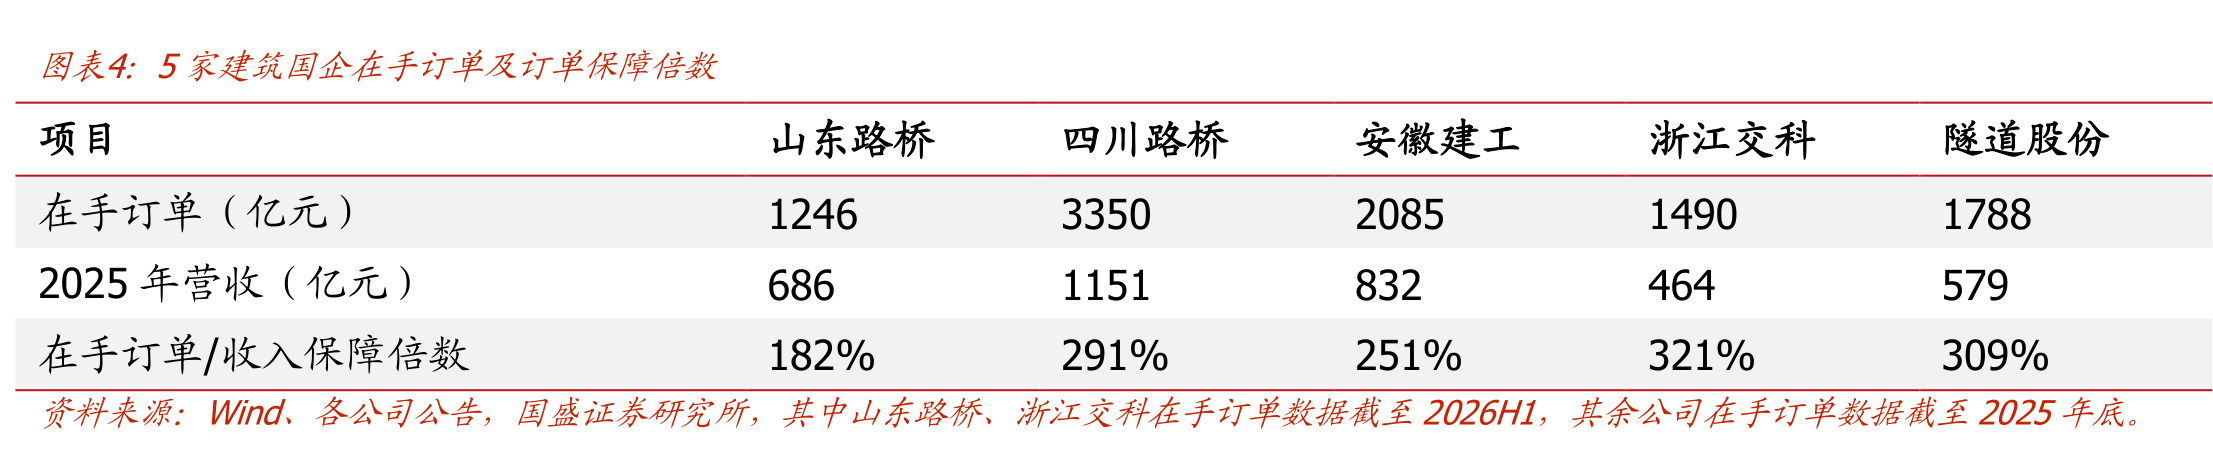
订单端,浙江交科、隧道股份在手订单保障倍数分别达321%、309%,充裕的在手订单为后续经营提供支撑。优质地方国企依托属地资源与施工能力,有望通过优化订单结构、加强成本管理及清收回款逐步改善盈利质量。
较小的区域分化下,具备项目选择、履约效率和资金回收优势的地方国企,更有望在区域重点工程中受益。
3)深度破净叠加稳定分红,安全边际厚实
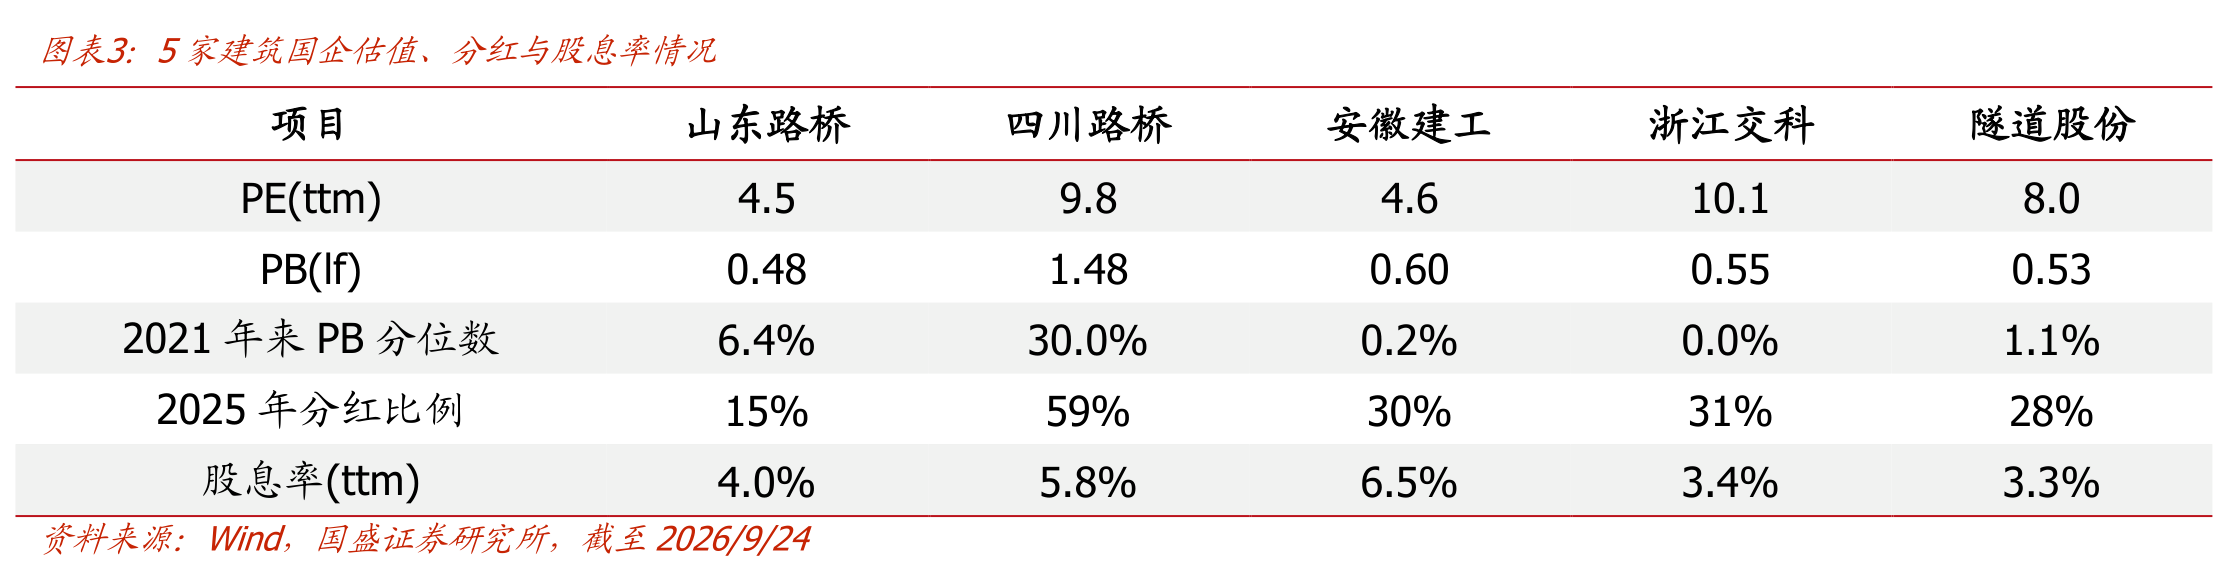
当前,四川路桥PB-LF约1.48倍,处2021年来约30%分位;山东路桥、安徽建工、浙江交科、隧道股份均深度破净,PB历史分位分别只有6.4%、0.2%、0.0%、1.1%。换句话说,这些公司的股价比2021年以来九成以上的时间都便宜,也比自身净资产低了不少。
分红方面,五家公司均积极实施现金分红,当前股息率(ttm)约为3.3%至6.5%,其中四川路桥约5.8%,处于较高水平。较低的估值与稳定的现金回报相结合,有望增强板块配置价值。
相关公司:
山东路桥:在手订单1246亿元,约为2025年营收的182%,大股东增持计划率先催化估值修复;
四川路桥:在手订单3350亿元,订单保障倍数291%,2025年分红比例接近六成;
安徽建工:股息率在五家中最高,区域建设需求与现金分红提供双重支撑;
浙江交科:在手订单保障倍数为五家最高,浙江市场的建设需求保持饱满;
隧道股份:依托上海重大工程建设,轨道交通与市域铁路订单储备充足。
研报来源:国盛证券,何亚轩,S0680518030004,当前为什么要重视优质地方国企估值修复机会?2026年9月26日