玻璃基板互连密度可升10倍,美日垄断原片,2028年量产窗口开启,原片、成孔设备、添加剂三线国产化提速
个股
帝尔激光 盛美上海【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
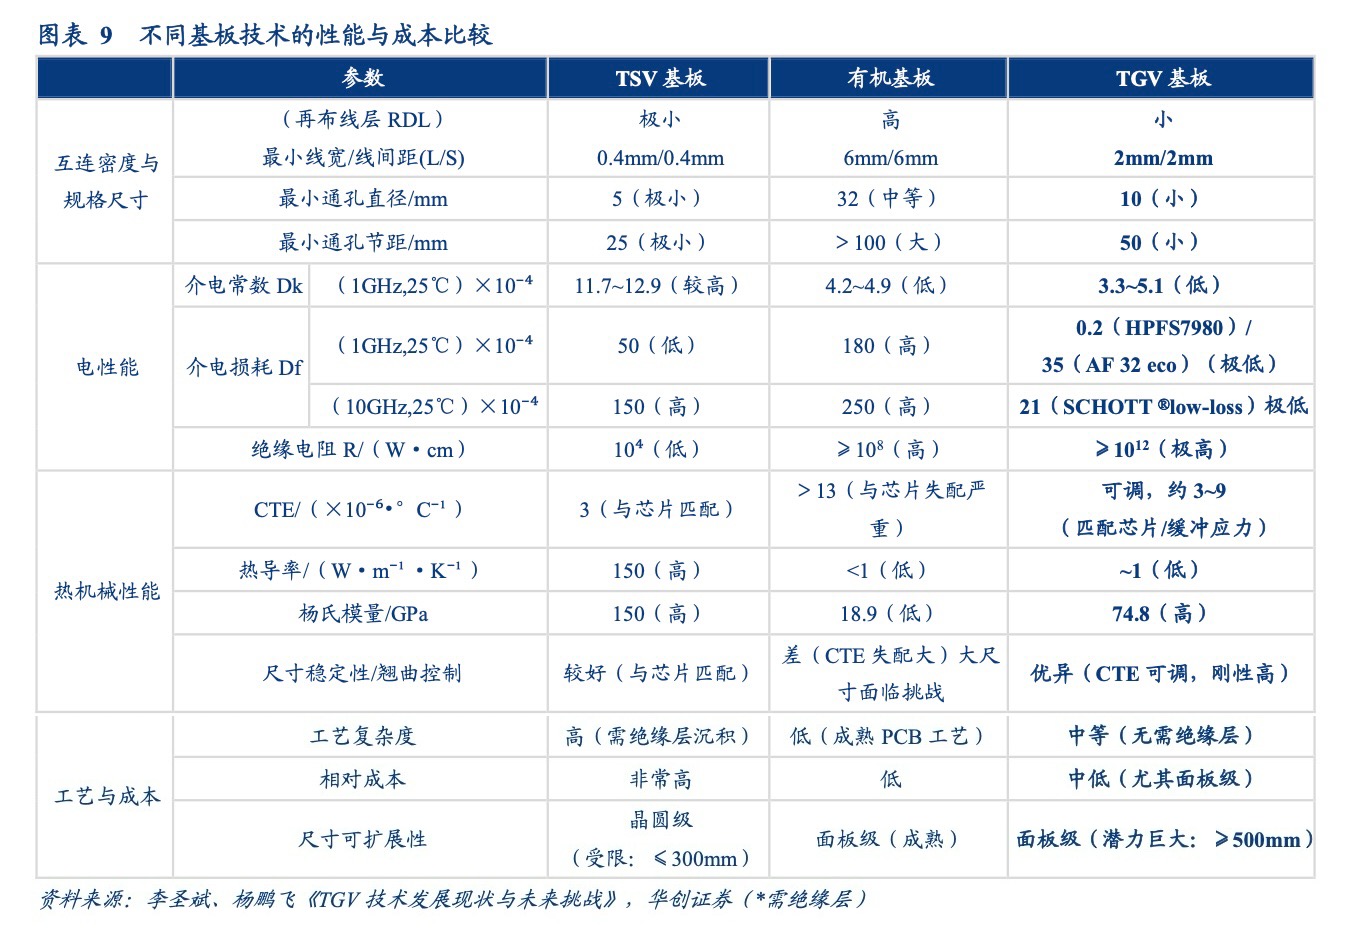
华创证券研报指出,AI/HPC快速发展推动Chiplet、HBM及高I/O密度封装持续向大尺寸、细线路演进,传统有机载板在翘曲、尺寸稳定性和精细布线等方面的约束日益凸显,玻璃凭借CTE可调、高刚性、高平整度、低介电损耗及大尺寸加工能力,有望成为下一代先进封装关键基材。根据Intel,相较有机基板,玻璃基板可将图形畸变降低约50%,互连密度具备最高约10倍提升潜力;DNP已在300×400mm玻璃面板验证L/S=1/1μm精细线路。
1)为什么是玻璃?有机载板的非线性翘曲矛盾,玻璃用材料特性正面解
IEEE EPS指出,有机载板即使改进材料和填料,仍在大尺寸下受热稳定性、平整度和尺寸稳定性约束,而通过增厚芯层压制翘曲,又会妨碍贯穿孔继续微缩。该矛盾具备非线性特征,封装面积扩大后,热膨胀不匹配、铜分布不对称和多层树脂固化应力在更长尺度上累积。
玻璃的解法是材料层面的,表面粗糙度低于10nm,热膨胀系数可在3~9ppm/K之间灵活调节,杨氏模量达50~90GPa,吸湿性接近于零;CTE 3.3-3.8ppm/℃与硅芯片高度匹配,可将大尺寸封装翘曲量控制在50μm以内,支持510×515mm超大面板,封装效率是12寸晶圆的4-8倍;以康宁为例,其玻璃载板在先进封装工艺过程中可将翘曲程度最高降低40%。电性能上,玻璃介电常数3.8-4.0(远低于硅的11.7),100MHz下损耗因子约0.0002、比硅低2-3个数量级,可将信号传输速率提升3.5倍、功耗降低50%。
2)壁垒不在单点TGV成孔,而在"原片+成孔+金属化+布线"全流程协同
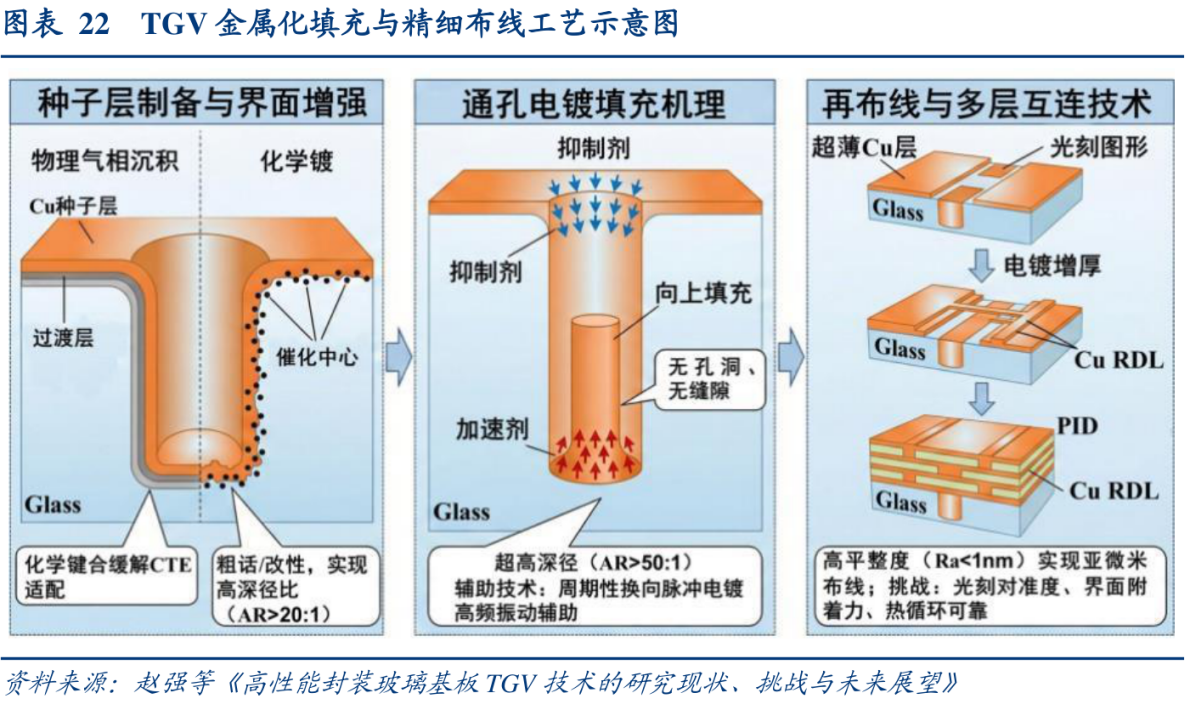
玻璃基板核心封装工艺包括玻璃基板精加工、TGV通孔、金属化/电镀填孔和RDL布线四大工艺。
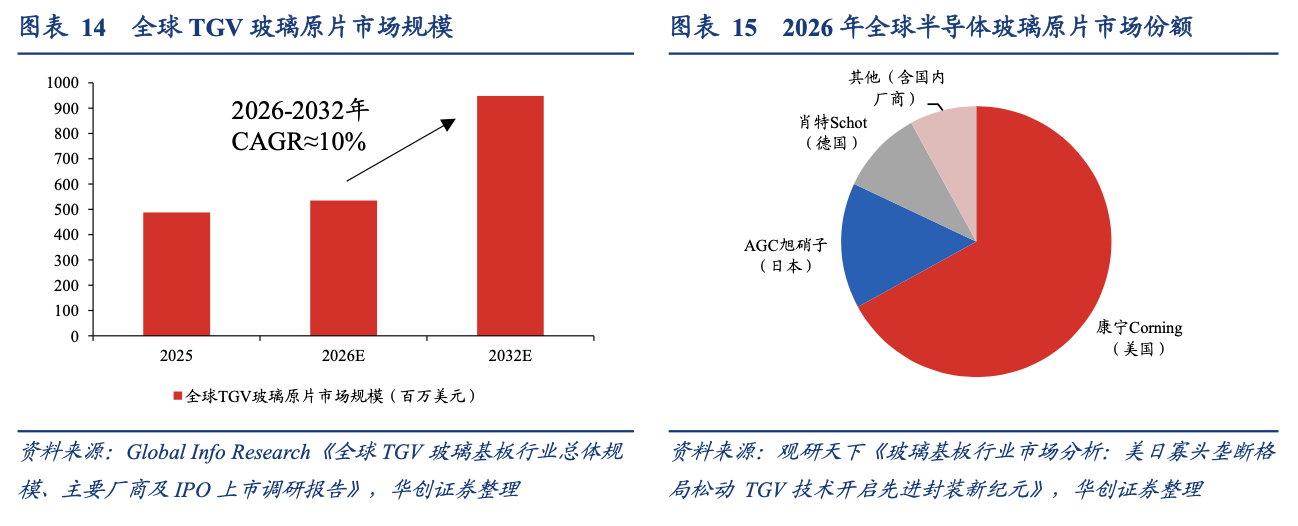
原片端,高品质玻璃需精确调控SiO₂、Al₂O₃、B₂O₃及碱土金属氧化物组分,量产经验及良率控制构成重要进入壁垒,全球TGV玻璃原片由康宁、AGC旭硝子、肖特主导,2026-2032年市场CAGR约10%。
成孔端,LPKF的LIDE路线通孔最小10μm、最高深宽比达1:50、每秒可形成数千个通孔,被视为大规模生产主流方案。金属化端,玻璃表面能低、缺乏活性官能团,种子层附着力、高深宽比无空洞填铜及微米级RDL均匀性是三大难点。
3)产业化奇点将至,HBM率先放量、玻璃芯基板2028年初步量产、CPO继续接力
Yole预计全球先进封装市场将由2024年约460亿美元增至2030年794亿美元以上,其中高端性能封装由约80亿美元增至285亿美元以上,CAGR约23%,占先进封装比重由约17%提升至约36%;存储是半导体制造用玻璃增长最快细分,2025-2030年CAGR约33%,HBM为主要驱动力。
面板级封装强化玻璃的大尺寸优势,2025年PLP市场收入已超过3亿美元,未来五年CAGR有望超过40%。
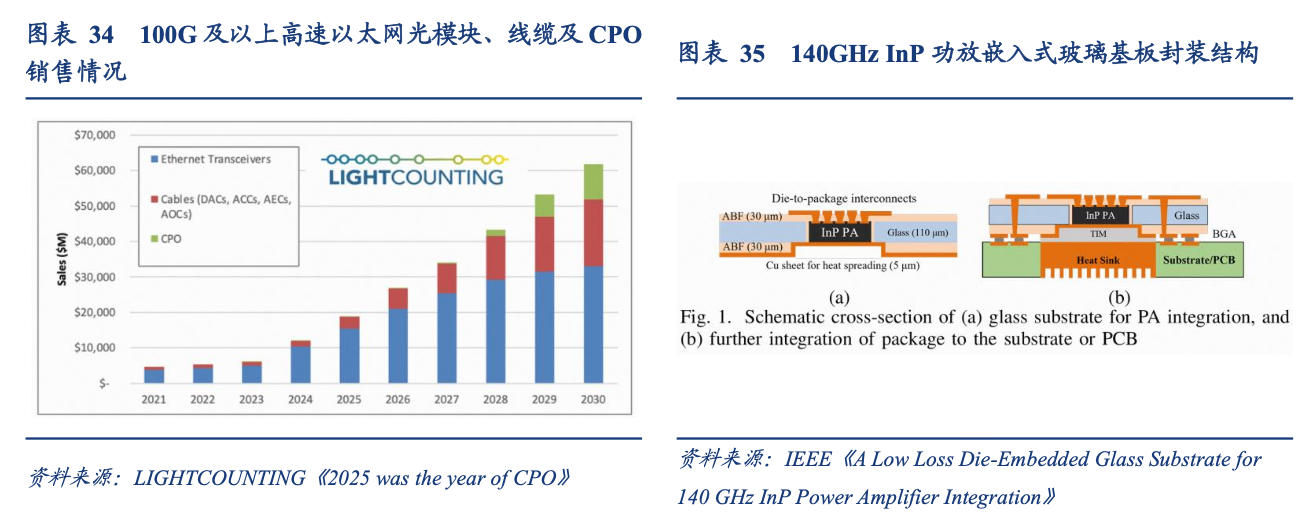
SEMI与Global Net Corp预计玻璃芯基板2028年前后进入初步量产,2028-2040年市场CAGR约67.2%。更远期,LightCounting预计2030年CPO引擎市场约100亿美元、出货接近1亿端口;Georgia Tech已完成140GHz InP功放嵌入式玻璃封装在110-170GHz范围验证,6G高频场景打开边界。
相关公司
玻璃原片:戈碧迦(玻璃载板已量产,玻璃基板材料已向国内多家知名半导体厂商送样,尚未形成收入)、凯盛科技(2026年7月董事会通过建设中试线,总投资约1.5亿元)、旗滨集团(已实现200×200mm规格产品的小批量客户送样验证,拟投资6.8184亿元建设UTG制造平台及玻璃基板项目)、力诺药包(2026年6月1日中试窑炉正式点火,已开始出产品并推进客户送样验证)。
TGV成孔及加工:帝尔激光(设备已实现海外销售并取得小批量复购订单,已完成板级玻璃基板通孔设备交付)、德龙激光(推出晶圆级激光诱导微孔设备,最小孔径可至约5μm,相关产品已形成销售)、沃格光电(覆盖超快激光改性成孔、湿法刻蚀、金属化及布线全流程,年产10万㎡产线已建成)、京东方A(试验线设计产能约1000片/月,部分客户通过概念认证并进入技术测试)、蓝思科技(与Intel签署合作备忘录,已向部分潜在客户送样评估,部分客户已通过初步概念验证)。
电镀及金属化:盛美上海(水平式面板级电镀设备支持510×515mm和600×600mm面板,材料可覆盖玻璃面板,并支持多种金属电镀)、天承科技(已开发SkyFab THF系列通孔填孔产品,电镀添加剂覆盖重布线、Bumping、TSV和玻璃通孔环节,批量出货、放量初期)。
RDL曝光:芯碁微装(PLP系列支持玻璃基板,PLP 3000可实现约3μm最小线宽/线距和±2μm套刻精度,设备已形成产品并实现客户应用)。
研报来源:华创证券,孙维容,S0360526020001,玻璃基板,从材料替代到产业落地,下一代先进封装载板产业化渐行渐近。2026年09月24日