从价格战到盈利回升,陆风机价悄然回暖,风机盈利拐点来了
题材
(无 plates 标注,见下方观点单元)个股
金风科技 明阳智能观点单元(正文分节)
- 第0节从价格战到盈利回升,陆风机价悄然回暖,风机盈利拐点来了金风科技 明阳智能
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
兴业证券指出,国内风机盈利回升可期,中长期海上风电与出海(两海)景气共振。陆风端,8月单月新增装机6.19GW、同比增48.4%,连续三月回暖,机组中标均价较2025年全年涨约5%,叠加低价订单出清,整机盈利弹性释放。政策端,十五五指引2030年海风累计装机100GW以上、年均近翻倍;欧洲海风新增装机将从2025年的2GW跃升至年均7GW。核心关注大金重工、金风科技、明阳智能、东方电缆。
1)陆风机价回暖,盈利修复在即
8月单月风电新增装机6.19GW,同比增长48.4%,连续三月实现同比增长,下半年尤其四季度是传统装机旺季,装机需求有望持续放量。
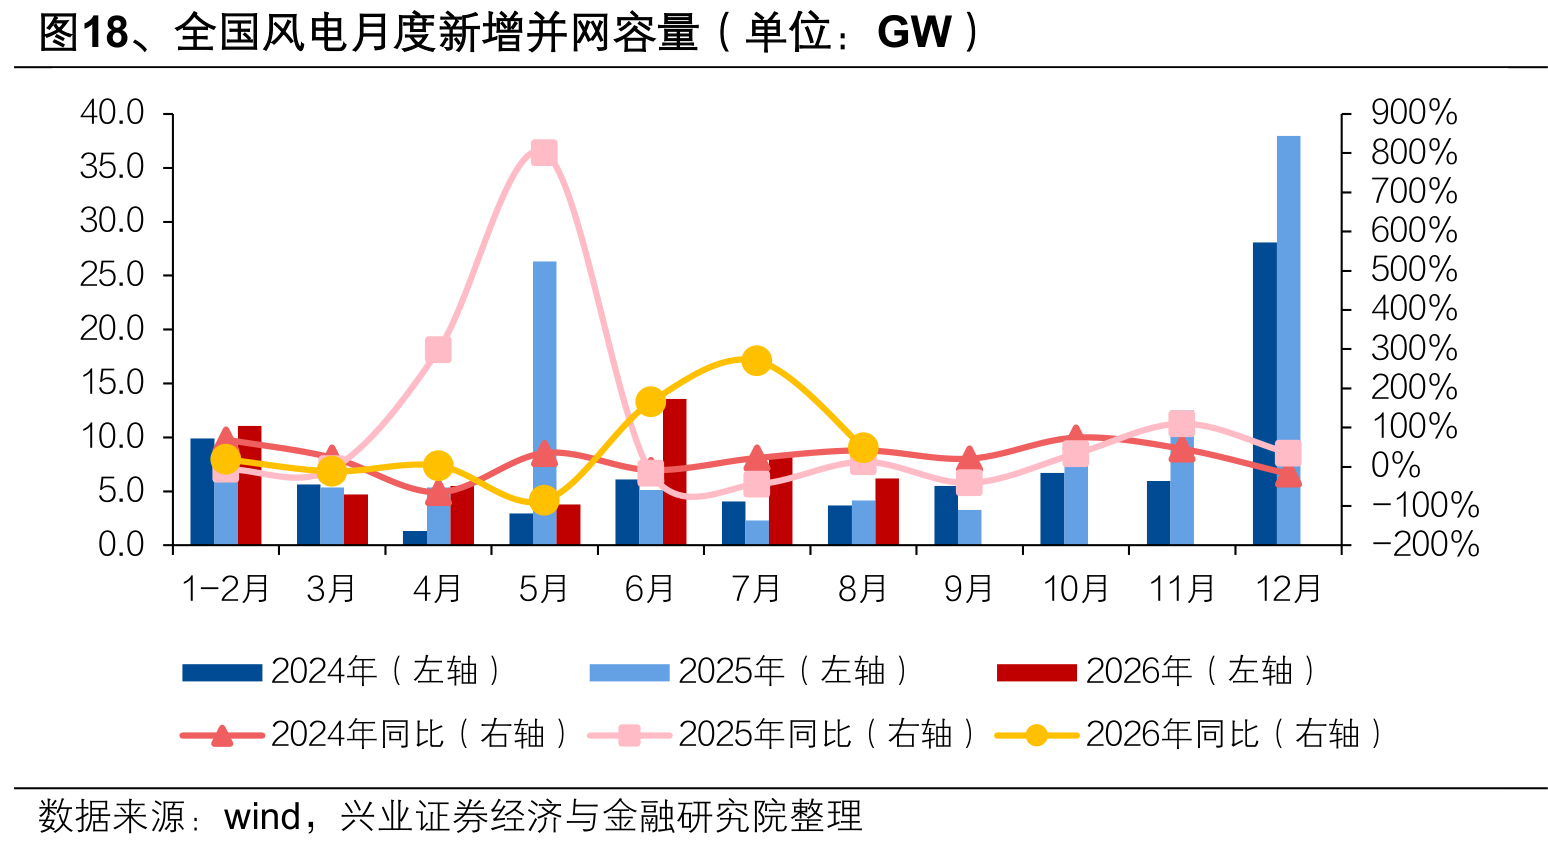
招标端,前8月国内风电招标容量同比微降、已修复至去年同期水平,对明后年装机形成支撑。价格端,国内陆风机组中标均价(含塔筒)为2056元,较2025年全年上涨约5%,价格持续回暖。
随着下半年装机放量、前期低价订单逐步出清,整机企业制造端毛利率与整体盈利弹性有望进一步释放。
2)国内海风十五五年均装机近翻倍、欧洲海风高增长
《可再生能源发展十五五规划》提出,十五五期间全国海上风电新增开工规模100GW左右,到2030年累计装机规模达到100GW以上。截至2025年底,全国海风累计并网装机47.4GW,意味着后续仍需较大规模增量,年均装机抬升至10.5GW以上,较2022至2025年年均新增5.7GW实现近翻倍增长。
沿海省份的海风项目收益率相对有保障,下游电企有提升开发规模的动力,叠加用海审批等环节协同优化,部分项目审批节奏也有望加速。
欧洲海风方面,上半年欧洲新增风电装机8.8GW,同比增长30%,创近年同期高位,其中海风新增2.3GW,已超去年全年。
英国、德国、荷兰、丹麦等核心市场接连推出拍卖与双向CfD兜底机制,政策支持持续加码,上半年已有多国批准合计装机支持,并计划下半年推进大规模拍卖,同期新增风电项目融资活跃。
WindEurope预测,欧洲海风新增装机将从2025年的2GW跃升至2026至2030年间的年均7GW,步入高速增长通道,中长期需求乐观。
整体来看,国内海风五年高增长与欧洲海风提速形成共振,欧洲风电基础等环节本土产能偏紧,中国供应链有望承接外溢需求。
3)相关公司
出口产业链:大金重工、明阳智能、金雷股份、振江股份、天顺风能、海力风电。
风机产业链:金风科技、明阳智能、三一重能、运达股份。
国内海风板块:海力风电、泰胜风能、天顺风能(塔筒管桩);海缆环节:东方电缆、中天科技、亨通光电、起帆电缆。
研报来源:兴业证券,王帅,S0190521110001,电力设备行业周报:国内风机盈利回升可期,中长期“两海”景气共振。2026年9月26日