海运转向安全优先,油运迎效率脱钩牛,运力价值重估开启,VLCC创历史新高可能只是序章
题材
航运个股
中远海能 招商轮船观点单元(正文分节)
- 第0节海运转向安全优先,油运迎效率脱钩牛,运力价值重估开启,VLCC创历史新高可能只是序章
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
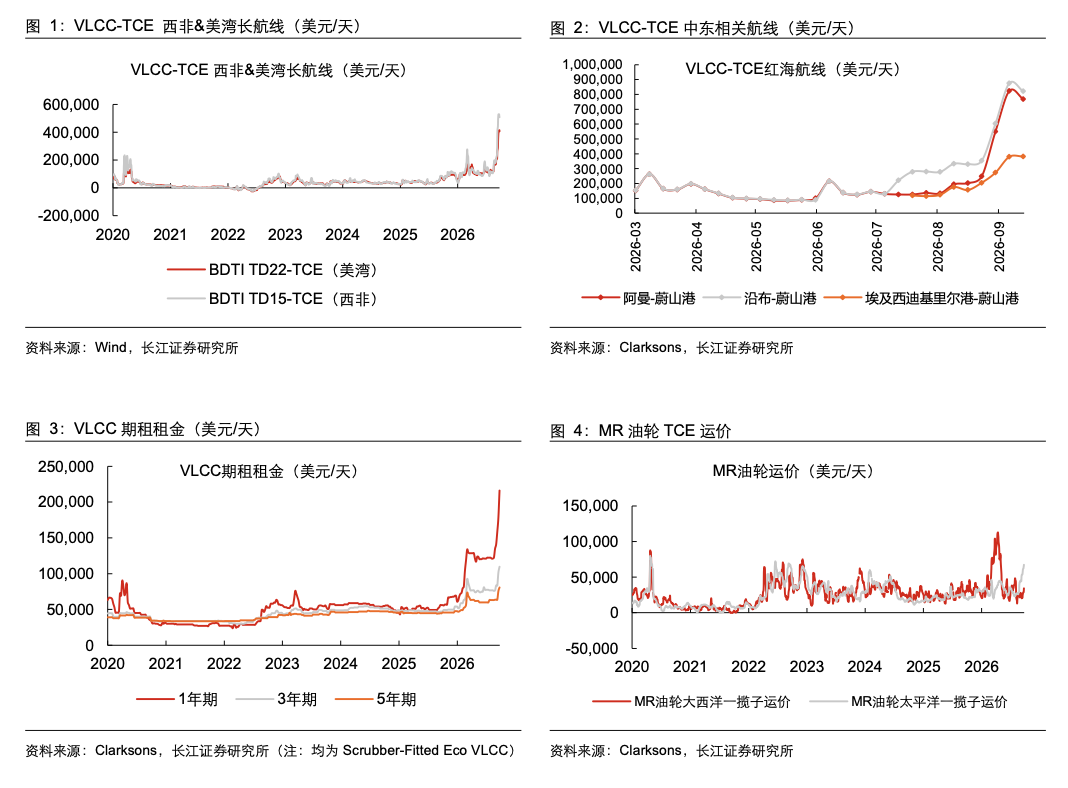
长江证券指出,VLCC-TCE创历史新高只是序章,运费持续性可期。本周克拉克森评估VLCC-TCE录得59万美元/天,柴油高裂解价差有望延续,套利需求活跃,“国油国运”体系下国内龙头稳健兑现高景气。看好中远海能、招商轮船、海通发展、海丰国际、中谷物流、中国船舶。
1)运价创历史峰值,长航线全面开花
VLCC跑一天船的收益升至历史罕见水平,克拉克森评估的VLCC-TCE继续刷新纪录。分航线看,阿曼至远东航线录得79万美元/天,西非至中国为52万美元/天,美湾至中国为40万美元/天,长航线全面走高。期租市场同步跟进,VLCC一年期期租租金录得22万美元/天,船东高收益的确定性被拉长到全年。
运价上行的核心驱动有二:一是VLCC效率损失严重,有效运力被动收缩;二是高裂解价差驱动的套利需求活跃,货盘持续涌入市场。两者共同支撑本轮运价中枢上移。
2)以史为鉴,运费占比仍处低位
以史为鉴,下游产业链高利润往往驱动贸易需求,下游景气外溢时,客户愿意为海运支付更高运费。复盘2007-2008年干散货海运周期,中国城镇化带动大宗商品繁荣并驱动贸易活跃,期间铁矿石海运费占钢铁行业盈利约20-23%,最高达到108%;拉长到2007-2026年的完整周期看,这一比值仅为7%。
第一,海运费占货值比例长期较低,但具备较高弹性;第二,海运在全球贸易中的不可替代性,往往在产业链景气上行期转化为更强的议价能力。
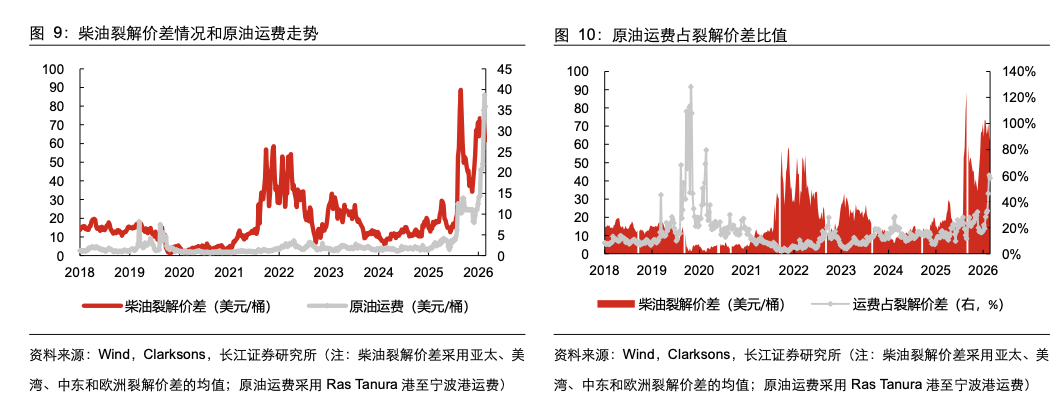
映射到当下,2026年初至今原油海运费占裂解价差的比值约25%,最高也不过60%。对照上一轮周期运费占比一度超过行业盈利本身的极值,当前运费在下游利润中的占比仍是零头。炼厂卖柴油的利润高到愿意跨洋买油,贸易需求被高利润点燃,景气外溢才刚刚开始。
3)柴油高裂解价差三重支撑套利需求
柴油高裂解价差的持续性有三重支撑:其一,俄罗斯受俄乌冲突影响限制柴油出口,2025年俄罗斯柴油供应占全球11%,缺口需要其他地区补足;其二,美国炼厂开工率高企至96.5%,但国内柴油供应紧张,存在限制出口的可能性;其三,北半球迎来农业生产柴油消费旺季。
裂解价差居高不下,意味着炼油环节利润丰厚,贸易商有动力把原油和成品货盘在中东、美湾与远东之间来回搬运,VLCC正是这条套利链上的运力载体。多因素共振下,柴油高裂解价差有望延续,驱动套利需求活跃,为原油海运需求提供持续增量。
更深层的逻辑在于,海运的底层逻辑正从效率优先转为安全优先。油运的效率损失不可逆,有效运力收缩后难以回补,这正是“效率脱钩牛”的底层逻辑。
在“国油国运”保障体系下,国内龙头油运企业具备稳健兑现高景气的能力,预计在地缘风险及供需格局未见缓解之前,油运进入趋势性单边市场。
相关公司
中远海能:油运龙头,VLCC船队规模领先,高景气兑现的直接受益者;
招商轮船:油运核心标的,油散双轮布局,稳健兑现行业高景气;
海通发展:干散货运力持续扩张,受益厄尔尼诺催化下的散运布局窗口;
海丰国际:亚洲区域内集运龙头,近洋航线旺季运价上行的受益者;
中谷物流:内贸集运运价底部企稳回升,外贸景气虹吸下四季度旺季可期;
中国船舶:船舶总装龙头,船台紧张推升新造船价,手持订单盈利扎实。
研报来源:长江证券,韩轶超,S0490512020001,以史为鉴,如何看待VLCC运费的持续性,迎接“效率脱钩牛”。2026年9月28日