建材板块26Q3前瞻:业绩将显著分化,这一分支超高景气是业绩最强线
题材
(无 plates 标注,见下方观点单元)个股
中国巨石 宏和科技观点单元(正文分节)
- 第0节建材板块26Q3前瞻:业绩将显著分化,这一分支超高景气是业绩最强线中国巨石 宏和科技
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
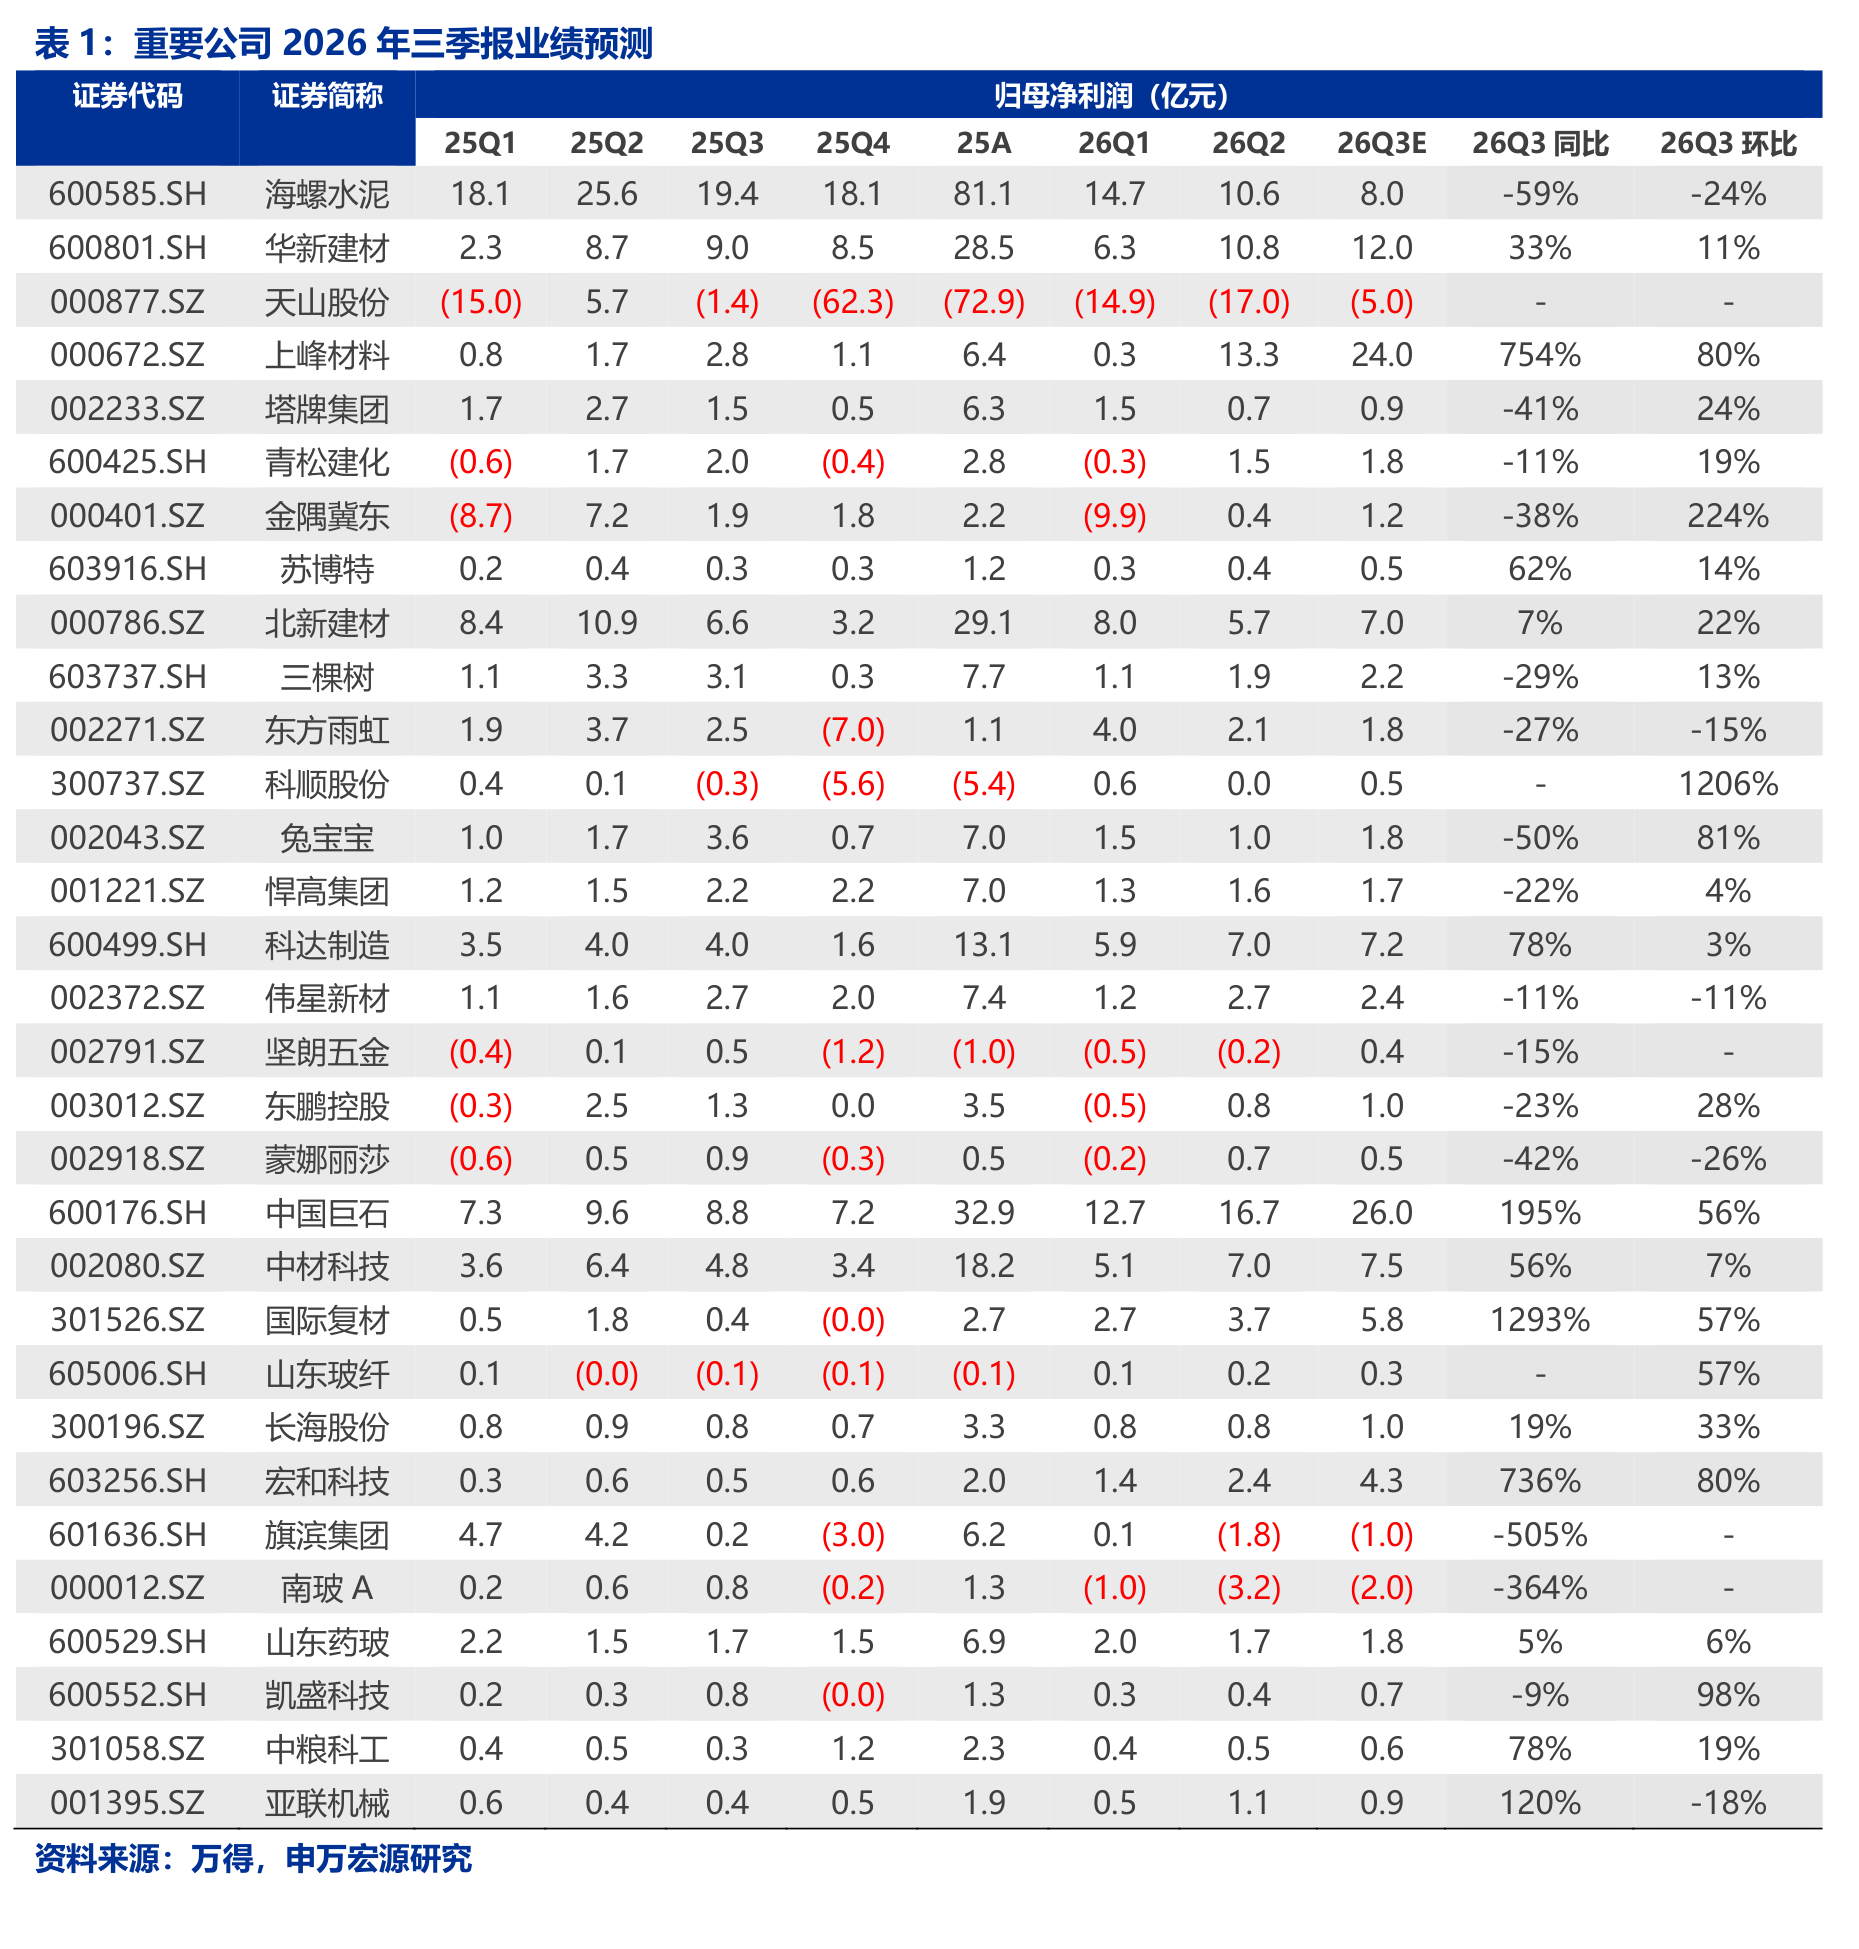
申万宏源研报指出,建材板块26Q3景气显著分化。玻纤普通电子布提价节奏较上半年进一步加速、特种布紧缺持续,构成板块业绩最强线。消费建材面临地产需求下行与原油链成本高压的双重挤压,依靠强α个股对冲。水泥与平板玻璃仍处周期底部,但水泥9月以来价格修复、光伏玻璃价格已现改善趋势。关注中国巨石、国际复材、宏和科技等。
1)玻纤:普通布提价加速,特种布景气持续,粗纱总体平稳
据卓创资讯,26Q3玻纤电子布7628型号均价9.9元/米,环比上涨3.2元/米,9月时点价格已涨至11.8元/米,普通电子纱价格同步上涨。特种布三季度紧缺持续,主要企业产能陆续爬坡但仍未缓解紧缺情况,多家企业有望在三季度报表体现特种布量价齐升的效果。
高景气下,通用于普通布与特种布的织布机供应不足,盈利能力更强的特种布抢占了普通布的部分织机,加剧了普通布的短缺,国产织机迎来替代窗口期但仍需时间验证。
粗纱方面,26Q3粗纱均价3985.8元/吨,环比下跌61.9元/吨,同比上涨154.3元/吨,价格略有下降但总体平稳。
2)消费建材成本矛盾突出,强α个股对冲需求下行
据国家统计局,2026年1-8月地产数据总体承压,房地产开发投资金额、施工/开工/竣工面积仍然有10%以上的同比下降;同时原油链主要成本如沥青、乳液等同比涨幅较大,进一步削弱了消费建材板块的利润空间。
好的方面在于,消费建材中部分行业如防水格局改善背景下,提价转嫁成本相对顺利;重装修仍然是消费建材的重要需求来源,具备强品牌、强渠道布局的α突出个股有望充分受益。
海外消费建材如非洲瓷砖等,有望受益于本地化生产的成本优势,以及非洲消费需求逐步提升的红利,预计这一趋势在三季度将延续。
3)国内水泥9月环比改善,Q4景气或延续
据数字水泥网,26Q3全国水泥均价318元/吨,环比下降14元/吨,同比下降35元/吨。
根据国家统计局,1-8月全国水泥累计产量9.9亿吨,同比下降9.0%。26Q3水泥均价进一步下滑,仍处于近年底部。但9月以来,伴随施工条件改善、积压需求的阶段性释放、成本压力的传导等,水泥价格有所修复。
总体上,预计国内水泥板块盈利将弱于去年同期,但阶段性已有好转趋势。海外水泥仍然保持较高景气度,中国企业的海外水泥布局逐步进入收获期,有望充分享受非洲人口增长、城镇化率提升与水泥供应格局稳定的多重红利。
4)平板玻璃持续磨底出清,光伏玻璃改善趋势初现
根据卓创资讯,26Q3平板玻璃均价1164元/吨,同比下降100元/吨,环比下降58元/吨;根据国家统计局,8月玻璃产量7499万重量箱,同比下降7.6%,降幅扩大。
光伏玻璃与平板玻璃均处于周期底部,供给正逐步出清,静待需求端改善,其中光伏玻璃价格已现改善趋势:8月华东光伏玻璃2.0mm镀膜均价9.48元/平米,环比上涨1.05元/平米;8月华东光伏玻璃3.2mm镀膜均价16.73元/平米,环比上涨1.33元/平米。玻璃企业进一步向UTG、玻璃基板原片等各类特种玻璃板块布局,或形成未来新的增长极。
综上,关注高景气度的玻纤电子布板块,中国巨石、国际复材、宏和科技、中材科技、建滔积层板&建滔集团等个股;消费建材底部复苏与强阿尔法,相关公司三棵树、兔宝宝、科顺股份、北新建材、东方雨虹、中国联塑、科达制造、悍高集团等;水泥板块头部企业海螺水泥、华新建材等;玻璃板块头部企业凯盛科技、旗滨集团、力诺药包、南玻A等。
研报来源:申万宏源,任杰,A0230522070003,建材行业2026年三季报业绩前瞻:玻纤景气高涨,传统建材静待转机。2026年9月28日