成本端是养猪行业真正的胜负手,对标美国养猪降本路径+能繁产能加速调减,2027年猪周期上行的铺垫正在完成
题材
养猪个股
天康生物 牧原股份观点单元(正文分节)
- 第0节成本端是养猪行业真正的胜负手,对标美国养猪降本路径+能繁产能加速调减,
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
申万宏源把中国养猪成本放到全球坐标系里量了一遍:2025年以来,中国行业平均完全成本约12.75元/公斤,美国约9.76元/公斤,折成一头出栏猪差出约360元,差距集中在饲料、人工与仔猪繁殖效率三条线上。国内企业的养猪技术在不断进步,头部企业成本已降至11.5元/公斤上下,快速逼近美国水平。叠加仔猪价格持续低于成本线、产能加速调减,看好2027年猪周期上行,关注牧原股份、神农集团、天康生物、温氏股份。
1)单头成本差约360元,饲料是美国优势的最大来源
生猪是典型的同质化产品,养殖户只能接受市场价,企业间利润的分化几乎全部来自成本端。把中美成本摆在一起看,2025年以来中国行业平均完全成本约12.75元/公斤,美国约9.76元/公斤。折算成一头出栏猪,单头成本差距约360元。
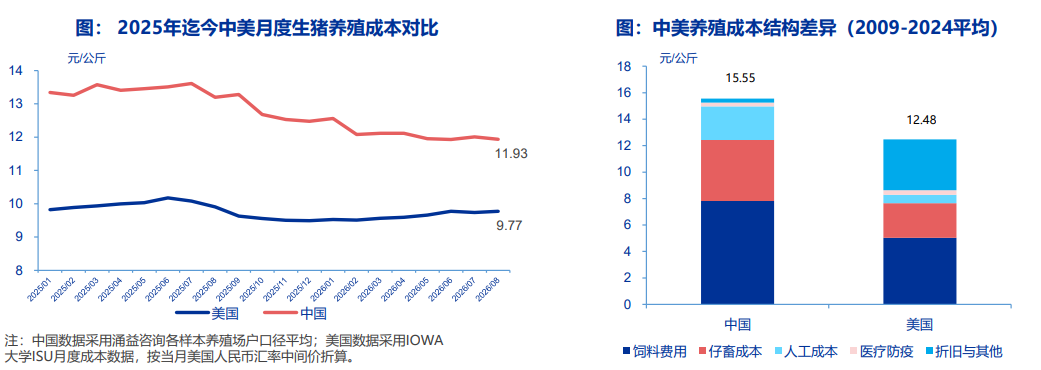
差距的大头在饲料,在完全成本中占比约六成。
玉米是猪饲料的主角,美国玉米折合人民币仅约1.4元/公斤,中国玉米价格约为美国的2倍。
因此,中美每公斤增重的饲料成本差约3-4元,折到单头,中国养一头猪的饲料成本要比美国高400-500元。饲料占完全成本约六成,原料价格的落差直接决定了这条最大的鸿沟。
人工与仔猪,在完全成本中占比30%-40%。
人工成本中美相差约2元/公斤,背后是养殖规模与劳动生产率的落差。1982年全美有超过30万家养殖场户,到2022年只剩约6万家,落到个体上,美国户均养殖规模约为中国的52倍,人均饲喂头数与自动化设备的使用效率差距极大,人工成本因此被大幅摊薄。
2)仔猪环节相差约0.2-0.5元/公斤,PSY与料肉比仍藏着降本空间
仔猪环节相差约0.2-0.5元/公斤,来自PSY、种群结构与繁育模式的差异。
仔猪端,国内断奶仔猪成本行业平均约300元/头,头部企业已降至240-250元,追平了美国最优水平,剩下的差距集中在行业平均。
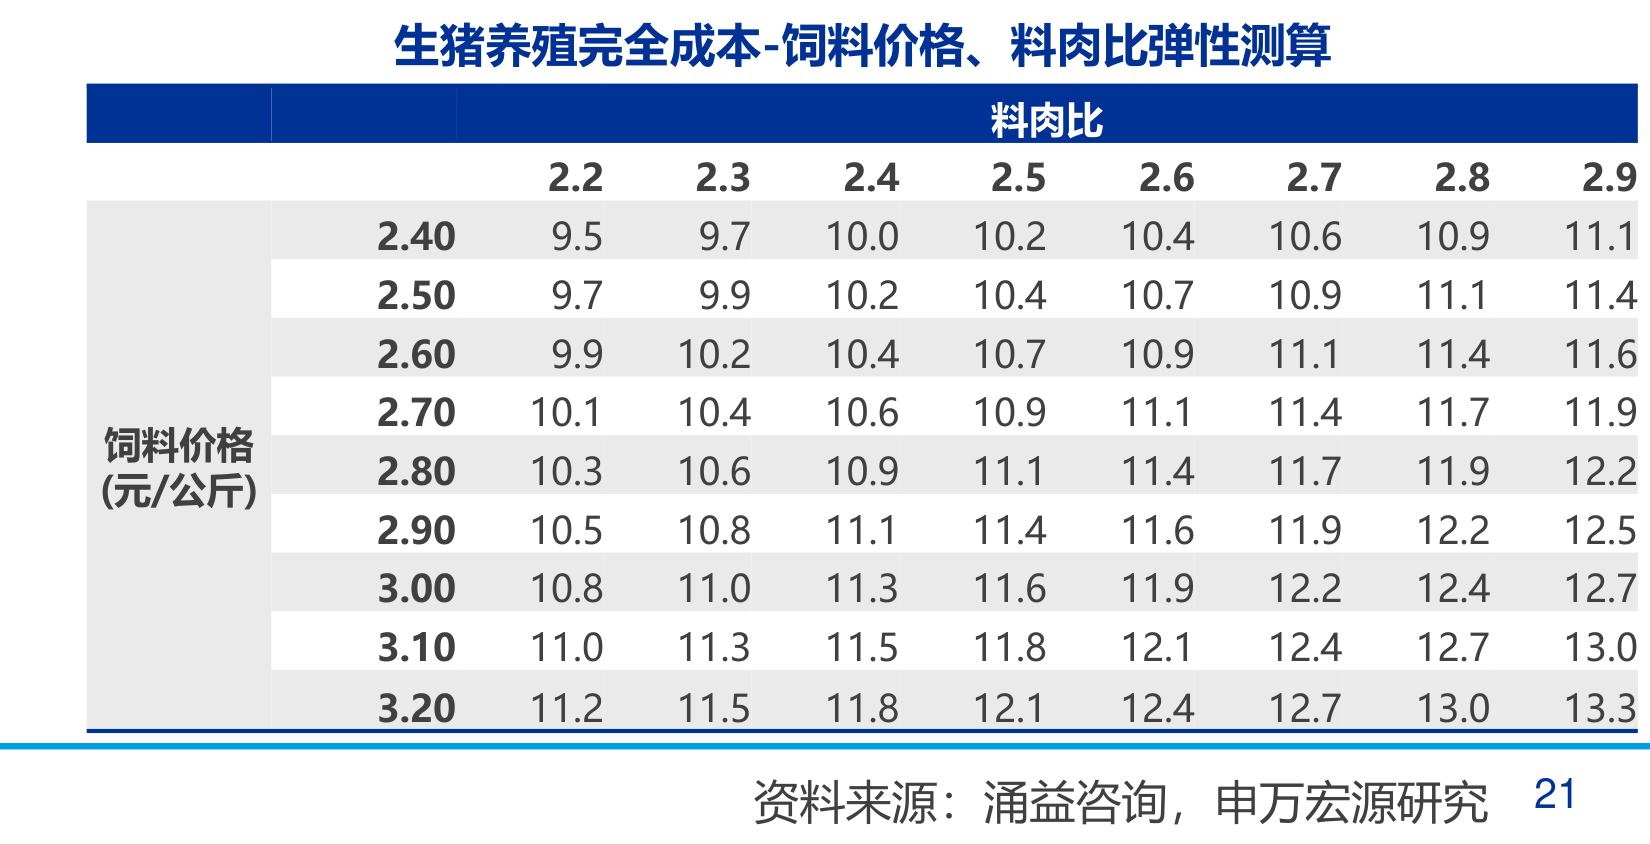
PSY是关键变量,测算显示,PSY每提升一头,断奶仔猪成本可下降约9元/头。若行业平均PSY提升至27-28头,仔猪项挖潜空间可达40-50元/头。
育肥端看料肉比。料肉比每下降0.1,对应节省成本约0.26元/公斤。低蛋白日粮、精准饲喂、成活率提升与智能设备普及,仍在为成本优化持续贡献。
3)仔猪价格跌破成本线,产能出清正推近周期拐点
产能出清速度决定周期拐点时点。7月以来低迷预期与充裕供给交织,仔猪价格持续低于成本线,低效母猪淘汰加速,淘汰母猪价格显著回落,能繁母猪产能延续调减,行业拐点逐步临近。
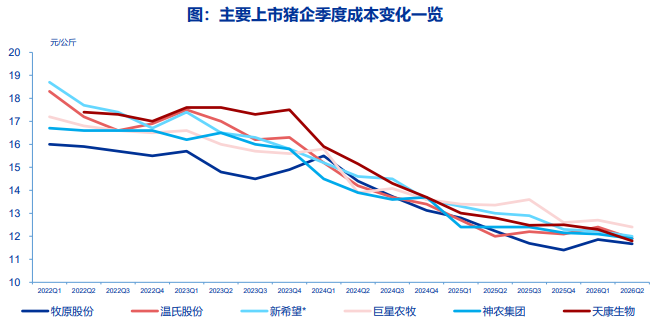
成本决定谁能撑到周期反转。头部企业完全成本已降至11.5-12元/公斤区间,与行业平均拉开明显梯度,一旦猪价上行,利润分化将沿成本曲线展开。当前板块估值仍处低位,赔率随产能去化加速而累积。
展望2027年,猪周期上行阶段的持续性与弹性值得期待,在这轮周期里,成本每领先一截,底就厚一截,成本最优的头部企业将率先受益。
5)相关标的
牧原股份:全自繁自养重资产模式,完全成本从2024年的14.2元/公斤降至2026年7月的11.5元/公斤左右,种猪PSY超过29头,头均600元的降本目标完成进度已过半。
温氏股份:2026年成本降至约12元/公斤,快速逼近美国水平。
神农集团:PIC指导下的自繁改良育种体系叠加高标准生物安全体系,2026Q2养殖完全成本降至约11.9元/公斤。
天康生物:发挥新疆玉米等原料资源优势,叠加种猪优化与区域管理升级,2026年6月成本降至11.8元/公斤。
研报来源:申万宏源,朱珺逸,A0230521080004,以美为石,攻中国成本之玉:生猪养殖行业新周期系列深度之三。2026年9月28日