交运板块Q3业绩前瞻:油运、造船、集运等同比或高增
题材
(无 plates 标注,见下方观点单元)个股
中远海控 松发股份观点单元(正文分节)
- 第0节交运板块Q3业绩前瞻:油运、造船、集运等同比或高增中远海控 松发股份
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
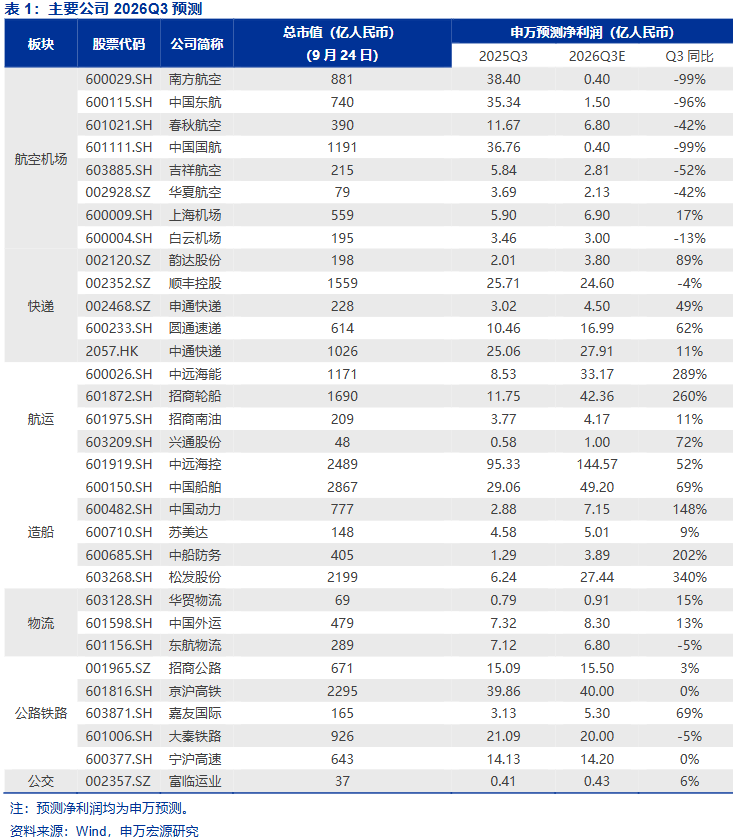
申万宏源研报指出,交运板块26Q3业绩预计显著分化。油运三季度业绩维持高位、四季度有望大幅抬升。造船船价上行与产能释放共振,业绩延续增长,这两个板块有望超预期。干散货、集运运价环比继续抬升,快递单票利润具备韧性,航空受油价与票价双重挤压。关注松发股份、中远海能、中远海控等公司。
1)油运:暗航、STS与绕行拉长运距,VLCC供给异常稀缺
2026年3季度霍尔木兹海峡经历了短暂的放开和重新封锁,7月海峡再次封锁后,新的油运格局正在形成。
需求端,全球成品油裂解价差飙升至历史高位(成品油库存消耗至低位、俄罗斯炼厂被炸、莱茵河水位下降),裂解价差飙升推动炼厂加大开工、积极采购原油,油运需求走强。
供给端,波斯湾暗航出货逐步形成且规模扩大,暗航与STS操作带来大量供给效率损失;延布出货因胡塞扰动绕行好望角后运距拉长,导致全球VLCC供给异常稀缺。
高裂解与供给短缺短期难以解决,叠加4季度北半球进入需求旺季,运价预计维持高位或继续上行;中期看,美伊局势持续时间越久,全球原油和成品油库存消耗越多,战后全球补库存需求与战争持续时间成正相关。
盈利端,申万预计中远海能26Q3净利润33.17亿元、同比增289%,招商轮船42.36亿元、同比增260%。
2)造船:新船价格指数连涨5个月,松发股份Q3净利或高增
价格端,8月Clarksons新船价格指数升至186.34点,已连续5个月环比回升,具备持续向上动力。
订单端,1-8月全球新船订单同比增长60.6%至5972万CGT,中国船厂接单4539万CGT、占全球76%;全球手持订单升至2.16亿CGT,油轮订单尤其强劲,VLCC在手订单快速提升,部分船厂优质船位进一步趋紧。
业绩端,当前确认收入的订单主要在船价上行阶段签订,叠加大型箱船、油轮等高附加值船型进入批量建造和交付阶段,船企收入及利润率预计持续向上。
Q3人民币升值对美元订单形成一定扰动,但中船系锁汇比例较高,盈利上行主趋势不变。申万研报预计松发股份26Q3净利润27.44亿元、同比增340%;中国船舶、中国动力、中船防务预计分别同比增69%、148%、202%。
3)干散货、集运旺季走强,航空Q3业绩预计同比大幅下滑
干散货方面,散货船市场在经历2季度淡季不淡后,3季度旺季走强、运价环比继续抬升。
能源价格波动与厄尔尼诺极端天气影响下,煤炭贸易表现超预期,铁矿石、粮食、铝土矿等货运量均较为强劲,西芒杜项目出货继续爬坡,巴拿马运河限流导致更多船舶绕行拉长运距,对干散货运价形成较强支撑。
集运方面,在上海港堵港、红海地缘、巴拿马运河限流等因素共同作用下,美线、南美线、红海线、东南亚等运价表现异常强劲,随着4季度进入传统发货旺季,货量走强或继续支撑运价维持高位,报告预计中远海控26Q3净利润144.57亿元、同比增52%。
航空则是板块中反差最大的一端,Q3国内航油出厂价均价同比增长42%,预估国内票价同比仍小幅下降,预计航司Q3业绩同比大幅下滑,其中春秋航空降幅相对较少。
研报来源:申万宏源,闫海,A0230519010004,交运行业2026Q3业绩前瞻:油轮、造船板块Q3有望超预期,关注中远海能Q3边际变化。2026年9月29日