前7月重卡出口同比+39%、单月连破3万辆,出海这条线比想象中硬
题材
(无 plates 标注,见下方观点单元)个股
中国重汽 宇通客车观点单元(正文分节)
- 第0节前7月重卡出口同比+39%、单月连破3万辆,出海这条线比想象中硬中国重汽 宇通客车
【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
商用车出海大势不改,2026年前7月国内重卡出口同比+39%,客车出口同步走强。重卡受油气价上行压制内需,但出口与新能源重卡逆势放量。国内存量替换叠加出海提速双轮驱动,龙头依托渠道与规模优势份额持续提升。关注:宇通客车、中国重汽、潍柴动力。
1)行情分化:出海链跑赢,油气价拖累重卡
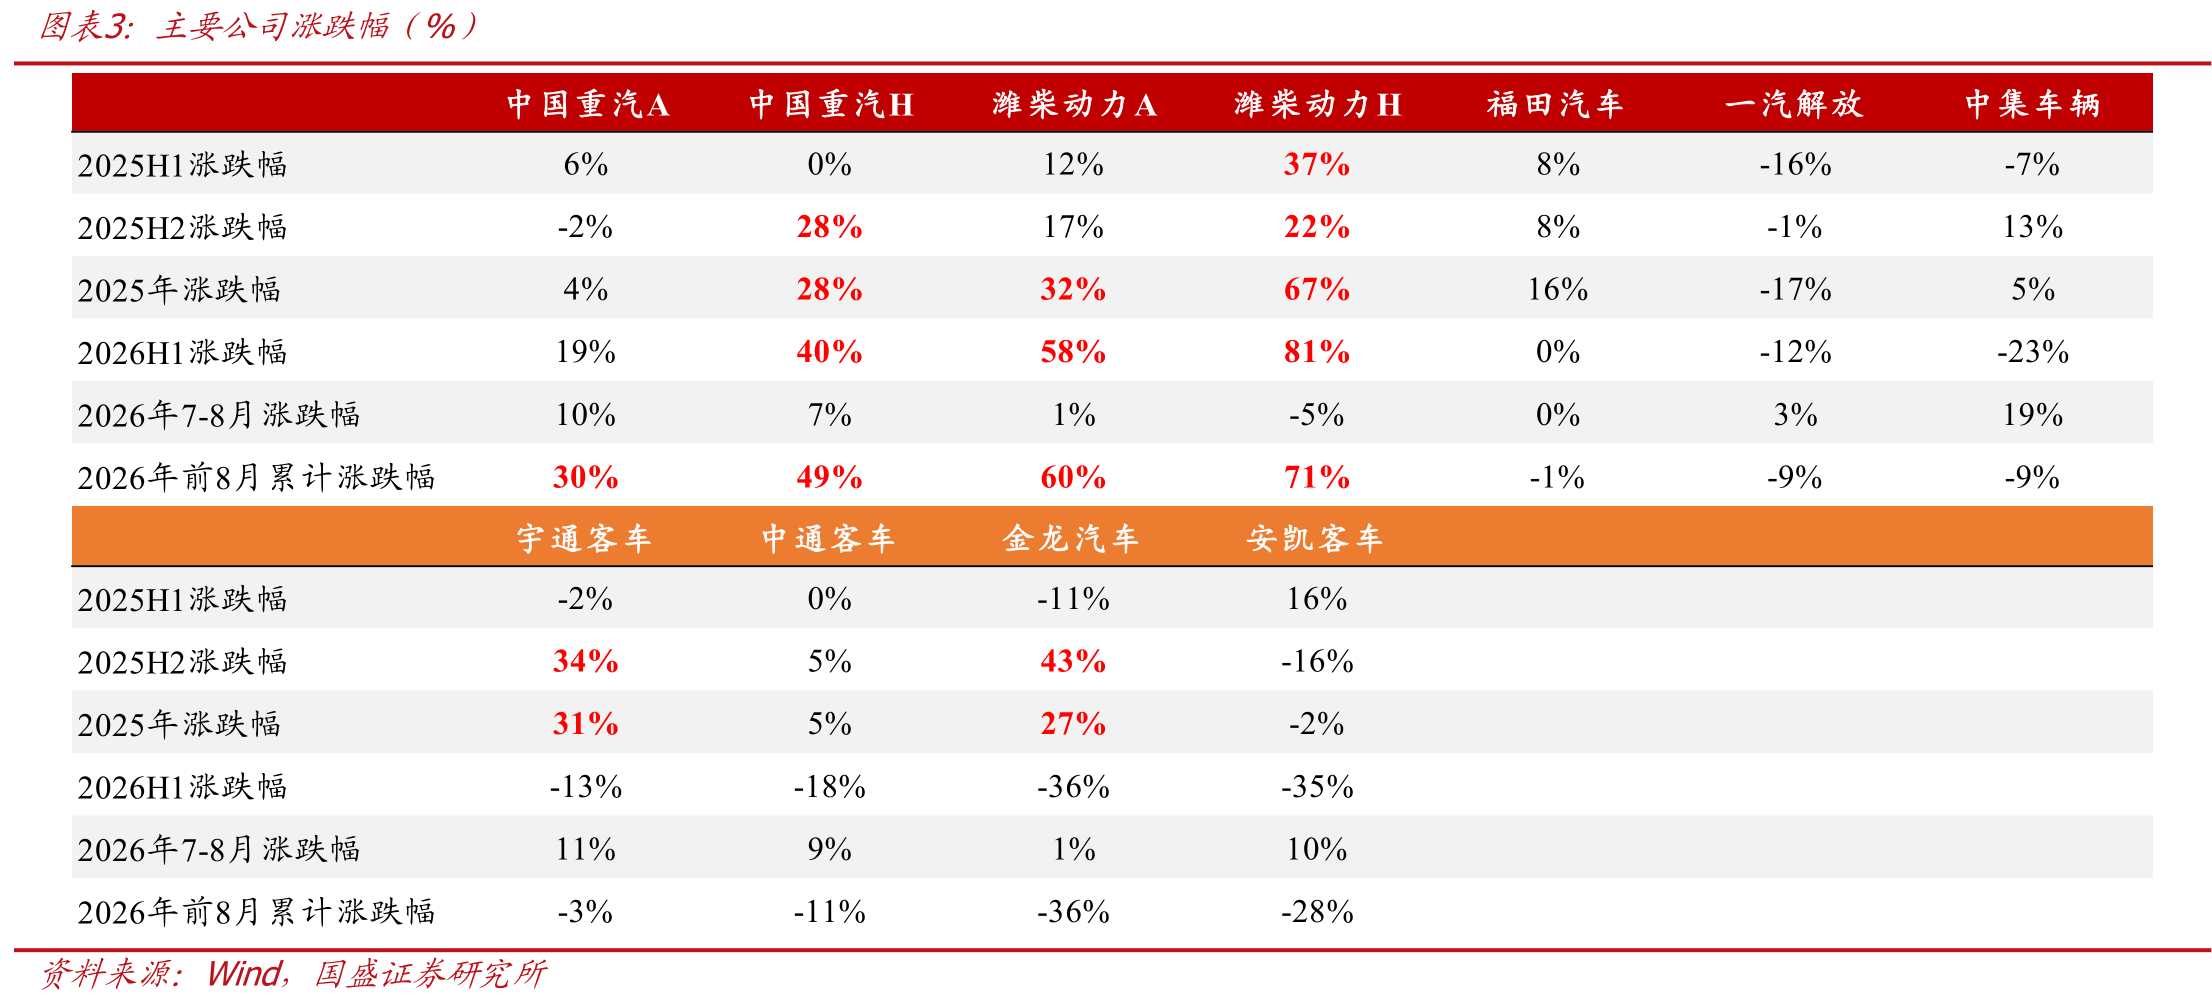
前8月商用车板块内部分化明显,重卡H股指数涨60%,客车板块跌14%。油气价上行抬升重卡运营成本,内销边际走弱是分化主因;国内补贴延续、出口向好,近两月出口链情绪回暖带动板块回升。
2)客车出口高增,宇通龙头稳固
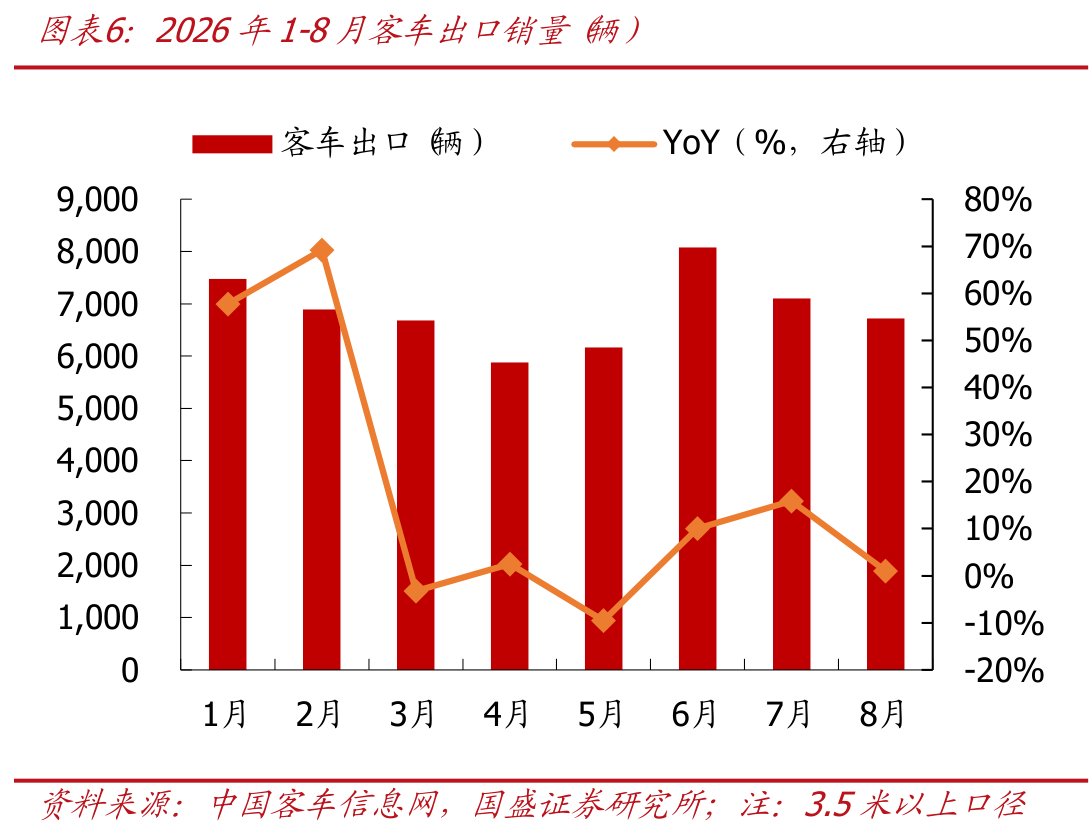
客车出口延续强势。前8月客车出口5.5万辆、同比+14%,新能源出口1.4万辆、同比+27%。
行业高度集中,宇通市占率28%稳居龙头;但新能源领域竞争加剧,其份额由25%降至21%,比亚迪、远程星际快速崛起。
3)油气价压制重卡内需,出口加速放量
国内重卡存量达873.1万辆,政策推动国三、国四营运货车报废更新,置换需求仍有空间。
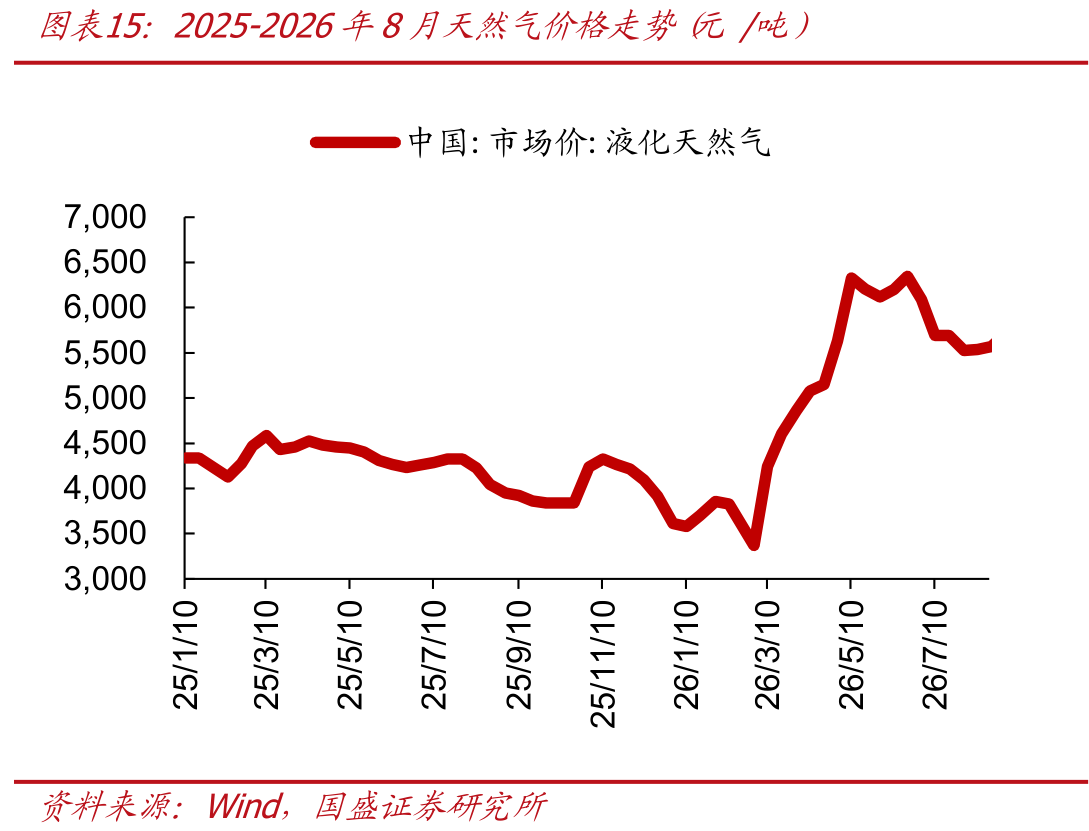
2026年油气价格大幅上行,天然气与柴油重卡使用成本抬升,4-7月相应销量明显回落,电动重卡凭补贴与经济性逆势走强。
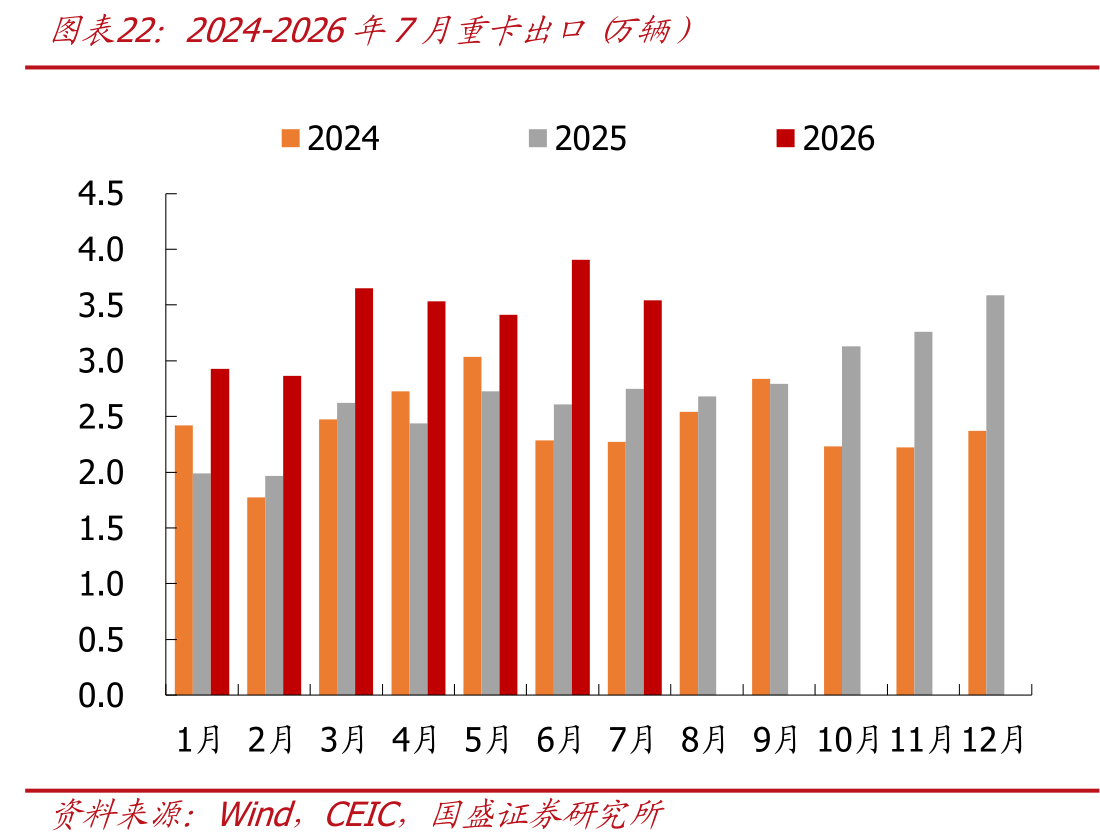
出口接棒成为主要增量。前7月重卡出口23.8万辆、同比+39%,4月起单月出口持续超3万辆。
4)销量出口共振,龙头量利占优
销量层面,中国重汽重卡销量持续修复,稳居行业龙头,国内存量替换与出海提速共同推升份额。
前7月中国重汽重卡总量与出口市占率分别为29.4%、46.4%,双双居首。
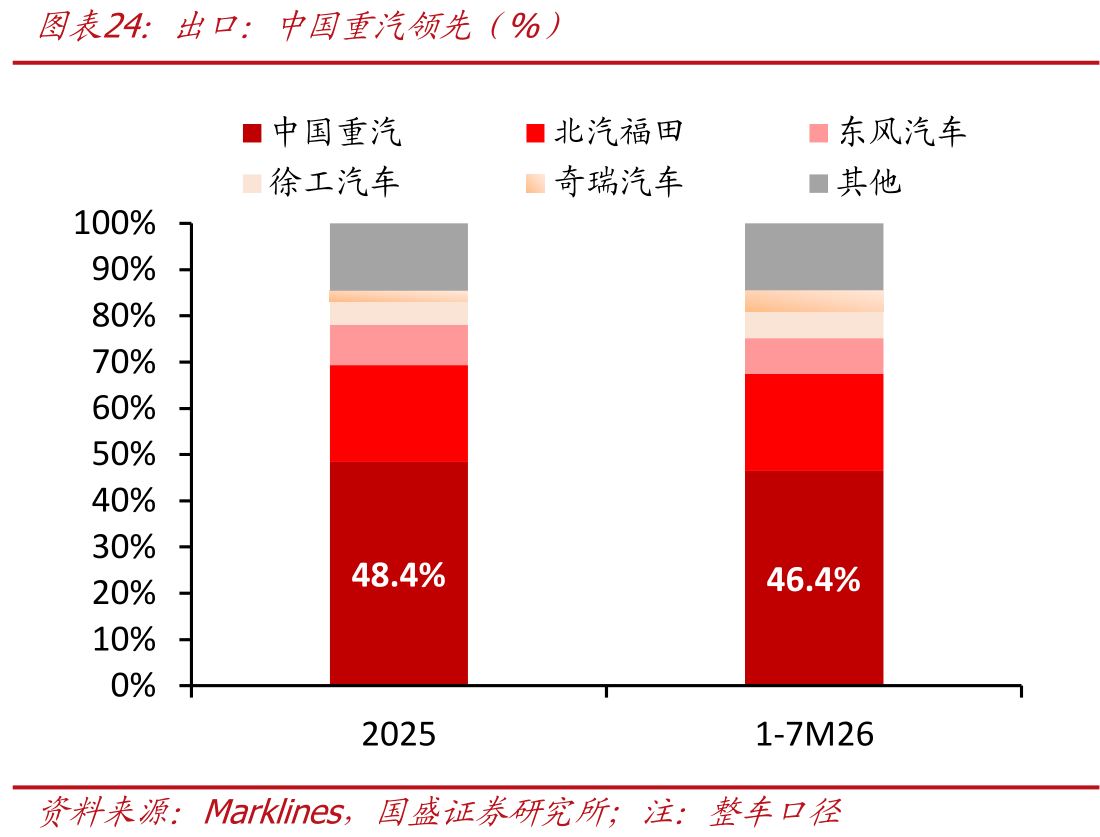
新能源重卡市占率15.7%,较去年提升3.9pct,大幅收窄与第一名的差距。
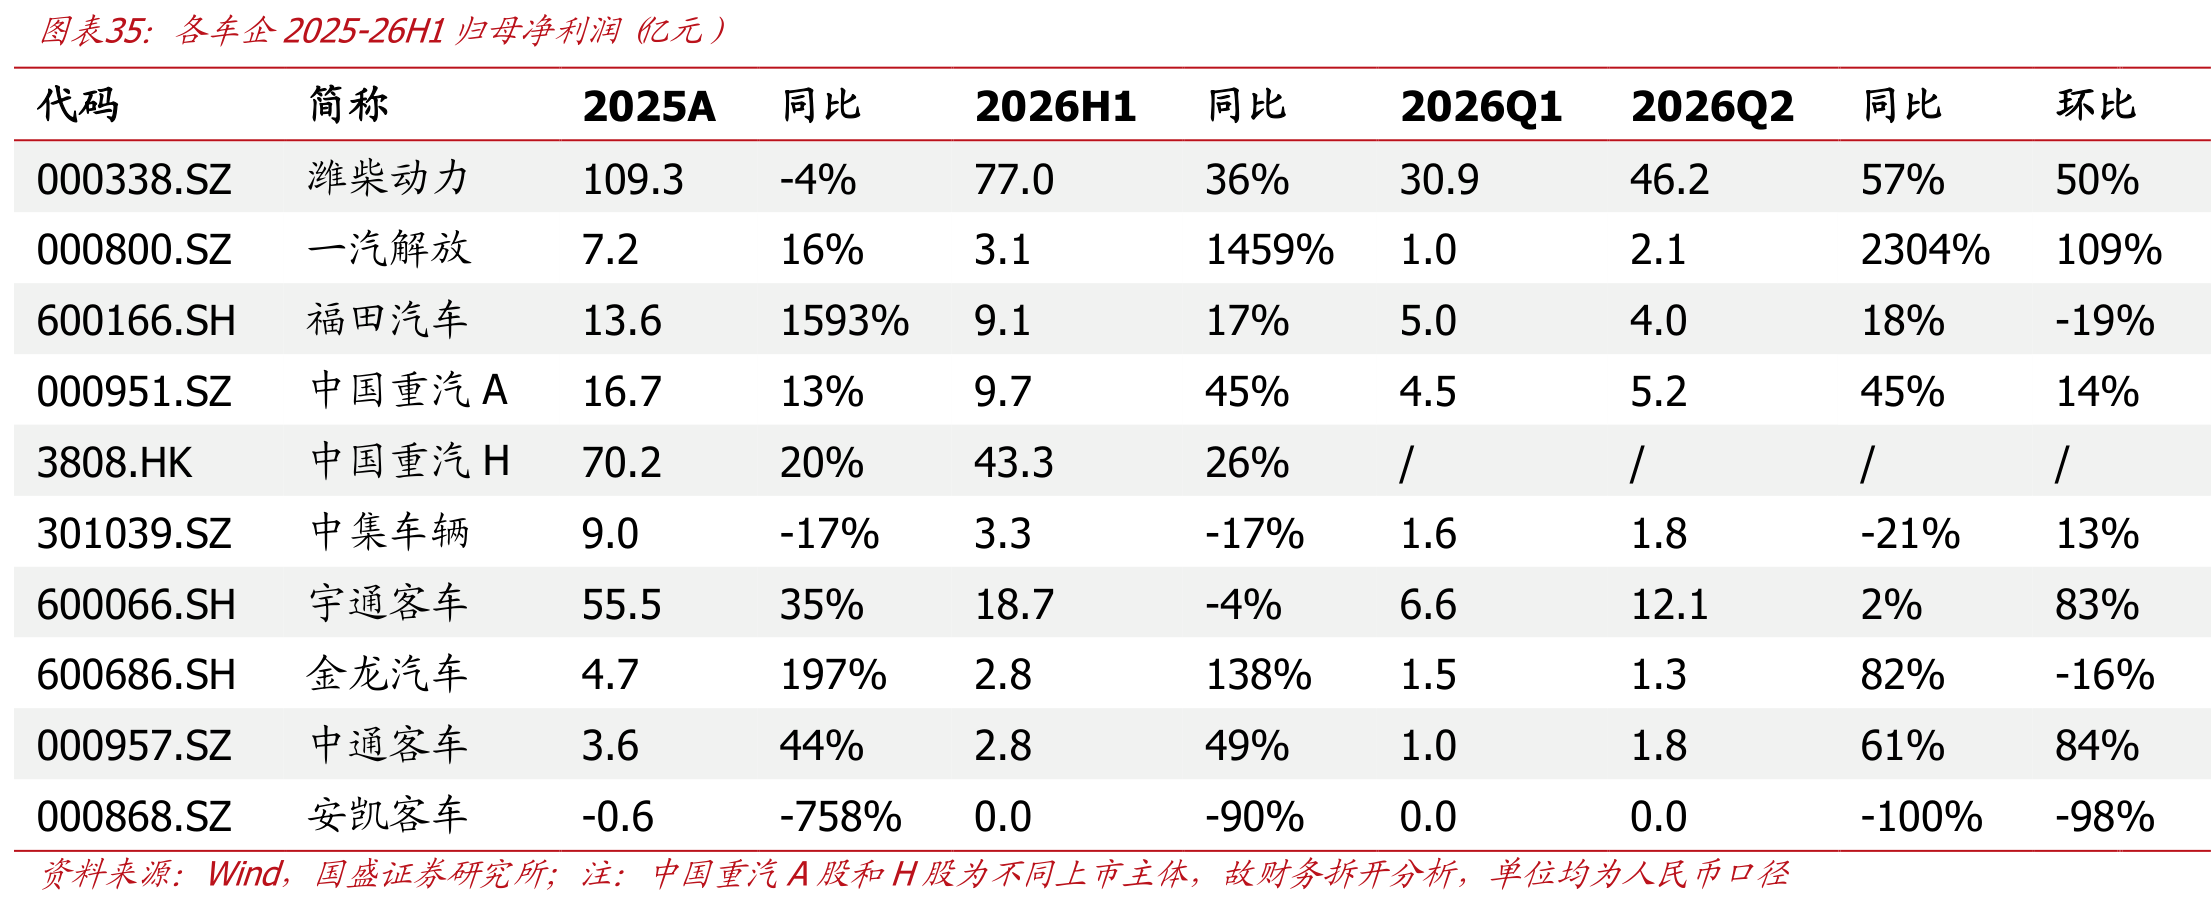
盈利层面,2026H1重卡龙头量利齐升,潍柴动力、中国重汽归母净利润分别增36%、45%;客车Q2依托出口环比改善。
5)相关公司
宇通客车:客车龙头,市占率28%稳居第一,出口已成经营核心,Q2单季度收入利润环比提升。
中国重汽:重卡龙头,前7月总量与出口市占率29.4%、46.4%均居第一,海外渠道覆盖150多个国家和地区、在运营KD工厂30家。
潍柴动力:重卡发动机龙头,2026H1归母净利润同比+36%,受益重卡量利齐升与出口高增。
研报来源:国盛证券,丁逸朦,S0680521120002,商用车专题:出海大势不改,配置聚焦龙头。2026年9月30日