扩产潮退场叠加双碳约束,供给被彻底锁住,化工本轮景气周期持续期有望延长
个股
亚钾国际 华峰化学【本文来自持牌证券机构,不代表平台观点,请独立判断和决策】
长江证券指出,本轮化工景气有望进入长周期上行,持续期或较以往延长。历史上四轮景气各维持约两年,根源是新建产能从建厂到投放需2至3年。本轮需求增长平缓,行业固投增速已转负,双碳考核升级进一步约束扩产,供给难以快速跟进。关注制冷剂、钾肥、涤纶长丝、氨纶、聚氨酯,以及氯碱等地产链品种,对标亚钾国际、桐昆股份、华峰化学、万华化学、中泰化学。
1)过去二十年的四轮景气各约两年,根源是扩产周期
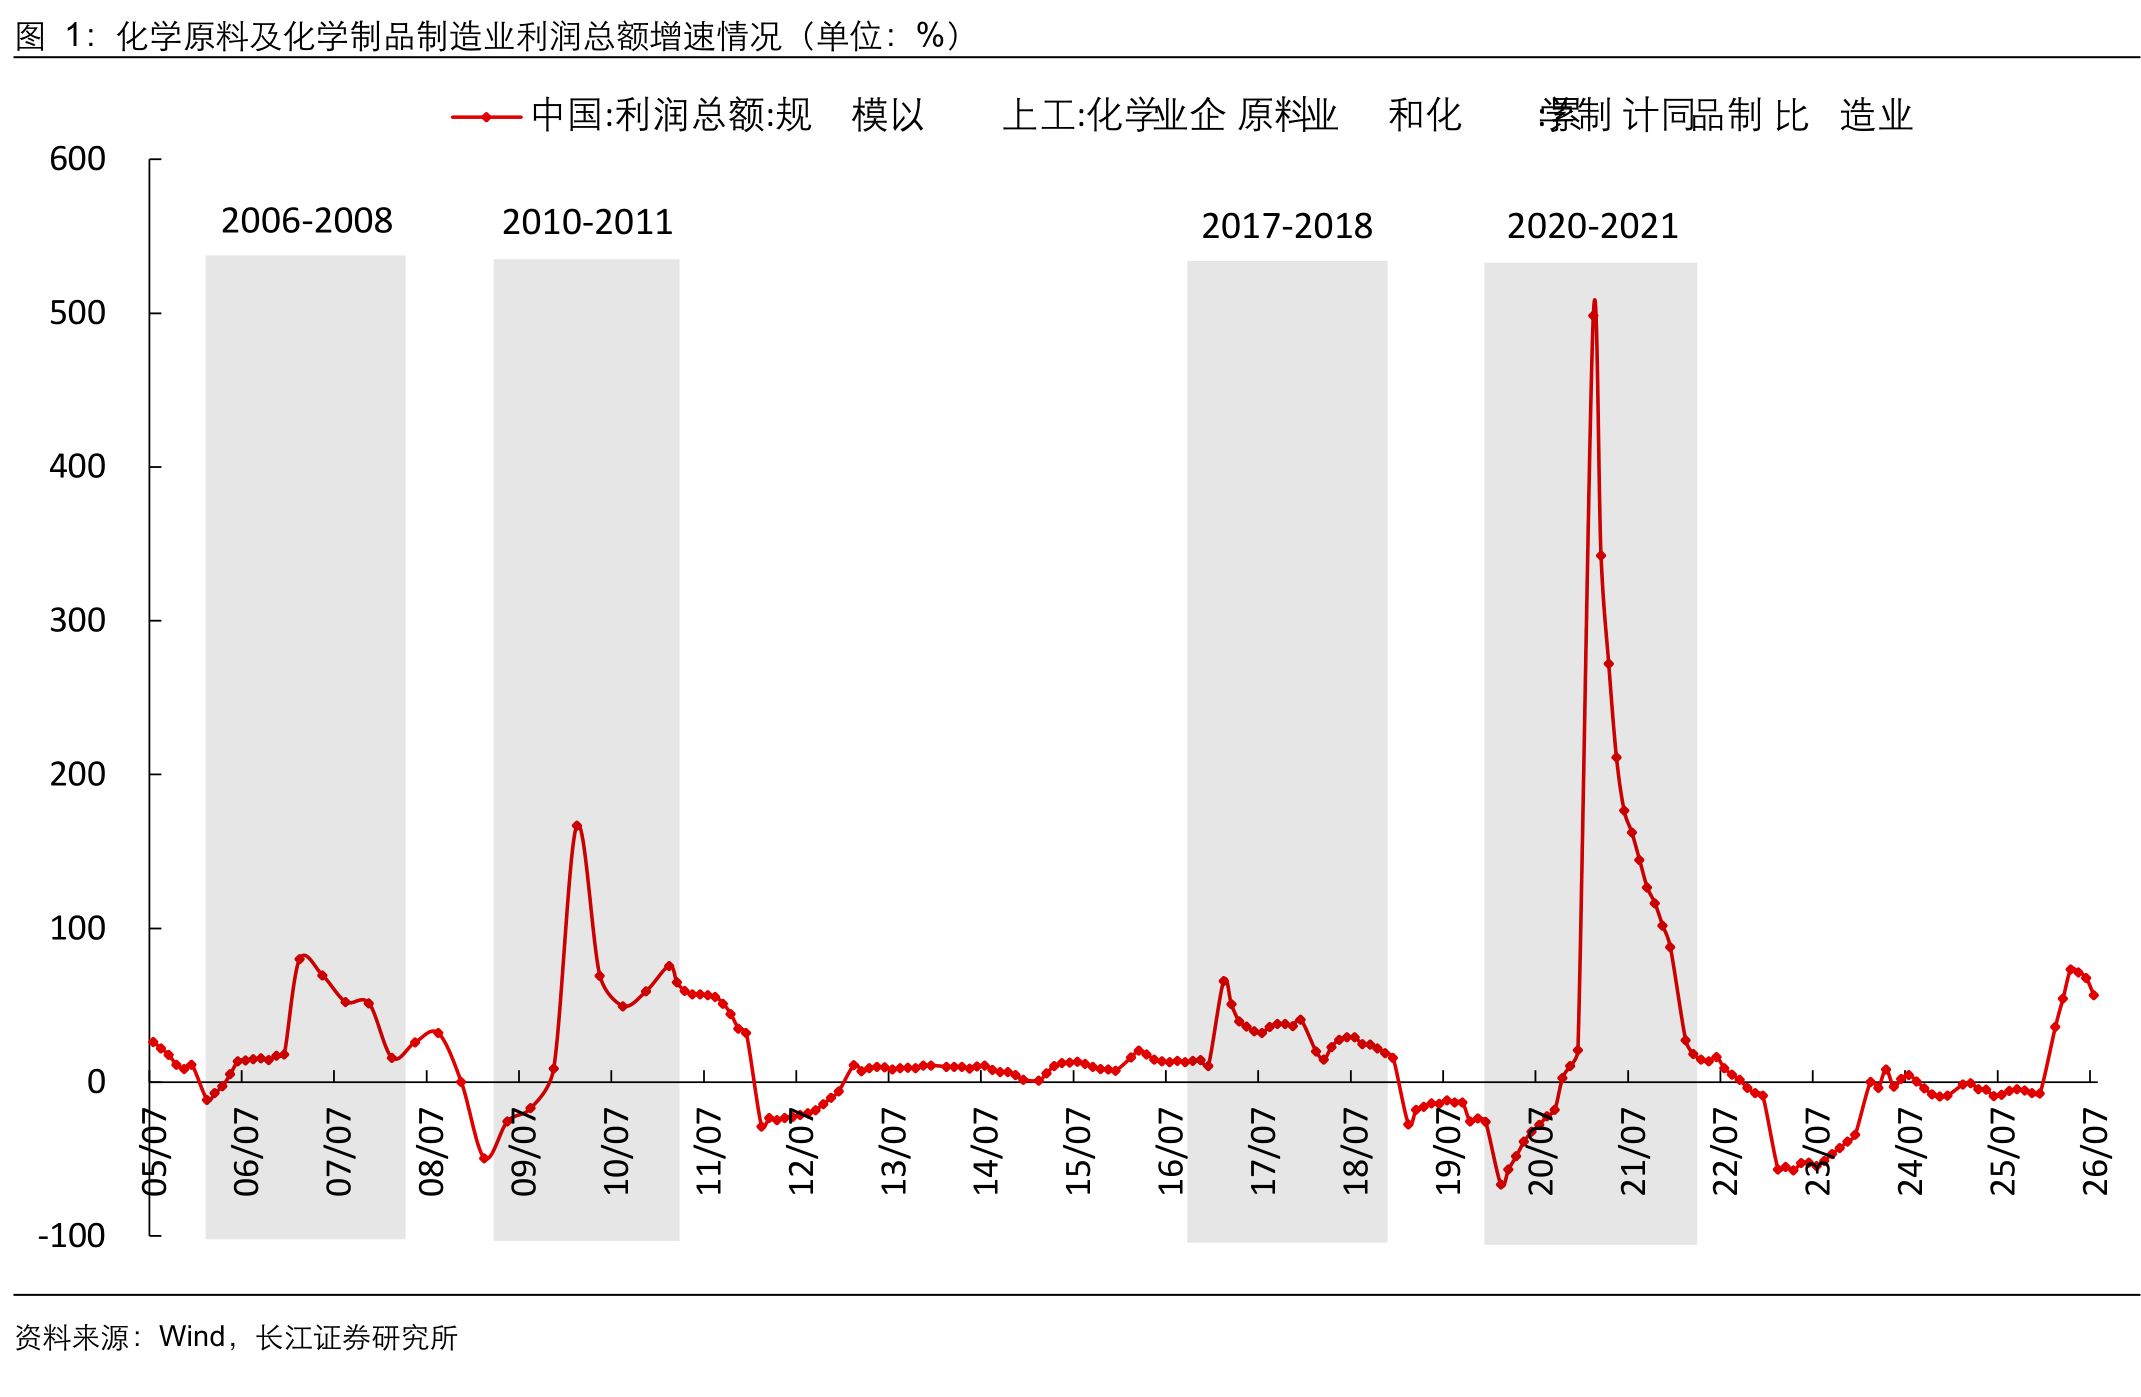
回溯过去二十年,化工行业共有2006至2008年、2010至2011年、2017至2018年、2020至2021年四轮代表性景气窗口,每一轮常常维持2年左右。四轮的共同点是一定程度的供需错配,当终端需求加速增长,而供给因扩产周期、环保、能源等原因无法及时调整时,产品价格与加工利润上升,行业景气随之上行。
化工生产连续性强,从企业决定建厂到新产能真正投放市场,往往需要约2至3年。盈利大幅增长会刺激企业增加投资,一旦供给增速超过需求,产能过剩,景气便面临回落压力,随后扩产放缓、产能缺口再度积累,如此反复形成一轮完整周期。
2)需求端换挡,不再靠强刺激拉动
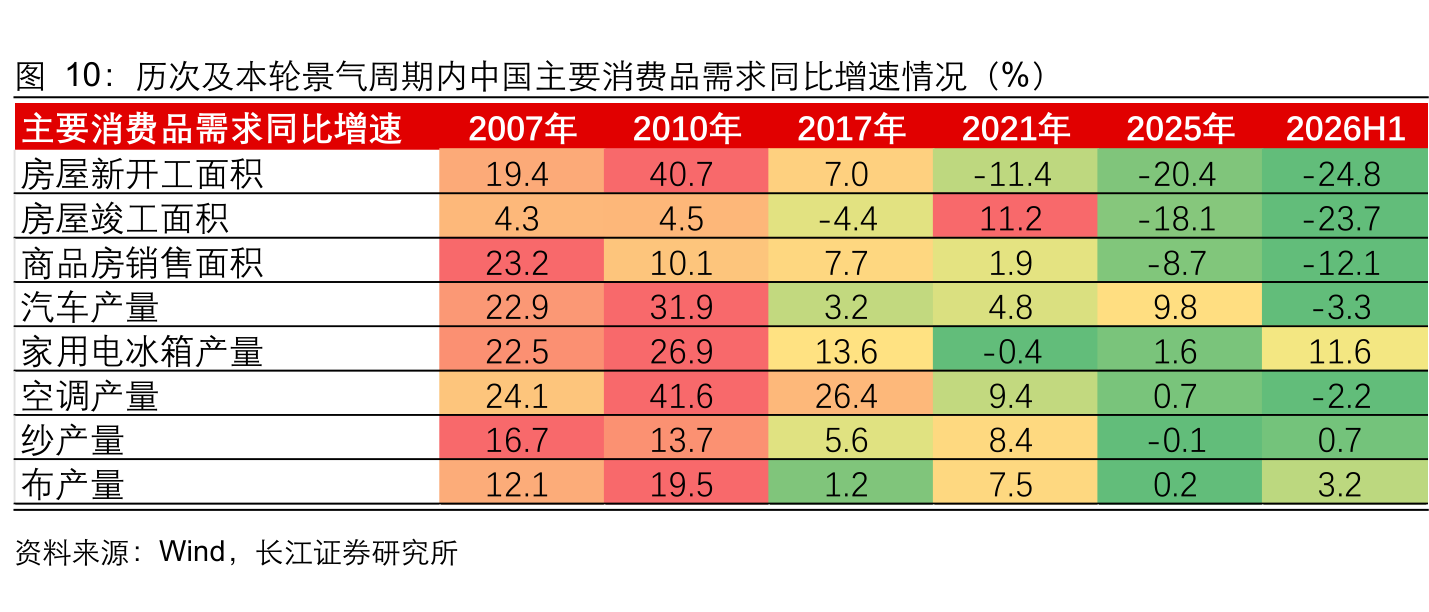
过去每一轮景气背后都有需求的快速放量,中国进入快速城镇化时期,房地产大发展,家电、汽车快速放量,化工品消费随之提升。近年来全球经济小幅增长,中国经济进入新常态,内需保持平稳,化工品消费转为低速增长。本轮主要消费品需求增速明显低于此前几轮景气期。
需求平缓的另一层含义是存量产能消化需要更长时间,过去依靠需求脉冲快速拉出过剩的路径在本轮难以复制,行业景气的持续性更多取决于供给增速能否得到有效控制。
3)供给双重约束,扩产难以快速跟进
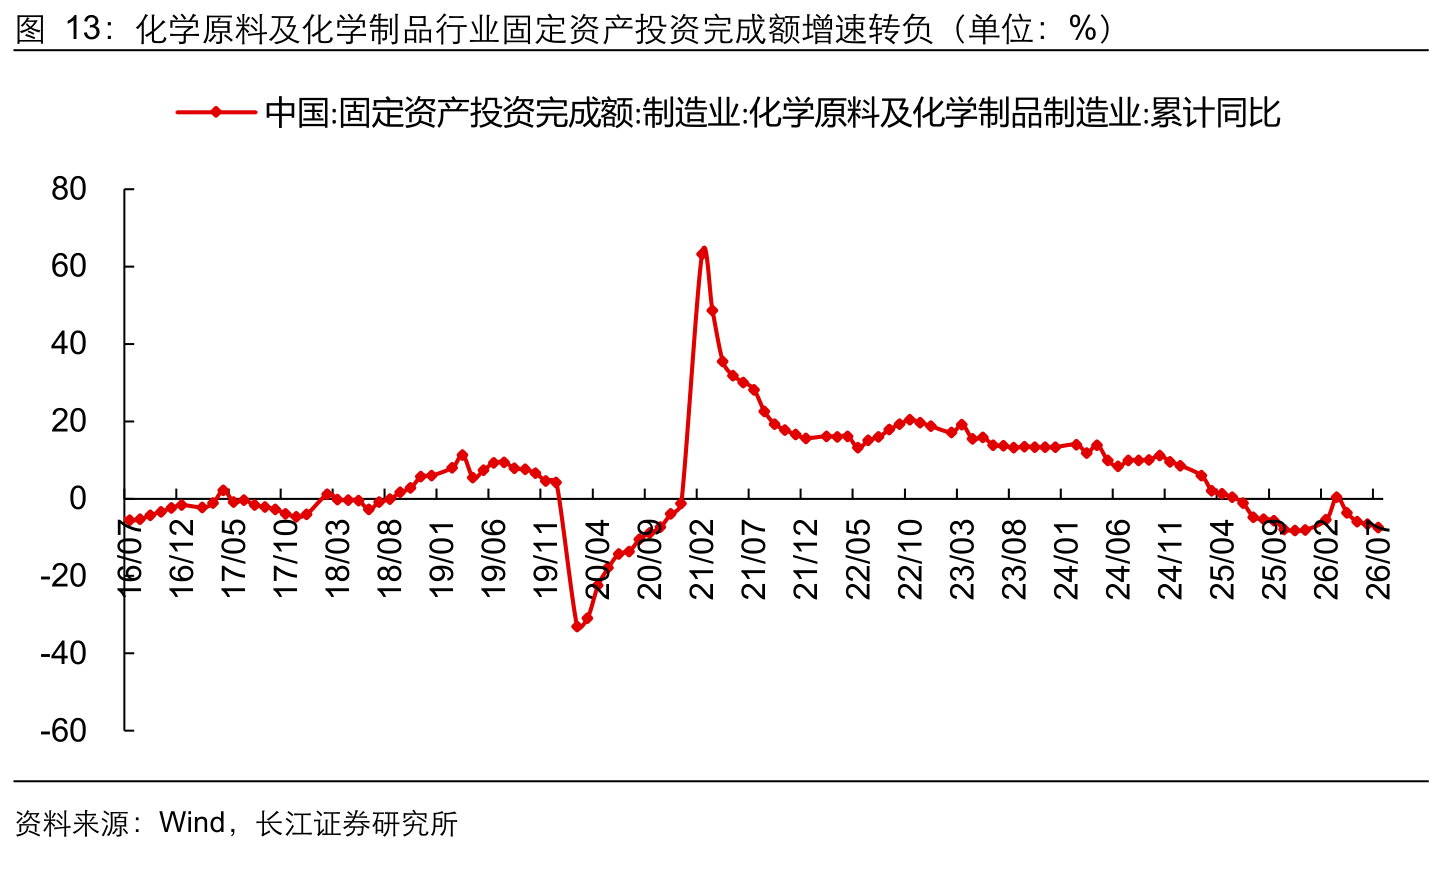
第一重约束是扩产意愿本身在减弱。近几年化工行业盈利回落、投资回报率承压,企业纷纷暂缓或取消扩张规划,化学原料及化学制品制造业固定资产投资增速在2025年转为负增长,2026年1-7月投资额同比下降7.4%,与历次景气期投资高位扩张形成鲜明反差。
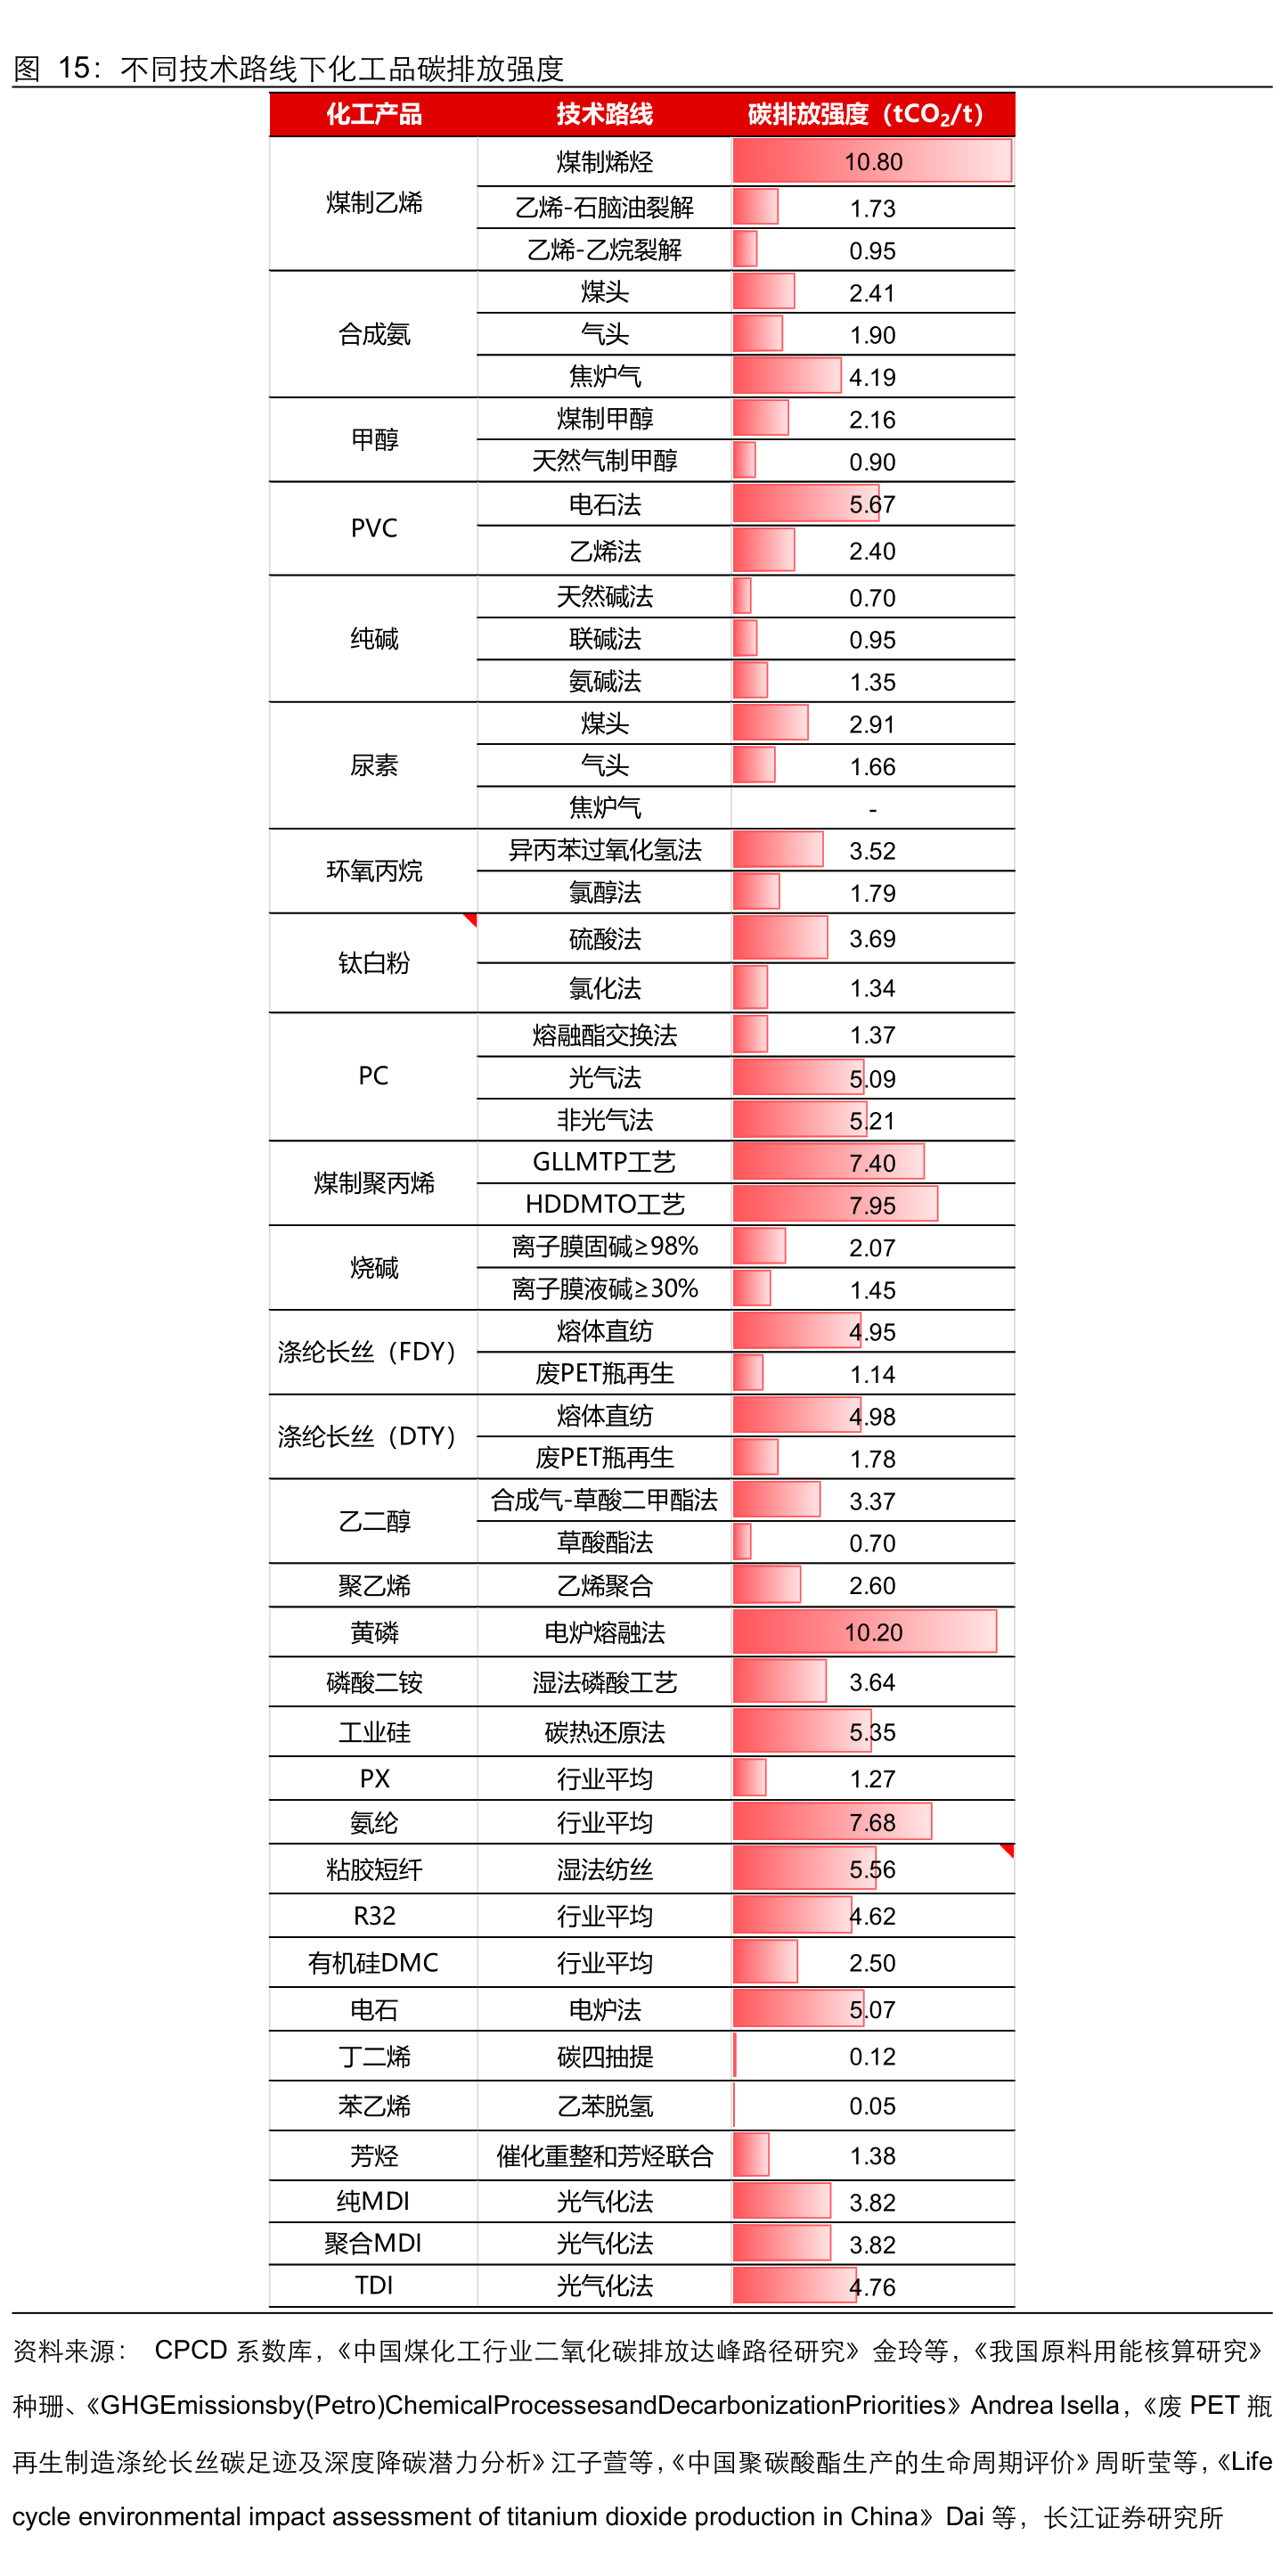
第二重约束来自双碳考核升级。2026年4月国务院发布《碳达峰碳中和综合评价考核办法》,自2026年起对省级党委政府实施党政同责、一岗双责考核,核心指标包括碳排放总量、强度和煤炭消费控制,考核结果直接与地方政绩、干部任免挂钩。对受约束较强的大宗化工品,即使盈利回升,新增供给也难以按过去的速度跟进。
4)景气逐次展开,从制冷剂蔓延到地产链
历次景气周期内,主要子行业往往共同上行或下行,原因是当时主要消费领域基本同时改善或转弱。本轮各子行业需求增速、供给受限程度有别,景气启动时间将会分化,预计从需求有增量、供给最受限制的子行业率先展开,再向供需有望改善的方向逐次蔓延。
制冷剂已率先验证,2026年度HFCs生产和使用配额总量延续上年水平,供给扩张受制度约束,长期看三代制冷剂涨价空间依旧较大。涤纶长丝、氨纶扩产放缓,供需格局逐步修复,景气有望保持上行。钾肥资源开发周期较长,供给相对稳定,厄尔尼诺背景下农产品有望涨价,带动钾肥需求增长。氯碱等地产链品种当前大部分企业亏损,随着新增项目放缓、存量供给调整及地产需求企稳,较长期有望触底回升。
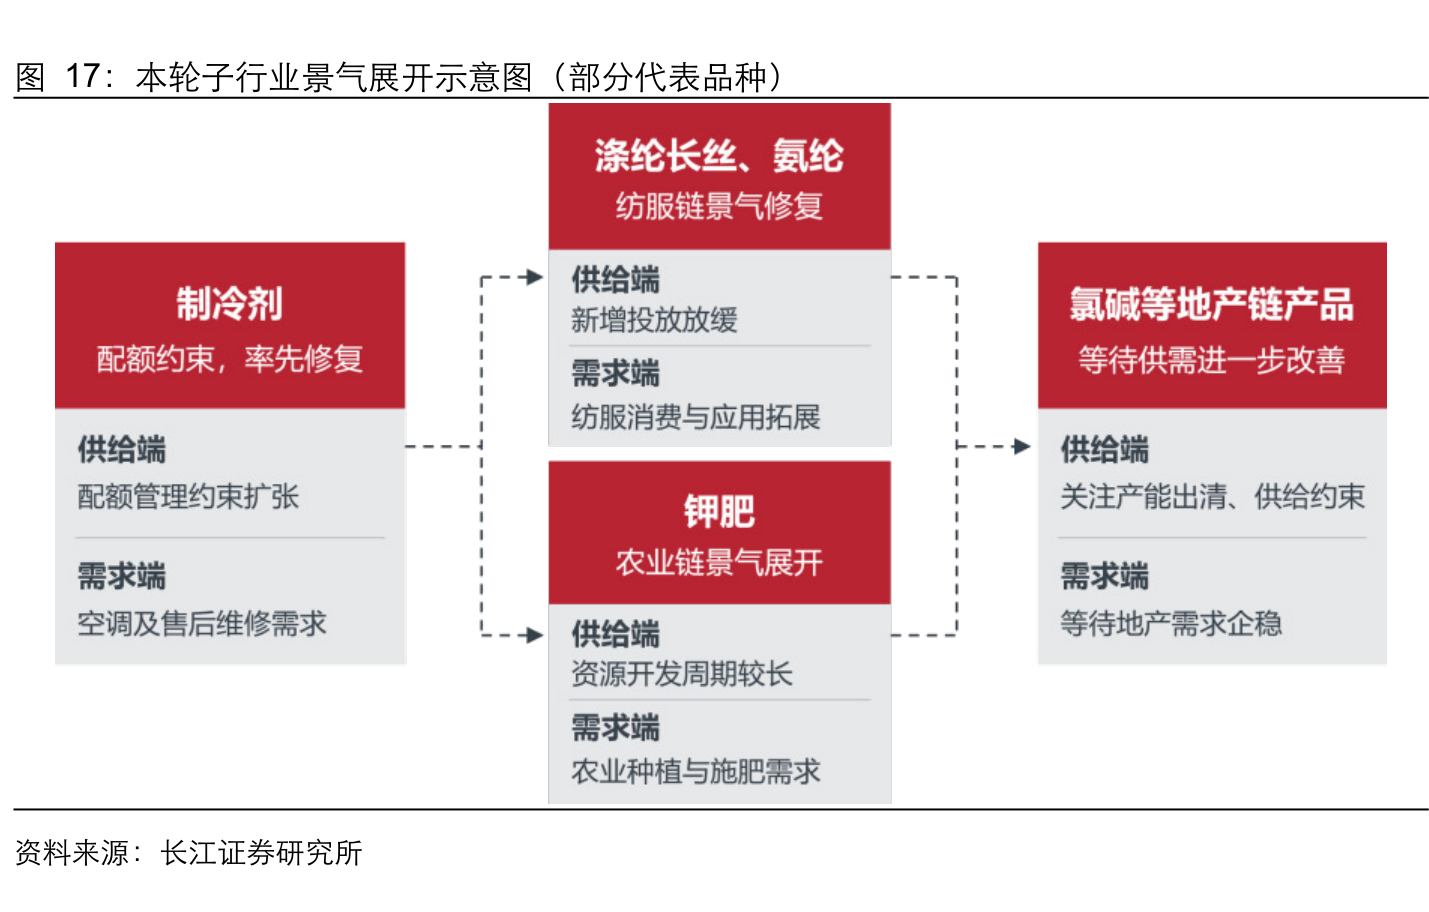
关注方向:
制冷剂:我国三代制冷剂配额于2024年正式冻结。政策根据各个品种严格约束,品种间配额有小幅调整的余地。若海峡通航,有望带来订单集中交付,同时厄尔尼诺可能会导致夏天全球气温出现一定抬升,更有可能出现极端天气,带来制冷剂夏季售后需求的增加,制冷剂短期基本面有望向好。长期来看,三代制冷剂的涨价空间依旧较大。
钾肥:全球钾肥需求旺盛,供给虽有增加,价格持续上行,钾肥企业盈利有所增长。供给端,由于2014~2024景气长期低迷,行业缺少资本开支,供给增速较低。钾肥景气有望长期坚挺,对标高成长性亚钾国际、板块龙一盐湖股份、行稳致远东方铁塔。
涤纶长丝:供需向好叠加反内卷,景气有望延续回升,看好桐昆股份、新凤鸣。
氨纶:供需格局优化,资本开支大幅放缓,产品盈利有所改善。叠加行业“反内卷”持续推进,行业有望迎来景气修复。对标华峰化学、新乡化纤、泰和新材。
聚氨酯:扩产放缓、供需有望持续改善的方向之一。行业格局稳固,补库行情下的“常胜将军”,全球需求稳步提升,竞争格局持续优化。对标万华化学、沧州大化。
氯碱等地产链品种:当前大部分企业亏损,新增项目放缓叠加存量供给调整,较长期有望触底回升。景气拐点将至,价值重估正当时。受益于环保政策,氯碱过剩产能有望逐步优化,叠加需求逐步改善,行业景气度有望企稳回升。对标中泰化学、新疆天业、三友化工、君正集团。
研报来源:长江证券,马太,S0490516100002,化工行业复盘:本轮景气与历次有何不同?2026年9月29日